Läsanvisning och innehåll
Rapporten samlar research, finansiell analys och jämförelse av Lifco, Addtech, Lagercrantz och Röko. Börja med beslutsöversikten. Fördjupningen visar metod, finansiell historik, nyheter, kapitalallokering, värdering och risk; bilagorna gör underlaget granskningsbart.
Analys- och värderingsdatum: 27 oktober 2026. PDF sammanställd: 28 oktober 2026. Belopp i MSEK, om inget annat anges. R = rapporterat, B = egen beräkning, A = antagande. Scenarier är inte sannolikhetsviktade prognoser.
01 / Beslutsöversikt
Investeringsbedömning 27 oktober 2026. Värderingen använder exakt de angivna värderingskurserna och aktieantalen. Senaste tillgängliga rapporter omfattar september 2026.
Analysens förstaval är Lifco på 283,40 kr. Kombinationen av hög marginal, brett kassaflöde, liten utspädning och lägst normaliserad EV/EBITA ger bäst riskjusterad attraktivitet i denna grupp. Addtech har den starkaste jämförbara avkastningen på totalt investerat kapital. Lagercrantz har mycket bra produkter och aktuell organisk tillväxt, men den högsta värderingen och svagast aktuell kassaflödeskonvertering. Röko har störst möjlig uppsida i ett starkt tillväxtscenario, men också större balansräknings-, minoritets- och historikosäkerhet.
Skillnaden mellan Lifcos och Rökos basavkastning är liten. Valet av Lifco bygger på robusthet, inte på att en tiondels procent i en prognos skulle vara mätbar precision.
Tabell 01. Nyckeltal och värdering - översikt
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Aktiekurs i värderingen, SEK | 283,40 | 309,20 | 229,40 | 2 045,00 |
| Börsvärde, mdSEK (B) | 128,7 | 84,3 | 48,0 | 29,9 |
| P/E, rapporterad LTM-vinst (B) | 32,7 | 36,5 | 36,0 | 34,6 |
| EV/normaliserad EBITA (B) | 20,9 | 24,2 | 26,6 | 22,3 |
| Gemensam ROIC inkl goodwill (B) | 13,4% | 18,4% | 14,6% | 9,9% |
| Bred nettoskuld/EBITDA (B) | 1,62 | 1,48 | 2,54 | 3,05 |
| FCF-avkastning före leasing (B) | 3,9% | 3,3% | 2,7% | 4,2% |
| Basfall, årlig slutvärdesavkastning 5 år (antagande) | 8,9% | 6,8% | 7,3% | 8,7% |
Källor: [K01, s.1-5,13,16-17,20,24-25], [K02, s.1-8,13-17], [K03, s.1-7,10-15,17] och [K04, s.1-5,8-12,25-30]. LTM till september 2026; balansdag 30 september 2026. R/B enligt läsanvisningen. Hämtat 27 oktober 2026. Kurser/aktieantal: ursprungliga indata i analysuppdraget, värderingsdatum 27 oktober 2026. Scenarierna nedan är egna antaganden.
02 / Visuell jämförelse
Kvalitet och pris behöver läsas tillsammans. Övre figuren jämför kapitalavkastning inklusive förvärvspriset med den normaliserade vinstmultipeln. Den undre visar hur olika tillväxt- och värderingsantaganden påverkar modellavkastningen.
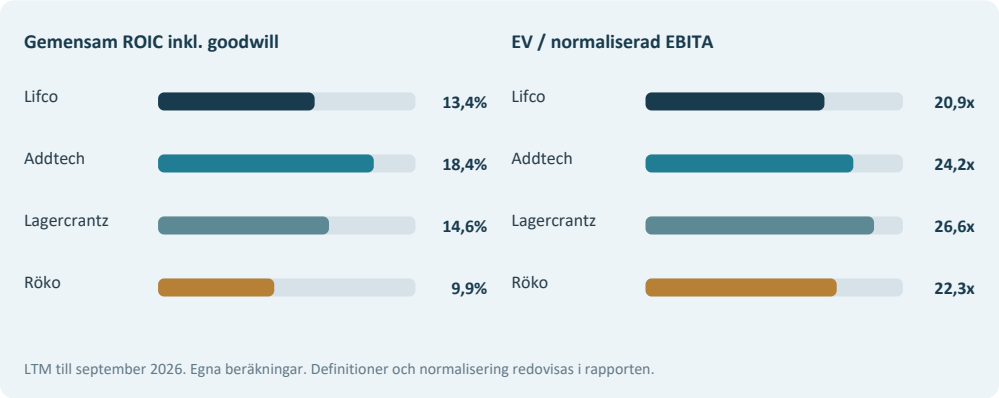
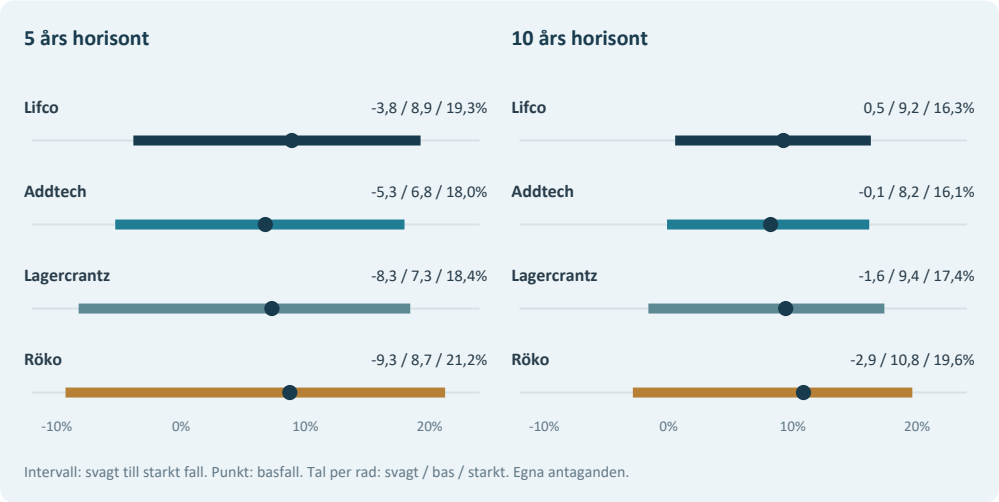
Skalorna i de två övre diagrammen skiljer sig: ROIC anges i procent, EV/EBITA i gånger. Scenarioavkastningen inkluderar ackumulerade utdelningar utan återinvestering. Intervallen är inte statistiska konfidensintervall.
Underlag: senaste rapporter och den frysta beräkningsmodellen per 27 oktober 2026. Fullständiga antaganden, skuldavstämningar och begränsningar redovisas i kommande kapitel.
03 / Metod och jämförbarhet
Lifco och Röko har kalenderår. Addtech och Lagercrantz har april-mars. FY2026 betyder därför året som slutade 31 mars 2026 för de två senare. Historiktabellerna visar fem avslutade år: kalenderår 2021-2025 respektive FY2022-FY2026. Fem observationer ger fyra års CAGR, vilket anges uttryckligen. De senaste resultaträkningarna jämförs över samma LTM till september 2026: helår + årets delår - jämförelsedelår. Balanssnitten för LTM använder september 2025 och september 2026.
Den nedladdade rapportserien täcker mer material än de tabeller som används här. För Lifco finns även en verifierad tioårsöversikt; Röko startade 2019 och noterades först 2025. En full tioårig, enhetligt omräknad ROIC-serie för alla fyra kan därför inte visas. Analysen använder fem avslutade år med jämförbara definitioner och visar längre historik där den är verifierad.
Tabell 02. Värderingsaktier och harmoniserad skuldsyn
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Aktier i värderingsunderlaget, st | 454 216 300 | 272 793 984 | 209 218 233 | 14 624 008 |
| Utestående ex egna aktier 30 sep 2026, st (R) | 454 216 300 | 270 084 026 | 206 191 347 | 14 624 008 |
| Antal i värderingen relativt utestående (B) | 0,0% | 1,0% | 1,5% | 0,0% |
| Bolagets nettoskuld, MSEK (R) | 12 321 | 6 471 | 5 190 | 4 842 |
| Tillägg till gemensam bred skuld (B) | 0 | 0 | 1 042 | 767 |
| Gemensam bred nettoskuld, MSEK (B) | 12 321 | 6 471 | 6 232 | 5 609 |
Skuldavstämning. Lifcos breda skuld inkluderar leasing 1 624 och sälj-/köpoptioner 2 718 MSEK; dess snävare räntebärande nettoskuld är 7 979 MSEK. Addtechs 6 471 inkluderar redan leasing, pension, villkorade köpeskillingar och förvärvsoptioner; dessa läggs inte till igen. Lagercrantz redovisade 5 190 kompletteras med köpeskillingar 393 och minoritetsoptioner 649. Rökos finansiella nettoskuld 4 842 kompletteras med leasing 767; de 2 798 i optioner/köpeskillingar ingår redan. Den breda skulden är ett analysmått, inte respektive låneavtals kovenantmått. Källor: [K01, s.1-5,13,16-17,20,24-25] (23 oktober 2026), [K02, s.1-8,13-17] (22 oktober 2026), [K03, s.1-7,10-15,17] och [K04, s.1-5,8-12,25-30] (23 oktober 2026). Belopp MSEK; LTM 1 oktober 2025-30 september 2026, balansdag 30 september 2026. R = rapporterat, B = egen beräkning. Hämtat 27 oktober 2026.
Aktier och minoritet. Antalen i värderingsunderlaget för Addtech och Lagercrantz inkluderar egna aktier. De behålls i börsvärdet, vilket gör värderingen omkring 1,0% respektive 1,5% mer konservativ än med ekonomiskt utestående aktier. P/E här är börsvärde / resultat hänförligt till moderägarna. Därför avviker det något från kurs / bolagets vägda EPS. EV är börsvärde + bred nettoskuld. Restminoritet utan köpoption kan inte marknadsvärderas tillförlitligt. Bokförd minoritet är 163 MSEK i Lifco och 516 i Addtech; full addition ovanpå optioner kan dubbelräkna rättigheter. EV redovisas som en proxy, med denna begränsning. Aktieägarvärdet i A- och B-aktier antas ha samma ekonomiska värde per aktie. Källor: [K01, s.1-5,13,16-17,20,24-25] (23 oktober 2026), [K02, s.1-8,13-17] (22 oktober 2026), [K03, s.1-7,10-15,17] och [K04, s.1-5,8-12,25-30] (23 oktober 2026). Belopp MSEK; LTM 1 oktober 2025-30 september 2026, balansdag 30 september 2026. R = rapporterat, B = egen beräkning. Hämtat 27 oktober 2026.
04 / Affärsmodeller och konkurrensfördelar
Tabell 03. Affärsmodell och konkurrensfördelar
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Affärsområden, nuläge | Dental; Demolition & Tools; Environmental Technology; Transportation Products; Systems Solutions | Automation; Electrification; Energy; Industry; Process; Safety | Electrify; Control; TecSec; Niche Products; International | B2B och B2C |
| Storlek i bolagsportföljen (daterad uppgift) | 275 rörelsedrivande bolag, 37 länder, 31 dec 2025 | Över 150 dotterbolag, årsrapport FY2026 | 85 bolag, årsrapport FY2026; ytterligare förvärv därefter | 35 plattformar efter förvärven jan-sep 2026; tillägg i befintliga grupper tillkommer |
| Kunder / cyklisk exponering | Tandvård, rivning/bygg, skog, infrastruktur och industrinischer | Industri/OEM och infrastruktur; elnät, elektrifiering, försvar/datacenter; viss bygg/process | Infrastruktur, eldistribution, transport, säkerhet; även bygg | Industrinischer, IT/logistik, medicinteknik; även mode, golf, skidutbildning och heminredning |
| Verklig konkurrensfördel (analys) | Många små dominerande nischer, varumärken, installerad bas, lokal teknisk kunskap | Teknisk applikationskunskap och långvariga relationer med kunder och leverantörer; förvärvsnätverk | Stor andel egna produkter, certifiering, specifikationer och kundens byteskostnader | Urval och prissättning av ägarledda nischer; lokala entreprenörer som behåller ägande |
| Huvudkontorets skalbarhet (analys) | Kapitalallokering och styrning kan skalas; fler affärer behövs när koncernen växer | Spritt förvärvsansvar, affärsskola och teknikkluster; personalberoende | Produktbolag utvecklas med mål för vinst och rörelsekapital; fler integrationsytor | Liten central organisation och snabb beslutsprocess; större nyckelpersonsberoende |
Källor för bolagsfakta: [K05, s.4-12,16-24] samt [K06]; [K07, s.4-12,20-29] (publicerad 2 juli 2026); [K08, s.4-13] (publicerad 6 juli 2026); [K09, s.4-9,58] och [K04, s.1-5,8-12,25-30]. Antal plattformar, rörelsedrivande bolag och juridiska dotterbolag är olika mått och ska inte summeras som om de vore identiska.
Geografiskt är alla fyra tydligt europeiska. Lagercrantz uppger Norden 57%, övriga Europa 32% och övriga marknader 11% av omsättningen FY2026. Lifco har stor europeisk valutaexponering: 47% av EBITA 2025 genererades i EUR, 17% i SEK och 14% i GBP. Addtech har en nordisk bas och växer i övriga Europa; Röko har stor UK-/europeisk exponering och verksamhet i 17 länder enligt årsrapport 2025. Detta är inte fyra oberoende valutabet. En starkare krona kan sänka redovisad tillväxt även när lokala verksamheter växer. Källor: [K08, s.5], [K05, s.15], [K07, s.20-29], [K09, s.58].
Alla använder permanent, decentraliserat ägande. Bolagen behåller i hög grad varumärke, ledning och kundansvar; integration gäller främst rapportering, finansiering och styrning. Det minskar risken för stora systembyten men skapar kontroll-, bedrägeri-, cyber- och personrisk. Prissättningskraften finns i den enskilda nischen, inte automatiskt i koncernnamnet. Lagercrantz anger 80% egna produkter FY2026, Addtech 40% egna produkter och 35% anpassade lösningar. Det talar för produktdifferentiering hos Lagercrantz; Addtechs distributionsrelationer kan ändå vara svåra att ersätta. Källor: [K08, s.5] och [K07, s.5].
05 / Nyheter och betydelse för investeringsbedömningen
Nyhetskontrollen omfattar bolagens rapporter och pressarkiv till och med 27 oktober 2026 samt oberoende rapportkommentarer. Följande är de mest beslutspåverkande händelserna; förvärvspriser saknas i flera enskilda pressmeddelanden.
Tabell 04. Nyheter som påverkar bedömningen
| Bolag / händelse | Verifierad ny information | Betydelse för bedömningen |
|---|---|---|
| Lifco · Q3 23 okt | Q3 organisk tillväxt 1,6%; nio månader 2,5%. Nio månaders EBITA +10,3%, marginal 22,8%. Sju konsoliderade förvärv med cirka 670 MSEK årsomsättning. | Marginalen är stark, men låg organisk takt motiverar försiktiga tillväxtantaganden. Storleken gör små affärer mindre utslagsgivande. |
| Lifco · Maxlight 26 okt | Avtal om 100%; försäljning cirka 10 MEUR 2025, konsolidering planerad Q4. Bolaget anger ingen väsentlig resultateffekt 2026. | Positiv förvärvskontinuitet; ingen full årsresultateffekt läggs till historisk LTM. Köpeskilling ej offentlig. |
| Addtech · Q2 22 okt | Q2 organisk tillväxt 2%, EBITA +17%; positiv Safety-engångseffekt cirka 55 MSEK. Kassaflöde Q2 717 mot 859. | Stark efterfrågan inom elnät, elektrifiering, försvar/datacenter; resultatet och marginalen bedöms även utan identifierade omvärderingsvinster. |
| Addtech · MPT 2 okt | Förvärv av 82%, årsomsättning cirka 130 MSEK. Fjärde förvärvet sedan april; ingår efter balansdagen. | Separeras från de tre som tillträtt senast september. Ingen tilläggsvinst läggs till LTM. |
| Lagercrantz · Q2 23 okt | Q2 organisk tillväxt 12%, halvår 9%; EBITA +21% Q2 men marginal 17,8 mot 17,9. Halvårs-CFO 549 mot 553. | Starkast aktuellt organiskt momentum. Samtidigt växer intäkter snabbare än kassan; nuvarande toppkvartal extrapoleras inte som uthålliga 12%. |
| Lagercrantz · bf1systems / optioner | 88% av bf1systems annonserat 17 aug; 18 MGBP försäljning. 800 000 optioner i 2026 års program fulltecknade 1 okt, lösen 281,50 kr, betald premie 28,90. | Nischsensorer breddar portföljen. Optionerna ger långsiktigt prisincitament men framtida leverans av egna aktier är en ekonomisk utspädning. |
| Röko · Q3 23 okt | Omsättning +44% Q3, organisk tillväxt 9%; nio månader organisk 6%, Adj EBITA +30%. Fem plattformar med cirka 1 543 MSEK årsomsättning förvärvade jan-sep. | Tillväxtacceleration är verklig; helårseffekt från årets förvärv kan lyfta kommande resultat. Högre skuldsättning och begränsad lång historik väger emot. |
| Röko · ny VD / CyTech | Johan Bladh tog över som VD 22 apr; Fredrik Karlsson kvar operativ som vice VD. 99% av CyTech, 27 MEUR försäljning, annonserat 4 aug. | Ledningskontinuitet men ändrad rollfördelning. CyTech stärker nischprofilen; cykelsport är ändå konsumentnära. |
Nyhetskällor, med datum ovan: [K01, s.1-5,13,16-17,20,24-25], [K06], [K02, s.1-8,13-17], [K03, s.1-7,10-15,17], [K10], [K11], [K04, s.1-5,8-12,25-30], [K12], [K13].
Oberoende kontroll: [K14] beskriver stark börsreaktion i Röko och svag i Lifco efter rapporterna. Det förklarar sentiment och förväntansrisk; det är inte ett mått på bolagens fundamentala värde. [K15] återger SEB:s syn att Röko handlades på cirka 16 gånger prognostiserad 2027 EBITA. Den siffran får inte jämföras direkt med våra LTM-multiplar. SEB var också rådgivare vid noteringen; bedömningen är en bankprognos, inte ett rapporterat resultat.
06 / Kapitalallokering: fem år och de tre senaste förvärvskohorterna
Tabell 05. Fem års förvärv och finansiering
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Årsperioder för de fem talen | 2021 / 2022 / 2023 / 2024 / 2025 | FY22 / FY23 / FY24 / FY25 / FY26 | FY22 / FY23 / FY24 / FY25 / FY26 | 2021 / 2022 / 2023 / 2024 / 2025 |
| Antal förvärv, R | 17 / 12 / 18 / 13 / 16 | 13 / 10 / 10 / 12 / 9 | 7 / 8 / 9 / 7 / 8 | 7 / 6 / 2 / 4 / 2 |
| Kontant M&A efter avyttring där redovisad, MSEK/år | 2 990 / 2 399 / 3 718 / 2 891 / 3 360 | 1 139 / 1 204 / 1 303 / 1 602 / 1 581 | 653 / 846 / 1 175 / 1 131 / 1 069 | 1 735 / 2 435 / 336 / 786 / 944 |
| Summerad kontant M&A fem år (B) | 15 358 | 6 829 | 4 874 | 6 236 |
| Summerad CFO fem år (B) | 20 219 | 11 312 | 5 815 | 3 865 |
| M&A / CFO fem år (B) | 76,0% | 60,4% | 83,8% | 161,3% |
Historikkällor per kolumn: [K05, s.14,92-94,133]; [K16, s.75,94-99]; [K17, s.58-63,85]; [K07, s.94-97,160-165]; [K18, s.74-77,132]; [K19, s.37-39]; [K08, s.35-37,48-52,76-79]; [K20, s.57-61,85]; [K21, s.48-52,74]; [K09, s.48-52,98-103]; [K22, s.19-23]; [K23, s.19-23]. PDF-sidor anges; Addtech FY2022 har två trycksidor per PDF-sida. Hämtat 27 oktober 2026. Ingående balanser redovisas även i bilaga B.
Förvärvsantal är olika definierade. Lifco räknar konsoliderade verksamheter; Addtech tillträdda förvärv; Lagercrantz inkluderar inkråm (FY2023 sex bolag och två inkråm). Röko-raden visar plattformar; tillägg till befintliga grupper ingår inte i de talen. Röko hade dessutom ett tillägg vardera 2023, 2024 och 2025. Pressmeddelanden, juridiska dotterbolag och plattformsförvärv är inte samma räkneenhet. Rökos årsrapport 2022 har motstridig beskrivning av tilläggsår i löptext; sex plattformar 2022 är verifierat. Genomsnittlig kontantutgift per förvärv vore därför missvisande utan denna avgränsning. Finansieringsklassade köp av minoritet kan dessutom tillkomma, exempelvis Addtech 75 MSEK FY2026 och 449 FY2025. [K23, s.10]; [K09, s.7]; [K07, s.97].
Tabell 06. Lifco - förvärvskohort, MSEK. EBITA, helårsekvivalent enligt not.
| År / FY | Notens köpeskilling | Årsomsättning pro forma | Årsvinst pro forma | Pris/omsättning B | Pris/vinst B |
|---|---|---|---|---|---|
| 2023 | 4 599 | 2 348 | 659 | 1,96 x | 6,98 x |
| 2024 | 3 664 | 1 798 | 508 | 2,04 x | 7,21 x |
| 2025 | 4 141 | 2 054 | 597 | 2,02 x | 6,94 x |
Källa: [K16] s.120; [K27] s.116; [K05] s.115-116. Samtliga rapporter hämtade 27 oktober 2026; länkar finns i bilaga E.
Tabell 07. Addtech - förvärvskohort, MSEK. EBIT, pro forma helår enligt not; ej EBITA.
| År / FY | Notens köpeskilling | Årsomsättning pro forma | Årsvinst pro forma | Pris/omsättning B | Pris/vinst B |
|---|---|---|---|---|---|
| 2024 | 1 582 | 910 | 160 | 1,74 x | 9,89 x |
| 2025 | 2 061 | 1 650 | 210 | 1,25 x | 9,81 x |
| 2026 | 2 056 | 1 575 | 220 | 1,31 x | 9,35 x |
Källa: [K18] s.124; [K28] s.135; [K07] s.148. Samtliga rapporter hämtade 27 oktober 2026; länkar finns i bilaga E.
Tabell 08. Lagercrantz - förvärvskohort, MSEK. EBIT före transaktionskostnader och förvärvsavskrivningar.
| År / FY | Notens köpeskilling | Årsomsättning pro forma | Årsvinst pro forma | Pris/omsättning B | Pris/vinst B |
|---|---|---|---|---|---|
| 2024 | 1 543 | 1 193 | 204 | 1,29 x | 7,56 x |
| 2025 | 1 447 | 841 | 143 | 1,72 x | 10,12 x |
| 2026 | 1 276 | 1 067 | 164 | 1,20 x | 7,78 x |
Källa: [K20] s.87 (priset anges 1542/1543 i olika avrundade tabeller); [K08] s.78-79; tidigare års förvärvsnoter. Samtliga rapporter hämtade 27 oktober 2026; länkar finns i bilaga E.
Tabell 09. Röko - förvärvskohort, MSEK. Adj EBITA; pris inkluderar inte hela framtida köp av minoriteter.
| År / FY | Notens köpeskilling | Årsomsättning pro forma | Årsvinst pro forma | Pris/omsättning B | Pris/vinst B |
|---|---|---|---|---|---|
| 2023 | 444 | 473 | 72 | 0,94 x | 6,17 x |
| 2024 | 831 | 437 | 125 | 1,90 x | 6,65 x |
| 2025 | 950 | 465 | 116 | 2,04 x | 8,19 x |
Källa: [K23] s.10; [K29] s.45; [K22] s.49; [K09] s.7,80,102. Samtliga rapporter hämtade 27 oktober 2026; länkar finns i bilaga E.
Multiplarna ovan är pris/vinst-proxyer, inte verifierade EV-multiplar. Köpeskilling kan avse en del av aktierna, innefatta uppskjuten ersättning och avvika från ett skuldfritt företagsvärde. Lifcos 2025 kohort ger 4 141 / 597 = 6,9 x EBITA, medan Addtechs 2 056 / 220 = 9,3 x avser EBIT efter förvärvsavskrivningar. De två talen får inte användas för att påstå att Addtech betalade högre pris för samma vinst. Lagercrantz anger vinst före transaktioner och förvärvsavskrivningar; Röko kan behöva framtida betalning för kvarvarande minoritet utöver köpeskillingsraden. Förvärvad FCF och fullständigt EV saknas för flera kohorter; pris/FCF kan inte verifieras.
Storleksproxy för senaste kohort: Lifco 4 141/16 cirka 259 MSEK, Addtech 2 056/9 cirka 228, Lagercrantz 1 276/8 cirka 160, Röko 950/3 inklusive tillägg cirka 317. Det är aritmetiska snitt av notens pris, inte jämförbara värden på en helägd plattform. Källor: förvärvsnoterna ovan; egna beräkningar.
Lifcos pris/EBITA-proxy för de tre senaste kohorterna ligger nära 7 x. Det är ett gott tecken på disciplin, men gruppens avtagande ROIC visar att marginalen mellan bra nischbolag och bra avkastning på hela köpeskillingen inte bör tas för given. Addtechs högre och stabilare gemensamma ROIC ger starkare belägg för kapitalproduktivitet. Lagercrantz har utvecklat vinst och egna produkter väl; den större kapitalbasen gör nästa förvärv viktigare att kontrollera. Röko bromsade plattformsförvärven till två 2023 och två 2025 och ökade sedan takten 2026; det talar för förmåga att avstå affärer, men det går inte att isolera avkastningen på varje förvärvsår. Sådan kohort-IRR eller organisk ROIIC offentliggörs inte i tillräcklig detalj.
Tabell 10. Goodwill, immateriellt och kapitalbas
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Goodwill senaste årsbalans, MSEK (R) | 16 186 | 6 608 | 4 214 | 5 094 |
| Goodwill / tillgångar samma årsbalans (B) | 39,4% | 31,0% | 33,0% | 44,0% |
| Alla immateriella / tillgångar sep 2026 (B) | 64,4% | 48,4% | 54,6% | 69,3% |
| Immateriella fem årsbalanser, MSEK (R) | 15 497 / 18 286 / 21 927 / 25 400 / 26 817 | 5 368 / 6 312 / 7 466 / 8 709 / 10 366 | 3 091 / 3 964 / 5 152 / 6 106 / 7 075 | 3 984 / 7 339 / 7 481 / 8 337 / 8 354 |
| Eget kapital första till sista årsbalans, MSEK (R) | 10 756 till 19 277 | 4 259 till 8 363 | 2 228 till 4 436 | 1 991 till 5 515 |
| Bred nettoskuld första till sista, MSEK (B) | 7 113 till 12 048 | 4 061 till 5 899 | 2 283 till 5 135 | 2 268 till 3 615 |
Årsbalans: 31 dec 2025 för Lifco/Röko, 31 mars 2026 för Addtech/Lagercrantz. Goodwillkällor: [K05, s.105], [K07, s.95,148], [K08, s.49], [K09, s.71]. Övrigt: Historikkällor per kolumn: [K05, s.14,92-94,133]; [K16, s.75,94-99]; [K17, s.58-63,85]; [K07, s.94-97,160-165]; [K18, s.74-77,132]; [K19, s.37-39]; [K08, s.35-37,48-52,76-79]; [K20, s.57-61,85]; [K21, s.48-52,74]; [K09, s.48-52,98-103]; [K22, s.19-23]; [K23, s.19-23]. PDF-sidor anges; Addtech FY2022 har två trycksidor per PDF-sida. Hämtat 27 oktober 2026. Ingående balanser redovisas även i bilaga B.
Inga väsentliga aktuella goodwillnedskrivningar har identifierats i de senaste prövningsnoterna. Det bevisar inte att alla affärer gav tillräcklig ekonomisk avkastning. Goodwilltest bygger på ledningens prognoser och ofta grupper av verksamheter; starka enheter kan ge utrymme runt svagare. Förvärvsavskrivningar sänker med tiden bokförd kapitalbas. Därför är dagens bokföringsbaserade ROIC inte en oförändrad avkastning på alla historiskt betalda kronor. Källor: goodwillnoterna ovan; analys av redovisningsmetoden.
Organiska investeringar, utdelningar och återköp
Tabell 11. Investeringar och utbetalningar
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| CFO LTM, R | 5 500 | 2 982 | 1 498 | 1 329 |
| Nettoinvesteringar LTM, R¹ | 420 | 192 | 226 | 80 |
| Nettoinvesteringar / omsättning, B | 1,4% | 0,8% | 2,0% | 1,0% |
| FCF före leasing LTM, B | 5 080 | 2 790 | 1 272 | 1 249 |
| Utbetald utdelning LTM, R | 1 226 | 972 | 515 | 0 |
| Utbetald utdelning / FCF före leasing, B | 24,1% | 34,8% | 40,5% | 0,0% |
| Senast beslutad DPS, SEK, R | 2,70 | 3,60 | 2,50 | 0,00 |
| Direktavkastning, B | 1,0% | 1,2% | 1,1% | 0,0% |
| DPS / senaste rapporterade helårs-EPS, B | 33,8% | 45,3% | 43,0% | 0,0% |
Källor: [K01, s.1-5,13,16-17,20,24-25], [K02, s.1-8,13-17], [K03, s.1-7,10-15,17] och [K04, s.1-5,8-12,25-30]. LTM till september 2026; balansdag 30 september 2026. R/B enligt läsanvisningen. Hämtat 27 oktober 2026. ¹ Nettoinvesteringarna i delår kan även inkludera små finansiella flöden. De är en konservativ FCF-proxy; årsmodellens capex avser materiella och immateriella investeringar efter försäljningar. CFO är efter ränta och skatt; leasingamortering ligger i finansiering och måste dras av för ett fullt ägarkassaflöde.
Kassaflöde som verkligen kan tillfalla moderägarna. Lifcos LTM: 5 500 -420 -372 leasing -248 minoritetsutdelning = 4 460 MSEK, eller 3,5% av börsvärdet i analysen. Motsvarande senaste helårsberäkning är Addtech FY2026 2 459 = 2 996-178-321-38; Lagercrantz FY2026 1 062 = 1 502-195-192-53; Röko 2025 755 = 1 073-62-108-148. För de tre senare saknas en separat, fullständigt verifierad LTM-leasingamortering i delårsrapporterna; luckan fylls inte med uppskattad avskrivning. Dessa helårstal har alltså olika slutdatum och jämförs inte som samma LTM-yield. Källor: [K01, s.16-17], [K07, s.97], [K08, s.52], [K09, s.52,81].
Kapitalbehovet ligger främst i förvärven och i rörelsekapitalet, inte i stora centrala fabriksinvesteringar. Lifcos CFO stärks för närvarande medan Addtech/Lagercrantz bygger lager och fordringar när orderaktiviteten ökar. Det kan vara tillfälligt, men ett köp bör inte förutsätta att varje ökning av resultat genast blir pengar. Separata underhålls- och tillväxtinvesteringar samt avkastning på enbart organisk capex saknas på gruppnivå; därför görs ingen påhittad organisk ROIC. Källor: senaste kassaflöden och VD-kommentarer ovan.
Återköp är inte en stor löpande utbetalning till alla aktieägare i denna grupp. Lifco har inget eget innehav och inga potentiellt utspädande stamaktier enligt årsrapport 2025. Addtech gjorde inga aktieåterköp FY2026; det historiska innehavet hade anskaffningspris cirka 40,02 kr/aktie och används för köpoptionsprogram. Lagercrantz redovisar cirka 10,75 kr i genomsnitt för historiskt återköpta aktier och levererade 71 576 aktier vid lösen FY2026. Röko har inga återköpta aktier; indragningen 2025 gällde 208 492 A-aktier enligt tidigare aktieägaravtal. Detta är inte ett nytt återköp till börskurs. Källor: [K05, s.116], [K07, s.160], [K08, s.34-35], [K09, s.10,81].
Poster för köp/återköp/lösen av optioner får inte felaktigt bokföras som återköp av aktier som makuleras. Addtechs senaste LTM-netto för aktier/optioner är en inbetalning på 14 MSEK. Lagercrantz har ett nettoutflöde på 43 MSEK för optioner, vilket inte är en generell kontantutdelning till aktieägarna. Därför visas utdelning/FCF i huvudtabellen och inte ett missvisande mekaniskt "utdelning + återköp". För faktisk shareholder yield med återköp krävs separata grossdata för aktier som köpts, levererats och optioner som lösts, med datum och kurs. Källor: [K02, s.1-8,13-17] och [K03, s.1-7,10-15,17].
Skuld, finansieringsutrymme och räntor
Tabell 12. Skuld och räntestress
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Bred nettoskuld/EBITDA, B | 1,62 | 1,48 | 2,54 | 3,05 |
| Finansnetto LTM, MSEK, R/B | -346 | -224 | -171 | -130 |
| Gemensamt EBIT / absolut finansnetto, B | 16,2 | 14,7 | 10,7 | 10,2 |
| Illustration: +1% på bred ND, efter 20,6% skatt, MSEK | 97,8 | 51,4 | 49,5 | 44,5 |
| Samma illustration / moderägarnas LTM-resultat | 2,5% | 2,2% | 3,7% | 5,2% |
Källor: [K01, s.1-5,13,16-17,20,24-25], [K02, s.1-8,13-17], [K03, s.1-7,10-15,17] och [K04, s.1-5,8-12,25-30]. LTM till september 2026; balansdag 30 september 2026. R/B enligt läsanvisningen. Hämtat 27 oktober 2026. Skuld/EBITDA-raden använder bolagens EBITDA eller justerade EBITDA. Efter samma identifierade normalisering som i EBITA blir bred skuld/EBITDA cirka 1,62 x / 1,53 x / 2,59 x / 3,11 x i bolagens kolumnordning. Detta är ytterligare analysmått, inte kovenanter. EBIT/finansnetto är en gemensam proxy och inte bolagens kontraktsmässiga räntetäckning. Finansnetto innehåller även valuta/andra finansiella poster. Räntestressen är en jämförbar beräkning, inte en prognos: putskulder och leasing omprissätts inte automatiskt som ett rörligt banklån, och bruttoupplåning/kassa kan ge andra effekter.
Lifco emitterade 750 MSEK obligation i augusti 2026 och har totalt 4 500 MSEK utestående obligationer; MTN-ramen höjdes till 8 000. Bolagets mål gäller snävare räntebärande nettoskuld/EBITDA högst 3 x; utfallet var cirka 1,0 x i september. Addtech anger 1,5 x för sitt mått och har omfattande rörlig räntebindning. Lagercrantz breda 2,5 x och Rökos 3,1 x visar att en större del av förvärvskapaciteten redan används när samtliga betalningsåtaganden räknas med. Rökos eget finansiella mått exklusive leasing är 2,6 x, under dess mål 3,0 x som tillfälligt får överstigas efter förvärv. Källor: [K01, s.1-5,13,16-17,20,24-25], [K02, s.1-8,13-17], [K03, s.1-7,10-15,17], [K04, s.1-5,8-12,25-30] och [K09, s.5].
Lånevillkor: Lifco anger kovenanter för skuldsättning och soliditet; Addtech EBITDA/finansnetto och soliditet; Lagercrantz soliditet och räntetäckning. Årsrapporterna anger att kraven uppfylls, men enhetligt offentliggjorda exakta gränser och senaste avtalsmässiga beräkningsjusteringar saknas. Rökos fullständiga numeriska kovenantutrymme kan inte verifieras i det använda materialet. Analysen behandlar inte finansiella mål som om de vore bankens villkor. Faktiska räntekänsligheter i senaste årsrapporter: Lifco cirka ±87 MSEK och Addtech ±57 MSEK på resultat efter skatt vid ±1 procentenhet; baser och datum skiljer sig. Källor: [K05, s.110-113], [K07, s.107], [K08, s.80-81].
07 / Kapitalavkastning och värde per aktie
Gemensamma definitioner: NOPAT = EBIT × (1-20,6%). Skattesatsen är ett analytiskt antagande; den ersätter inte bolagens faktiska skatter i kassaflödet. Investerat kapital IC = totalt eget kapital + bred nettoskuld, inklusive goodwill, leasing och förvärvsrelaterade betalningsåtaganden. ROIC = NOPAT / medel av ingående och utgående IC. Gemensam ROCE = EBIT / genomsnittligt (IC+kassa), alltså ett bredare bruttokapital. ROCE ex immateriellt drar av alla bokförda immateriella tillgångar från samma bruttokapital. ROE = koncernresultat / genomsnittligt totalt EK. Därmed blandas inte moderresultat med koncerneget kapital.
ROIIC = (NOPAT slutår - NOPAT startår)/(IC slutår - IC startår), över både tre och fyra år. Det är en koncernförändring som påverkas av valuta, rörelsekapital, avskrivning, avyttringar och timing. Det är inte förvärvens verifierade internränta. Ett litet eller negativt kapitaltillskott kan ge ett instabilt tal. Ex-goodwill-avkastning är användbar för driften, men kan inte ensamt bevisa skicklig kapitalallokering eftersom köpeskillingen då tagits bort.
Tabell 13. Kapitalavkastning: rapporterad och harmoniserad
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Bolagets ROCE LTM, R | 20,5% | 22,0% | 19,0% | 15,5% |
| Gemensam ROCE brutto, B | 16,2% | 21,3% | 17,5% | 11,9% |
| Gemensam ROIC inkl goodwill, B | 13,4% | 18,4% | 14,6% | 9,9% |
| Gemensam ROCE ex alla immateriella, B | 82,4% | 59,9% | 56,5% | 76,8% |
| Bolagets ROCE ex immateriellt, R | 127,0% | saknas | saknas | 145,0% |
| Bolagets ROE, R | 19,3% | 29,0% | 31,0% | 14,6% |
| Gemensam ROE, B | 19,5% | 29,1% | 31,5% | 14,5% |
| ROIIC senaste tre avslutade år, B | 10,3% | 16,7% | 13,1% | 29,4% |
| ROIIC över fyra års intervall, B | 12,0% | 21,2% | 14,3% | 12,1% |
Källor: [K01, s.1-5,13,16-17,20,24-25], [K02, s.1-8,13-17], [K03, s.1-7,10-15,17] och [K04, s.1-5,8-12,25-30]. LTM till september 2026; balansdag 30 september 2026. R/B enligt läsanvisningen. Hämtat 27 oktober 2026. Historik/ROIIC: Historikkällor per kolumn: [K05, s.14,92-94,133]; [K16, s.75,94-99]; [K17, s.58-63,85]; [K07, s.94-97,160-165]; [K18, s.74-77,132]; [K19, s.37-39]; [K08, s.35-37,48-52,76-79]; [K20, s.57-61,85]; [K21, s.48-52,74]; [K09, s.48-52,98-103]; [K22, s.19-23]; [K23, s.19-23]. PDF-sidor anges; Addtech FY2022 har två trycksidor per PDF-sida. Hämtat 27 oktober 2026. Ingående balanser redovisas även i bilaga B.
Addtechs och Lagercrantz mått R/RK (senast 82% respektive 72%) mäter avkastning på rörelsekapital, inte hela förvärvspriset. Lifcos ROCE använder EBITA och kvartalsgenomsnitt; Röko använder justerad EBITA och andra periodmedel. Därför säger inte Rökos 145% ex immateriellt att köpeskillingen avkastar 145%. Gemensam ROIC visar cirka 18,4% i Addtech, 14,6% i Lagercrantz, 13,4% i Lifco och 9,9% i Röko. Om samma identifierade resultatvinster som i EBITA-normaliseringen även dras från EBIT före skatt blir ROIC ungefär 17,7% i Addtech och 14,3% i Lagercrantz. Lifco/Röko har redan kostnadsfört de återkommande transaktionskostnaderna i IFRS-EBIT. Källor: senaste definitioner och noter ovan; egna beräkningar.
Röko får högst rent aritmetisk treårs-ROIIC, cirka 29,4%, men bara cirka 12,1% över fyra år. Nämnaren växer lite från den höga kapitalbasen vid slutet av 2022, samtidigt som EBIT återhämtas och valuta/bokvärdesförändringar påverkar. Addtech ger cirka 16,7% över tre år och 21,2% över fyra, tillsammans med stabilt hög total ROIC. Analysen utser därför Addtech till bäst belagd uthållig avkastning på tillkommande kapital, och redovisar uttryckligen att Röko vinner det enskilda mekaniska treårstalet.
08 / Finansiell historik - fem avslutade år
År 1-5 nedan är 2021-2025 för Lifco/Röko och FY2022-FY2026 för Addtech/Lagercrantz. Procentsiffror i kapitalmåtten är egna omräkningar. Följande tabeller har samma källor och periodnyckel. Historikkällor per kolumn: [K05, s.14,92-94,133]; [K16, s.75,94-99]; [K17, s.58-63,85]; [K07, s.94-97,160-165]; [K18, s.74-77,132]; [K19, s.37-39]; [K08, s.35-37,48-52,76-79]; [K20, s.57-61,85]; [K21, s.48-52,74]; [K09, s.48-52,98-103]; [K22, s.19-23]; [K23, s.19-23]. PDF-sidor anges; Addtech FY2022 har två trycksidor per PDF-sida. Samtliga hämtade 27 oktober 2026. Ingående balanser redovisas i Excelmodellen.
Tabell 14. Omsättning, MSEK
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 17 480 | 14 038 | 5 482 | 2 083 |
| År 2: 2022 / FY2023 | 21 552 | 18 714 | 7 246 | 4 316 |
| År 3: 2023 / FY2024 | 24 454 | 20 019 | 8 129 | 5 614 |
| År 4: 2024 / FY2025 | 26 137 | 21 796 | 9 389 | 6 182 |
| År 5: 2025 / FY2026 | 28 251 | 22 703 | 10 609 | 6 452 |
Tabell 15. EBITA enligt bolagets definition, MSEK
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 3 709 | 1 803 | 895 | 403 |
| År 2: 2022 / FY2023 | 4 662 | 2 540 | 1 205 | 787 |
| År 3: 2023 / FY2024 | 5 664 | 2 860 | 1 431 | 1 047 |
| År 4: 2024 / FY2025 | 5 917 | 3 265 | 1 646 | 1 227 |
| År 5: 2025 / FY2026 | 6 318 | 3 641 | 1 923 | 1 339 |
Tabell 16. EBIT, MSEK
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 3 141 | 1 501 | 781 | 311 |
| År 2: 2022 / FY2023 | 3 953 | 2 167 | 1 062 | 612 |
| År 3: 2023 / FY2024 | 4 753 | 2 426 | 1 256 | 821 |
| År 4: 2024 / FY2025 | 4 896 | 2 757 | 1 439 | 969 |
| År 5: 2025 / FY2026 | 5 170 | 3 085 | 1 694 | 1 051 |
Tabell 17. Koncernresultat, MSEK
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 2 429 | 1 117 | 572 | 217 |
| År 2: 2022 / FY2023 | 2 828 | 1 554 | 758 | 386 |
| År 3: 2023 / FY2024 | 3 323 | 1 691 | 877 | 541 |
| År 4: 2024 / FY2025 | 3 349 | 1 940 | 1 019 | 702 |
| År 5: 2025 / FY2026 | 3 669 | 2 206 | 1 200 | 755 |
Tabell 18. EPS före utspädning, SEK
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 5,26 | 4,00 | 2,81 | 16,12 |
| År 2: 2022 / FY2023 | 6,13 | 5,55 | 3,71 | 28,60 |
| År 3: 2023 / FY2024 | 7,21 | 6,05 | 4,26 | 38,78 |
| År 4: 2024 / FY2025 | 7,27 | 7,00 | 4,95 | 47,33 |
| År 5: 2025 / FY2026 | 8,00 | 7,95 | 5,82 | 51,52 |
Tabell 19. Gemensam ROIC inklusive goodwill
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 15,9% | 16,0% | 15,8% | 8,3% |
| År 2: 2022 / FY2023 | 15,8% | 18,9% | 16,5% | 8,0% |
| År 3: 2023 / FY2024 | 15,8% | 18,3% | 15,5% | 8,2% |
| År 4: 2024 / FY2025 | 13,9% | 18,6% | 14,8% | 9,1% |
| År 5: 2025 / FY2026 | 13,4% | 18,4% | 15,1% | 9,2% |
Tabell 20. Gemensam ROCE på bruttokapital
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 18,5% | 19,0% | 19,0% | 9,7% |
| År 2: 2022 / FY2023 | 18,4% | 22,5% | 19,6% | 9,4% |
| År 3: 2023 / FY2024 | 18,6% | 21,6% | 18,5% | 9,5% |
| År 4: 2024 / FY2025 | 16,6% | 21,7% | 17,7% | 10,7% |
| År 5: 2025 / FY2026 | 16,0% | 21,1% | 18,2% | 11,1% |
Tabell 21. Gemensam ROE på koncernkapital
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 25,0% | 29,0% | 28,0% | 16,0% |
| År 2: 2022 / FY2023 | 23,5% | 31,6% | 28,9% | 13,7% |
| År 3: 2023 / FY2024 | 23,2% | 28,1% | 27,1% | 12,6% |
| År 4: 2024 / FY2025 | 19,9% | 28,7% | 27,9% | 13,4% |
| År 5: 2025 / FY2026 | 19,5% | 28,6% | 29,0% | 13,7% |
Tabell 22. EBITA-marginal
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 21,2% | 12,8% | 16,3% | 19,3% |
| År 2: 2022 / FY2023 | 21,6% | 13,6% | 16,6% | 18,2% |
| År 3: 2023 / FY2024 | 23,2% | 14,3% | 17,6% | 18,6% |
| År 4: 2024 / FY2025 | 22,6% | 15,0% | 17,5% | 19,8% |
| År 5: 2025 / FY2026 | 22,4% | 16,0% | 18,1% | 20,8% |
Tabell 23. EBIT-marginal
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 18,0% | 10,7% | 14,2% | 14,9% |
| År 2: 2022 / FY2023 | 18,3% | 11,6% | 14,7% | 14,2% |
| År 3: 2023 / FY2024 | 19,4% | 12,1% | 15,5% | 14,6% |
| År 4: 2024 / FY2025 | 18,7% | 12,6% | 15,3% | 15,7% |
| År 5: 2025 / FY2026 | 18,3% | 13,6% | 16,0% | 16,3% |
Tabell 24. FCF före leasing, MSEK¹
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 2 641 | 1 001 | 482 | 195 |
| År 2: 2022 / FY2023 | 2 751 | 1 721 | 899 | 465 |
| År 3: 2023 / FY2024 | 4 019 | 2 390 | 1 205 | 857 |
| År 4: 2024 / FY2025 | 4 183 | 2 510 | 1 171 | 1 033 |
| År 5: 2025 / FY2026 | 4 652 | 2 818 | 1 307 | 1 011 |
Tabell 25. Utdelning hänförlig till året, SEK
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 1,50 | 1,80 | 1,30 | 0,00 |
| År 2: 2022 / FY2023 | 1,80 | 2,50 | 1,60 | 0,00 |
| År 3: 2023 / FY2024 | 2,10 | 2,80 | 1,90 | 0,00 |
| År 4: 2024 / FY2025 | 2,40 | 3,20 | 2,20 | 0,00 |
| År 5: 2025 / FY2026 | 2,70 | 3,60 | 2,50 | 0,00 |
Tabell 26. Bokslutskurs, SEK
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| År 1: 2021 / FY2022 | 270,70 | 182,00 | 106,80 | saknas |
| År 2: 2022 / FY2023 | 174,15 | 192,30 | 129,70 | saknas |
| År 3: 2023 / FY2024 | 247,20 | 243,80 | 163,80 | saknas |
| År 4: 2024 / FY2025 | 320,60 | 292,80 | 206,40 | saknas |
| År 5: 2025 / FY2026 | 352,00 | 317,60 | 198,90 | 1 736,00 |
¹ Historisk FCF är CFO minus materiell/immateriell nettocapex, före leasing och förvärv. Äldre Lifco-rapportering har annan presentation av investeringar/förvärvsflöden. För lång FCF/aktie-tillväxt används därför den senaste omräknade serien i Lifcos årsredovisning, inte ett skenbart exakt CAGR över olika klassificeringar. Bokslutskurs saknas före Rökos notering; sådana celler är ej tillämpliga. Lagercrantz historiska aktieantal innehåller avrundade tusental i äldre rapporter; det medför små avrundningar i FCF/aktie.
Tabell 27. Finansiell historik - fem avslutade år
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Bruttomarginal LTM | 44,5% | 33,8% | 39,0% | 45,3% |
| EBITA-marginal LTM | 22,8% | 16,5% | 18,0% | 21,0% |
| EBIT-marginal LTM | 18,8% | 14,0% | 15,9% | 17,1% |
| FCF före leasing / EBITA LTM | 74,8% | 71,8% | 61,2% | 76,6% |
| FCF före leasing / EBITDA LTM | 66,8% | 63,8% | 51,9% | 68,0% |
| CFO / koncernresultat LTM | 1,38 x | 1,27 x | 1,12 x | 1,54 x |
Källor: [K01, s.1-5,13,16-17,20,24-25], [K02, s.1-8,13-17], [K03, s.1-7,10-15,17] och [K04, s.1-5,8-12,25-30]. LTM till september 2026; balansdag 30 september 2026. R/B enligt läsanvisningen. Hämtat 27 oktober 2026.
Tillväxt och utspädning
CAGR nedan gäller fyra år mellan första och sista observationen i femårstabellen. Detta motsvarar inte femårig CAGR. Flerårig bruttomarginal, full historisk goodwilluppdelning och ex-immateriell kapitalavkastning finns delvis i modellens källmaterial; en full tioårsserie är inte framtagen för alla mått.
Tabell 28. Tillväxt och utspädning
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Omsättning CAGR (B) | 12,8% | 12,8% | 17,9% | 32,7% |
| EBITA CAGR (B) | 14,2% | 19,2% | 21,1% | 35,0% |
| EBIT CAGR (B) | 13,3% | 19,7% | 21,4% | 35,6% |
| Koncernresultat CAGR (B) | 10,9% | 18,5% | 20,4% | 36,6% |
| EPS CAGR (B) | 11,1% | 18,7% | 20,0% | 33,7% |
| DPS CAGR (B) | 15,8% | 18,9% | 17,8% | ej tillämpligt, ingen utdelning |
| Eget kapital CAGR (B) | 15,7% | 18,4% | 18,8% | 29,0% |
| Bred nettoskuld CAGR (B) | 14,1% | 9,8% | 22,5% | 12,4% |
| Utestående aktier vid årsslut CAGR (B) | 0,0% | 0,0% | 0,3% | 2,0% |
| Bokslutskurs CAGR (B) | 6,8% | 14,9% | 16,8% | saknas |
| FCF/aktie CAGR, före leasing (B) | 15,0%¹ | 29,5% | 27,9% | 47,9% |
¹ Lifco: 5,6 till 9,8 kr i bolagets senaste omräknade FCF/aktie-serie 2021-2025, som även drar av minoritetsutdelning. De övriga här är före minoritetsutdelning och beräknade från års-CF. Nivå och CAGR är därför inte helt ekonomiskt identiska. Källor och år: femårstabellernas källor, särskilt [K05, s.133].
Lifcos tioårsöversikt 2016-2025 ger omsättning 8 987 till 28 251, EBITA 1 377 till 6 318 och EPS 2,00 till 8,00. Över nio års intervall motsvarar det cirka 13,6%, 18,4% och 16,7%. EPS har vuxit utan att aktieantalet ökats genom förvärvsemissioner i femårsperioden; spliten 2021 är teknisk och jämförelsetalen är omräknade. Röko har stark total tillväxt från en liten bas, men kapitaltillskott 2021-2023 är en del av finansieringen. Börsintroduktionen 2025 bestod däremot av befintliga aktier och tog inte in ny förvärvskassa. Källor: [K05, s.133], [K23, s.22-23], [K22, s.23] och [K24].
09 / Aktieägarvänlighet, styrning och faktisk börsavkastning
Tabell 29. Aktieägarvänlighet, styrning och faktisk börsavkastning
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Stark ägarförankring, daterad årsuppgift | Carl Bennet AB 50,23% kapital / 68,93% röster, 31 dec 2025 | Börjesson med familj 2,5% kapital /16,5% röster; Hedelius 2,2%/15,2%,31 mars 2026 | Börjesson/Tisenhult 5,6%/29%; Jörgen Wigh 1,2%/3%,31 mars 2026 | Fredrik Karlsson 9,5%/27,4%; Tomas Billing 9,0%/27,2%; Johan Bladh 2,7%/10,1%,31 dec 2025 |
| Röstskillnad | A: 10 röster; B: 1 | A: 10; B: 1 | A: 10; B: 1 | A: 10; B: 1 |
| Incitament (analys) | Lång huvudägarhorisont, liten utspädning; huvudägarens kontroll är stark | Resultat/kapitaldisciplin och marknadsprissatta aktieoptioner; leverans ur eget innehav | Ledningens ägande och aktieoptioner; tillväxt- och R/RK-fokus | Grundarägande och lokalt delägande; optioner för att köpa minoritet är verkliga framtida krav |
| Minoritetsrisk (analys) | Huvudägaren kan bestämma centrala beslut; ekonomisk disciplin historiskt god | Röstkontroll med liten kapitalandel; viss korskoppling till samma ägartradition som Lagercrantz | Liknande röstkontroll och risk att resultatmål premierar tillväxt mer än total ROIC | Grundarna kontrollerar tillsammans mer än halva rösterna; värdering av framtida minoritetsköp är viktig |
| Rapporttransparens (analys) | Lång serie, bra kohortdata och förvärvslogg; flera mått kräver skuldavstämning | Tydliga kassaflöden och PPA, men earnoutvinster behöver normaliseras | Bra femårstal och TSR; vissa senaste finanstabeller är bildbaserade | Bra köpoptionsupplysningar men kort börshistorik och en felmärkt historikrad i Q3-noten |
Ägarkällor: [K05, s.14,80-84,101], [K07, s.38-45,160-161], [K08, s.35,44-47,67], [K09, s.10-19,66]. Dessa ägarandelar gäller angivna balansdagar, inte en separat livekontroll av hela ägarboken 27 oktober. Röstkontroll är ett konkret minoritetsvillkor, inte i sig bevis på missbruk.
Underlaget ger inga belägg i underlaget för att ett av bolagen genomgående belönar antal förvärv oavsett lönsamhet. Däremot är gruppvinsttillväxt och rörelsekapitalavkastning inte samma sak som tillväxt i FCF per aktie eller avkastning inklusive hela köpeskillingen. Rökos ersättningsriktlinjer nämner resultat, volym, arbetande kapital och kassaflöde; Lifcos rörliga ersättning bygger på förutbestämda resultatrelaterade kriterier. Exakta vikter och efterhandsavkastning för varje chefsbonus är inte fullt jämförbara. Lokalt delägande kan ge bra samstämmighet men flyttar också värde till framtida utköpspriser. Källor: ersättningsnoter och styrningsavsnitt ovan.
TSR, årlig avkastning inklusive återinvesterad utdelning, med senast verifierade årsrapporters slutdatum. Lifco till 31 december 2025, Lagercrantz till 31 mars 2026. Dessa är inte perioder som slutar vid värderingskursen.
Tabell 30. Aktieägarvänlighet, styrning och faktisk börsavkastning
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 1 år | 10,5% | saknas, verifierad återinvesterad serie | -3,0% | saknas¹ |
| 3 år | 27,3% | saknas, verifierad återinvesterad serie | 17,0% | ej tillämpligt, noterad mars 2025 |
| 5 år | 18,2% | saknas, verifierad återinvesterad serie | 22,0% | ej tillämpligt, noterad mars 2025 |
| 10 år | 24,7% | saknas, verifierad återinvesterad serie | 25,0% | ej tillämpligt, noterad mars 2025 |
Källor: [K05, s.14] (ettåriga totalavkastningar multiplicerade; tioårstotal 812,7%, avrundning finns) och [K08, s.35] (bolagets avrundade TSR-CAGR). ¹ Röko har bara cirka 19 månaders börshistorik. Avkastning från introduktionspris 2 048 till värderingskursen 2 045 är -0,15% totalt utan utdelning; det är inte ett exakt ettårigt TSR och introduktionspris är inte första stängningskursen. Från verifierad bokslutskurs 1 736 till värderingskursen är prisavkastningen +17,8%; heller inte ett ettårstal. Källa: [K09, s.10] och värderingskursen i analysuppdraget.
Aktuell TSR 1/3/5/10 år till 27 oktober 2026 är inte tillräckligt verifierad för en komplett fyrbolagstabell. En hämtad extern adjusted-close-serie gav bland annat Lifco 306,20 på datumet 31 dec 2025 mot årsrapportens 352,00, Addtech 333,40 på 31 mars 2026 mot 317,60, och Lagercrantz 241,20 mot 198,90. Serien innehöll även årsslutsdatum som inte var handelsdagar. Den underkändes. En andra kurskälla bekräftar Addtech 317,60 den 31 mars, vilket stärker att den första serien inte kan användas utan korrigering. Rapporten återger därför inte dess skenbart exakta TSR-tal. Filerna ligger kvar som underkänd kontroll, inte som analysindata. Full aktuell TSR bör hämtas från en verifierad utdelningsjusterad dagsserie med hantering av split och Addtechs avknoppning av AddLife 2016. Källa till motkontroll: [K25], kontrollerat 27 okt 2026; årsrapporterna ovan. Detta är en uttrycklig datalucka i uppdraget.
Aktieägarvänlighet handlar därför här främst om bevisat värde per aktie, kontantflöde, kapitaldisciplin och behandling av utspädning. Lifco får fördel av stabilt aktieantal och lång huvudägarhorisont. Addtech är mycket starkt på kapitalavkastning och EPS. Lagercrantz har ett mycket gott rapporterat TSR-rekord men aktuell dyr värdering ska inte förväxlas med framtida trygg avkastning. Röko har ännu inte bevisat ett långt börsrekord; ägarincitamenten är starka men inte likvärdiga med en verifierad tioårig TSR-serie.
10 / Värdering och avkastningsscenarier
Tabell 31. Värdering och avkastningsscenarier
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| EV-proxy, MSEK | 141 046 | 90 819 | 54 227 | 35 515 |
| P/E | 32,7 x | 36,5 x | 36,0 x | 34,6 x |
| EV/EBIT | 25,2 x | 27,6 x | 29,5 x | 26,8 x |
| EV/EBITA enligt bolagen | 20,8 x | 23,4 x | 26,1 x | 21,8 x |
| EV/normaliserad EBITA | 20,9 x | 24,2 x | 26,6 x | 22,3 x |
| EV/S | 4,73 x | 3,87 x | 4,68 x | 4,58 x |
| P/B | 5,88 x | 9,94 x | 10,37 x | 4,71 x |
| P/FCF före leasing | 25,3 x | 30,2 x | 37,7 x | 23,9 x |
| FCF-avkastning före leasing | 3,9% | 3,3% | 2,7% | 4,2% |
| Direktavkastning | 1,0% | 1,2% | 1,1% | 0,0% |
Källor: [K01, s.1-5,13,16-17,20,24-25], [K02, s.1-8,13-17], [K03, s.1-7,10-15,17] och [K04, s.1-5,8-12,25-30]. LTM till september 2026; balansdag 30 september 2026. R/B enligt läsanvisningen. Hämtat 27 oktober 2026. Samtliga multiplar är egna beräkningar. Normalisering: Lifco 6790-26 återkommande förvärvskostnader=6764; Addtech 3888-138 identifierade omvärderingsvinster=3750; Lagercrantz 2080-44=2036; Röko 1631-37 återkommande förvärvskostnader=1594. Addtech 138=79 FY2026+80 aktuellt halvår-21 jämförelsehalvår. De 55 i Safety ingår i aktuell 80 och dras inte av en gång till. Källor: [K07, s.148], [K26, s.15] och senaste förvärvsnoter. Normaliserade mått är analytiska proxyer; all annan osäker kvalitet i resultatet är inte därmed eliminerad.
P/E och EV/EBIT belastas av förvärvsavskrivningar och kan underskatta återkommande ekonomisk vinst om kundrelationerna underhålls med låg kostnad. EV/EBITA kan tvärtom överdriva vinst om man ignorerar verklig kundförlust, löpande M&A-kostnader och framtida minoritetsbetalningar. Därför används båda samt kassaflödet. Röko ser billigast ut på P/FCF före leasing/minoritetsutdelning, men har inte lägst EV/normaliserad EBITA och har lägst jämförbar total ROIC. Det är inte ett entydigt billighetsbevis.
Tabell 32. Värdering och avkastningsscenarier
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Historiskt boksluts-P/E, fem år (B) | 51,5 / 28,4 / 34,3 / 44,1 / 44,0 | 45,5 / 34,6 / 40,3 / 41,8 / 39,9 | 38,0 / 35,0 / 38,5 / 41,7 / 34,2 | ej tillämpligt / ej tillämpligt / ej tillämpligt / ej tillämpligt / 33,7 |
| Nuvarande P/E på LTM (B) | 32,7 | 36,5 | 36,0 | 34,6 |
Historik avser årsperioderna i femårstabellen och kurs / bolagets EPS; dagens huvud-P/E använder de angivna aktieantalen och LTM-moderresultat. Det innebär en liten skillnad i aktienämnare för Addtech/Lagercrantz. Historiska EV/EBITA-medianer är inte verifierade på en enhetlig daglig och skuldanpassad serie och anges därför inte. Nuvarande P/E är under de allra högsta bokslutsmultiplarna i Lifco/Addtech men fortfarande högt i absoluta tal. Källor: respektive aktieavsnitt och femårstabeller ovan.
Scenarier 5 och 10 år
Detta är egna scenarier, inte konsensus eller sannolikhetsviktade prognoser. Organisk och förvärvad omsättningstillväxt summeras; marginalförändringen inträffar till slutåret. Normaliserad EBITA växer därefter med omsättning och marginal. Bred nettoskuld antas växa lika mycket som EBITA, alltså konstant skuld/EBITA, och aktierna växer 0,1%/år i Addtech/Lagercrantz och 0% i övriga. Utdelning per aktie växer med omsättning per aktie. Slutbörsvärde=slut-EBITA×slutmultipel-slutskuld. Annualiserad slutvärdesavkastning=(slutkurs+summerade utdelningar)/startkurs upphöjt till 1/antal år, minus 1. Utdelningar återinvesteras inte; måttet är inte en kassaflödestidsvägd IRR. Ingen skatt eller courtage ingår.
Modellen tillåter att nettoskulden växer. Det är en finansieringsförutsättning, inte gratis tillväxt. Den höga förvärvstakten kräver fortsatt kassaflöde, säljarfinansiering eller ökad nominell lånevolym. Särskilt Röko måste visa att nya affärer ger ägarkassaflöde innan framtida utköp förfaller.
Svagt scenario. Egna antaganden daterade 27 okt 2026; startdata enligt senaste rapporter och värderingskurserna.
Tabell 33. Scenarier 5 och 10 år
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Organisk tillväxt/år | 1% | 1% | 1% | 0% |
| Förvärvad tillväxt/år | 3% | 3% | 3% | 4% |
| Marginalförändring till slutår | -2,0 procentenheter | -1,5 procentenheter | -2,0 procentenheter | -2,0 procentenheter |
| Slutmultipel EV/normaliserad EBITA | 15 x | 16 x | 16 x | 14 x |
| Annualiserad avkastning 5 år, B | -3,8% | -5,3% | -8,3% | -9,3% |
| Annualiserad avkastning 10 år, B | 0,5% | -0,1% | -1,6% | -2,9% |
Basscenario. Egna antaganden daterade 27 okt 2026; startdata enligt senaste rapporter och värderingskurserna.
Tabell 34. Scenarier 5 och 10 år
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Organisk tillväxt/år | 3% | 3% | 4% | 4% |
| Förvärvad tillväxt/år | 6% | 6% | 7% | 9% |
| Marginalförändring till slutår | 0,0 procentenheter | 0,0 procentenheter | 0,0 procentenheter | 0,0 procentenheter |
| Slutmultipel EV/normaliserad EBITA | 20 x | 21 x | 22 x | 19 x |
| Annualiserad avkastning 5 år, B | 8,9% | 6,8% | 7,3% | 8,7% |
| Annualiserad avkastning 10 år, B | 9,2% | 8,2% | 9,4% | 10,8% |
Starkt scenario. Egna antaganden daterade 27 okt 2026; startdata enligt senaste rapporter och värderingskurserna.
Tabell 35. Scenarier 5 och 10 år
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Organisk tillväxt/år | 5% | 5% | 6% | 6% |
| Förvärvad tillväxt/år | 8% | 9% | 10% | 12% |
| Marginalförändring till slutår | 1,0 procentenheter | 1,0 procentenheter | 1,0 procentenheter | 1,0 procentenheter |
| Slutmultipel EV/normaliserad EBITA | 25 x | 26 x | 27 x | 24 x |
| Annualiserad avkastning 5 år, B | 19,3% | 18,0% | 18,4% | 21,2% |
| Annualiserad avkastning 10 år, B | 16,3% | 16,1% | 17,4% | 19,6% |
Basfallet ger ungefär 9% årlig avkastning för Lifco och Röko, 7% för Lagercrantz och Addtech på fem års sikt. Spännvidden är stor och den är avsiktlig: en fallande kvalitetsmultipel kan äta upp flera års vinsttillväxt. På tio år ger basfallet Röko högst modellavkastning, cirka 10,8% per år, mot Lifcos 9,2%, Lagercrantz 9,4% och Addtechs 8,2%. Röko vinner även i det starka scenariot tack vare liten bas och högre möjlig förvärvstakt. För den som accepterar större genomförande- och finansieringsrisk kan Röko därför vara förstavalet för högsta råa tillväxtavkastning. Förstavalet Lifco gäller riskjusterad attraktivitet; scenarierna är inte sannolikhetsviktade och bevisar inte att Lifco har högst matematisk förväntad avkastning.
Tabell 36. Scenarier 5 och 10 år
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| EBITA-tillväxtkrav för 10%/år, exit basmultipel, 5 år¹ | 11,0% | 13,5% | 14,9% | 14,3% |
| Samma krav, 10 år¹ | 10,5% | 11,7% | 12,4% | 12,1% |
| Ingångskurs för 10% i vårt femårsbasfall, SEK² | 270 | 266 | 203 | 1 930 |
¹ Egen baklängesberäkning, oförändrad marginal och konstant skuld/EBITA, före utdelning och utspädning. Detta är tillväxt som krävs för ett valt avkastningskrav, inte en unik marknadsimplikation eller en DCF. ² Samma basslutvärde inklusive ackumulerad utdelning diskonterat 10%/år. Dessa nivåer ändras med antagandena och är inte objektiva riktkurser. Källa: egna scenarier och senaste rapporter ovan.
Känslighet: årlig slutvärdesavkastning på fem år, en ändring åt gången. Samtliga stressvärden är egna antaganden/beräkningar, övrigt lika.
Tabell 37. Scenarier 5 och 10 år
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Basfall 5 år | 8,9% | 6,8% | 7,3% | 8,7% |
| M&A-tillväxt -3 procentenheter | 6,0% | 3,9% | 4,5% | 5,9% |
| Förvärvspriser +25%, samma köpbudget | 7,7% | 5,6% | 6,0% | 7,0% |
| Slutmarginal -1 procentenhet | 8,0% | 5,5% | 6,1% | 7,7% |
| Slutmultipel -5 x | 2,4% | 0,9% | 1,3% | 0,6% |
Högre ränta visas separat i skuldtabellen för att inte låtsas att hela breda skulden omprissätts omedelbart. Den försvagar också förvärvskapaciteten och kan motivera lägre slutmultipel; kombinerade negativa utfall blir därför värre än en enskild rad. Förvärvsprisstressen antar samma vinst- och omsättningsprofil hos köpta bolag; om högre priser köper bättre kvalitet behöver tillväxtförlusten inte bli exakt 20%.
11 / Risker och motargument
Tabell 38. Risker och motargument
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Förvärvspris / goodwill | Större koncern kräver fler affärer; även 7 x justerad vinst blir dyrt om vinstkvaliteten sviker | Konkurrens om energi-/försvarsnischer; positiva earnoutvinster kan dölja underpresterande mål | Dyr aktie och många nya bolag kräver både lyckade köp och organisk leverans | Hög immateriell andel; framtida minoritetsköp ökar kapitalbehovet när enheterna lyckas |
| Konjunktur | Bygg/rivning/skog kan förbli svagt; Dental är stabilare men ingen garanti | Projekt, elnät och offentlig efterfrågan kan förskjutas; process/bygg svagt | Nuvarande starka orderleveranser kan normaliseras, samtidigt fortsatt byggsvaghet | B2C-mode/golf/skidutbildning och cykel kan svänga; inte ren defensiv industri |
| Finansiering | Obligationsmarknad och bankrefinansiering; snäv skuldindikator döljer lease/putbetalningar | Rörlig ränta, förvärvsskuld och arbetande kapital kan öka samtidigt | Bred skuld tydligt högre än headline; svag cash conversion minskar affärsutrymme | Bred skuld omkring 3 x EBITDA; betalningar till delägare kan binda framtida FCF |
| Organisation / kontroll | Många små enheter och beroende av lokal ledning | Teknisk kompetens och långvariga leverantörsavtal måste förnyas | Egna produkter ger ansvar för kvalitet, garanti, produktutveckling och cyberrisk | Ny VD-rollfördelning och grundarnas förvärvsförmåga; kortare testad konjunkturhistorik |
| Ägar- och värderingsrisk | Huvudägarkontroll; ROIC har fallit trots hög marginal | Hög kvalitetsvärdering och röstkontroll med begränsad kapitalandel | Högst EV/normaliserad EBITA och P/FCF i gruppen | Stark röstkontroll, kort börsrekord och värdering som redan förutsätter tillväxt |
Riskraderna är analys, förankrad i rapporternas riskavsnitt, aktuella balansräkningar och värdering. De är inte påståenden om konstaterade missförhållanden. FX kan påverka alla fyra samtidigt; kassaflödesproblem i ett antal lokala enheter kan ta tid att synas centralt.
12 / Poäng, rangordning och investeringsbeslut
Skalan är 1-10, där högre är bättre; i riskkolumnen betyder högre poäng lägre risk. Det är subjektiva bedömningar, inte statistiska modeller. Helhetsbetyget viktar kapitalallokering 20%, kapitalavkastning 15%, aktieägarvänlighet 15%, värde per aktie 10%, värdering 20% och risk 20%. Historisk TSR med olika slutdatum ges inte falsk jämförbarhet.
Tabell 39. Poäng, rangordning och investeringsbeslut
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Kapitalallokering | 9/10 | 9/10 | 8/10 | 7/10 |
| ROIC/ROCE/ROE och ROIIC | 8/10 | 9/10 | 8/10 | 7/10 |
| Aktieägarvänlighet | 9/10 | 8/10 | 8/10 | 7/10 |
| Värde per aktie | 8/10 | 9/10 | 9/10 | 8/10 |
| Värdering idag | 8/10 | 6/10 | 5/10 | 7/10 |
| Risk, högre = lägre risk | 8/10 | 8/10 | 7/10 | 6/10 |
| Helhet, viktat /10 | 8,3 | 8,1 | 7,3 | 6,9 |
| Riskjusterad rangordning idag | 1 | 2 | 3 | 4 |
Motivering till poängen. Lifco får högsta aktieägarbetyget tack vare lång kapitaldisciplin, stabilt aktieantal och bra kassaflöde; avtagande ROIC hindrar full poäng. Addtechs stabila 18%-nivå på gemensam ROIC och starka EPS ger högst kapitalavkastningsbetyg, men priset och de positiva omvärderingarna sänker aktuell värderingspoäng. Lagercrantz får högt produkt- och per-aktie-betyg, men 26,6 x normaliserad EBITA och 61% kassakonvertering gör marginalen för misstag liten. Röko får bra tillväxt- och incitamentsbetyg; total ROIC under 10%, bredare skuldsyn och kort börshistorik ger svagare riskbetyg. Skillnader på några tiondelar är inte mätprecision.
Tabell 40. Poäng, rangordning och investeringsbeslut
| Fråga | Vinnare | Avgörande skäl |
|---|---|---|
| Bäst historisk kapitalallokering | Lifco, med Addtech mycket nära | Lång förvärvsdisciplin, kohortdata och värdeskapande utan förvärvsutspädning. Addtech vinner om total kapitalavkastning ges störst vikt. |
| Bäst belagd avkastning på nytt kapital | Addtech | Stark total ROIC och både tre-/fyraårig ROIIC. Röko har högst enskilt treårstal, men känslig nämnare och svagare längre kontroll. |
| Mest aktieägarvänligt | Lifco | Ägarhorisont, enkel aktiestruktur ekonomiskt, liten utspädning och kassaflödesdisciplin; huvudägarens röstkontroll kvarstår. |
| Bäst värdering just nu | Lifco sammantaget; Röko lägst P/FCF före justeringar | Lifco lägst normaliserad EV/EBITA och starkare bevisad ekonomi. Röko är inte lägst på varje vinstmått. |
| Bäst riskjusterat köp vid värderingskurserna | Lifco | Basavkastning omkring 9% med bättre robusthet än Röko och lägre normaliserad vinstmultipel än övriga. |
| Störst möjlig rå uppsida | Röko | Det starka scenariot ger högst avkastning, men kräver uthållig förvärvstillväxt och finansiering. |
Konkreta villkor som skulle ändra slutsatsen
Följande är analysens bevakningströsklar, inte bolagens egna mål eller kovenanter. En enskild kvartalsavvikelse ger en kontrollsignal; försämring i två rapportperioder eller i ett helt LTM väger tyngre. Valuta och förvärvstidpunkter måste först stämmas av.
Tabell 41. Konkreta villkor som skulle ändra slutsatsen
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| ROIC inkl goodwill, gemensam | Under 12%: tydligt sänkt kvalitetsbetyg | Under 16%: kapitalavkastningsförsprånget ifrågasätts | Under 13%: otillräckligt vid hög multipel | Över 12% under flera LTM: tydlig uppgradering; under 9%: varning |
| ROIIC kontroll över 3-4 år | Under 10% bestående: avstå hög förvärvstakt | Under 15% båda fönster: sänk köpviljan | Under 12%: kräver lägre pris | Över 15% även längre fönster och god kassakvalitet krävs för tydlig uppgradering |
| Förvärvspris | Över 9 x EBITA på större kohort utan kvalitetsförklaring: ompröva | Över 10 x jämförbar EBITA: ompröva, kräver ny korrekt kohortberäkning | Över 10 x jämförbar EBITA: ompröva | Över 10 x EBITA inklusive rimlig minoritets-/skuldjustering: ompröva |
| Bred nettoskuld/EBITDA | Över 2,5 x: sänk förvärvsutrymme | Över 2,5 x: sänk riskbetyg | Över 3 x: invänta kassaflöde | Över 3,5 x: större försiktighet; under 2,5 x stärker tesen |
| FCF före leasing / EBITA | Under 65% bestående: sänk kvalitet | Under 65% bestående: sänk kvalitet | Över 75% stärker köpviljan; under 60% fortsatt varning | Under 65% eller växande utköpsbetalningar: sänk kvalitet |
| Marginal | Normaliserad EBITA under 21%: ompröva | Normaliserad under 15%: ompröva | Normaliserad under 17%: ompröva | Normaliserad under 19%: ompröva |
| Värdering som ändrar köprang | Över 25 x normaliserad EBITA: försprång minskar | Under 21 x med bibehållen ROIC: kan bli förstaval | Under 22 x och bättre kassaflöde: kan gå före Addtech | Under 18 x, högre ROIC och lägre bred skuld: kan gå före flera |
Priströsklar måste räknas om när nettoskuld och LTM-vinst förändras. En fallande kurs är inte tillräcklig om förvärvskvaliteten samtidigt blir sämre. Om Lifco tappar kapitaldisciplin och Addtech kan köpas nära samma normaliserade multipel, blir Addtech förstavalet. Om Röko bevisar högre total ROIC, betalar ut minoriteter utan att tömma kassan och kan köpas på lägre multipel, kan dess högre tillväxt väga tyngre än Lifcos längre historik.
13 / Källkritik och kvarvarande dataluckor
Rapporten skiljer på rapporterade tal, omräkningar och egna scenarier. Den kan ändå inte ge revisionssäkerhet för bolagens redovisning. Följande begränsningar är materiella:
• Aktuell TSR 1/3/5/10 för alla bolag är inte verifierad; en extern serie underkändes mot primärkällor. Rökos 3/5/10 år finns inte som noterad aktie.
• Enhetliga tioårsserier för alla balans-/avkastningsmått, dagliga historiska EV-multiplar, samt full förvärvskohort-IRR och pris/FCF saknas.
• Förvärvspriser och lönsamhet är delvis sammanlagda, pro forma och preliminära; ingen konstruerad precision för enskilda förvärv används.
• Gemensam ROIC använder bokvärden, två balansdagar och antagen skattesats. FX, förvärv mitt i perioden och avskrivning kan påverka; kvartalsvägning och kontant investerat kapital sedan start skulle förbättra måttet.
• EV har inget säkert marknadsvärde för restminoritet. Anticiperat förvärv gör att rapporterad moder-EPS i vissa fall inkluderar resultat vars kassaflöde ännu delvis tillfaller lokala delägare. Därför är minoritetsutdelningar och framtida utköp viktiga.
• Full LTM-leasingamortering för alla fyra saknas; huvudtabellens FCF är före denna. Finansiella nettoinvesteringar kan ge små definitionsskillnader.
• Exakta avtalsgränser och headroom för alla aktuella lånekovenanter kan inte beläggas.
• Rökos Q3 not 28 har en historisk etikettavvikelse i FY2025 kolumnen: 2% organisk tillväxt och -4% valuta står på missvisande rader. Årsrapportens avstämning 6078/5970-1 ger cirka 2%; detta används, inte -4% som organisk tillväxt.
• Några rapporttabeller är bilder. Lagercrantz senaste balans-, resultat- och kassaflödestabeller har därför lästs visuellt, inte enbart via textextraktion. Kontrollbilder och beräkningsdata sparas med modellen.
Investerartes: Lifco är analysens förstaval vid 283,40 kr, men värderingen förutsätter fortsatt vinsttillväxt och ger ingen stor säkerhetsmarginal om man kräver 10% per år. Addtech är det starkaste kapitalavkastningsbolaget och ett bra alternativ vid lägre relativ multipel. Lagercrantz är ett mycket bra bolag där dagens pris kräver mer uthålligt kassaflöde än det senaste utfallet visar. Röko är det mest offensiva valet: attraktiv tillväxtpotential, men det krävs högre total kapitalavkastning och mer finansiellt utrymme innan bolaget får högst riskjusterat betyg.
Bilaga A / Fullständiga modellindata
Bilagan återger det numeriska underlaget från projektets beräkningsmodell. Belopp är MSEK om inte annat anges. Resultat och kassaflöden avser LTM 1 oktober 2025 till 30 september 2026. Balansposter avser 30 september 2026; jämförelsebalanser avser 30 september 2025. R = rapporterat, B = beräknat eller harmoniserat, A = antagande.
A1. Resultaträkning och värderingsindata
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Aktiekurs, SEK | 283,40 | 309,20 | 229,40 | 2 045,00 |
| Aktier i värderingen, antal | 454 216 300 | 272 793 984 | 209 218 233 | 14 624 008 |
| Utestående exkl. egna aktier, antal | 454 216 300 | 270 084 026 | 206 191 347 | 14 624 008 |
| Nettoomsättning | 29 822 | 23 493 | 11 576 | 7 754 |
| Bruttoresultat | 13 265 | 7 943 | 4 520 | 3 509 |
| EBIT | 5 597 | 3 288 | 1 838 | 1 326 |
| EBITA / justerad EBITA | 6 790 | 3 888 | 2 080 | 1 631 |
| EBITDA / justerad EBITDA | 7 610 | 4 374 | 2 452 | 1 838 |
| Koncernresultat | 3 975 | 2 357 | 1 332 | 864 |
| Resultat till moderägarna | 3 937 | 2 309 | 1 332 | 864 |
| Finansnetto | -346 | -224 | -171 | -130 |
Källor: [K01], s.1-5,13,16-17,20,24-25, [K02], s.1-8,13-17, [K03], s.1-7,10-15,17, [K04], s.1-5,8-12,25-30. Kurs och aktieantal kommer från de ursprungliga värderingsindata. Se metodkapitlet för olika definitioner.
A2. Balansräkning och skuldbrygga
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Totalt eget kapital | 22 068 | 9 000 | 4 630 | 6 352 |
| Eget kapital till moderägarna | 21 905 | 8 484 | 4 630 | 6 352 |
| Totalt EK, september 2025 | 18 779 | 7 177 | 3 839 | 5 528 |
| Nettoskuld enligt bolaget | 12 321 | 6 471 | 5 190 | 4 842 |
| Harmoniserad bred nettoskuld | 12 321 | 6 471 | 6 232 | 5 609 |
| Bred nettoskuld, september 2025 | 13 263 | 5 674 | 5 281 | 3 717 |
| Likvida medel | 1 383 | 1 474 | 419 | 594 |
| Likvida medel, september 2025 | 1 467 | 1 015 | 600 | 491 |
| Alla immateriella tillgångar | 28 590 | 10 894 | 7 910 | 10 539 |
| Immateriella, september 2025 | 27 109 | 8 940 | 6 585 | 8 298 |
| Summa tillgångar | 44 416 | 22 504 | 14 485 | 15 210 |
| Leasingskuld, separat verifierad | 1 624 | saknas | 476 | 767 |
| Optioner / köpeskillingar, separat verifierade | 2 718 | saknas | 1 042 | 2 798 |
| Pensionsskuld enligt indata | 35 | 241 | 55 | 0 |
Källor: [K01], s.1-5,13,16-17,20,24-25, [K02], s.1-8,13-17, [K03], s.1-7,10-15,17, [K04], s.1-5,8-12,25-30. Kurs och aktieantal kommer från de ursprungliga värderingsindata. Se metodkapitlet för olika definitioner.
A3. Kassaflöden, utdelning och justeringar
| Mått / period | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| Kassaflöde löpande verksamhet | 5 500 | 2 982 | 1 498 | 1 329 |
| Nettoinvesteringar enligt delår | 420 | 192 | 226 | 80 |
| Förvärv: kontant flöde enligt modell | 1 930 | 1 775 | 937 | 2 259 |
| Leasingamortering LTM | 372 | saknas | saknas | saknas |
| Minoritetens utdelningar LTM | 248 | saknas | 59 | 147 |
| Utdelning till moderägare LTM | 1 226 | 972 | 515 | 0 |
| Senast beslutad utdelning, SEK/aktie | 2,70 | 3,60 | 2,50 | 0,00 |
| Nettoflöde aktier / optioner; inflöde + | 0 | 14 | -43 | 0 |
| Identifierad positiv resultatpost, LTM | 0 | 138 | 44 | 0 |
| Förvärvskostnad återförd i justerat EBITA | 26 | 0 | 0 | 37 |
| Kontant betald ränta, separat verifierad | saknas | saknas | saknas | 91 |
Källor: [K01], s.1-5,13,16-17,20,24-25, [K02], s.1-8,13-17, [K03], s.1-7,10-15,17, [K04], s.1-5,8-12,25-30. Kurs och aktieantal kommer från de ursprungliga värderingsindata. Se metodkapitlet för olika definitioner.
Saknas betyder att posten inte är separat verifierad i det sammanställda LTM-underlaget; det betyder inte noll. Röko-raden för kontanta förvärv visar köp på 2 259 MSEK; avyttringar på 22 MSEK ligger separat. Addtech och Lagercrantz kan inkludera mindre finansiella flöden i delårets nettoinvesteringsrad. Bred skuld/EBITDA använder bolagens EBITDA eller justerade EBITDA; efter normalisering blir talen cirka 1,62x, 1,53x, 2,59x och 3,11x.
Bilaga B / Historiska balans- och modellserier
Bilagan kompletterar huvudtextens finansiella historik med modellens balanser, kassaflöden, aktier och kontrollmått. År 1-5 är kalenderår 2021-2025 för Lifco/Röko och FY2022-FY2026 för Addtech/Lagercrantz. Alla belopp är MSEK om inte annat anges. Hela tabellrader hålls samman.
B1. Totalt eget kapital
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 10 756 | 4 259 | 2 228 | 1 991 |
| 2022 / FY2023 | 13 339 | 5 573 | 3 009 | 3 653 |
| 2023 / FY2024 | 15 332 | 6 478 | 3 468 | 4 942 |
| 2024 / FY2025 | 18 409 | 7 063 | 3 837 | 5 501 |
| 2025 / FY2026 | 19 277 | 8 363 | 4 436 | 5 515 |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B2. Harmoniserad bred nettoskuld
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 7 113 | 4 061 | 2 283 | 2 268 |
| 2022 / FY2023 | 8 576 | 4 325 | 2 727 | 4 291 |
| 2023 / FY2024 | 10 633 | 4 668 | 3 661 | 3 090 |
| 2024 / FY2025 | 11 594 | 5 280 | 4 457 | 3 468 |
| 2025 / FY2026 | 12 048 | 5 899 | 5 135 | 3 615 |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B3. Likvida medel
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 1 509 | 437 | 210 | 290 |
| 2022 / FY2023 | 1 703 | 606 | 360 | 558 |
| 2023 / FY2024 | 1 591 | 798 | 354 | 744 |
| 2024 / FY2025 | 1 517 | 1 168 | 456 | 421 |
| 2025 / FY2026 | 1 878 | 1 490 | 331 | 407 |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B4. Samtliga immateriella tillgångar
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 15 497 | 5 368 | 3 091 | 3 984 |
| 2022 / FY2023 | 18 286 | 6 312 | 3 964 | 7 339 |
| 2023 / FY2024 | 21 927 | 7 466 | 5 152 | 7 481 |
| 2024 / FY2025 | 25 400 | 8 709 | 6 106 | 8 337 |
| 2025 / FY2026 | 26 817 | 10 366 | 7 075 | 8 354 |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B5. Totala tillgångar
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 24 876 | 12 427 | 6 207 | 5 684 |
| 2022 / FY2023 | 29 771 | 15 271 | 8 033 | 10 180 |
| 2023 / FY2024 | 34 291 | 16 657 | 9 842 | 10 619 |
| 2024 / FY2025 | 38 889 | 18 513 | 11 222 | 11 475 |
| 2025 / FY2026 | 41 106 | 21 310 | 12 771 | 11 577 |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B6. Kassaflöde från löpande verksamhet
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 2 938 | 1 121 | 594 | 248 |
| 2022 / FY2023 | 3 069 | 1 911 | 1 070 | 515 |
| 2023 / FY2024 | 4 458 | 2 575 | 1 327 | 932 |
| 2024 / FY2025 | 4 630 | 2 709 | 1 322 | 1 097 |
| 2025 / FY2026 | 5 124 | 2 996 | 1 502 | 1 073 |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B7. Nettoinvesteringar i materiellt / immateriellt
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 297 | 120 | 112 | 53 |
| 2022 / FY2023 | 318 | 190 | 171 | 50 |
| 2023 / FY2024 | 439 | 185 | 122 | 75 |
| 2024 / FY2025 | 447 | 199 | 151 | 64 |
| 2025 / FY2026 | 472 | 178 | 195 | 62 |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B8. Kontant M&A enligt årsmodell
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 2 990 | 1 139 | 653 | 1 735 |
| 2022 / FY2023 | 2 399 | 1 204 | 846 | 2 435 |
| 2023 / FY2024 | 3 718 | 1 303 | 1 175 | 336 |
| 2024 / FY2025 | 2 891 | 1 602 | 1 131 | 786 |
| 2025 / FY2026 | 3 360 | 1 581 | 1 069 | 944 |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B9. Aktier vid årsslut, antal
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 454 216 300 | 269 528 000 | 203 547 000 | 13 484 000 |
| 2022 / FY2023 | 454 216 300 | 269 564 712 | 204 439 000 | 13 484 000 |
| 2023 / FY2024 | 454 216 300 | 269 779 292 | 205 940 000 | 14 832 500 |
| 2024 / FY2025 | 454 216 300 | 269 862 072 | 206 052 000 | 14 832 500 |
| 2025 / FY2026 | 454 216 300 | 269 960 442 | 206 159 271 | 14 624 008 |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B10. FCF före leasing per årsslutsaktie, SEK
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 5,81 | 3,71 | 2,37 | 14,46 |
| 2022 / FY2023 | 6,06 | 6,38 | 4,40 | 34,49 |
| 2023 / FY2024 | 8,85 | 8,86 | 5,85 | 57,78 |
| 2024 / FY2025 | 9,21 | 9,30 | 5,68 | 69,64 |
| 2025 / FY2026 | 10,24 | 10,44 | 6,34 | 69,13 |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B11. Gemensam ROCE exklusive immateriellt
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 91,1% | 50,9% | 57,2% | saknas |
| 2022 / FY2023 | 85,8% | 57,2% | 56,5% | 70,8% |
| 2023 / FY2024 | 86,7% | 56,0% | 56,3% | 66,8% |
| 2024 / FY2025 | 83,3% | 59,4% | 57,8% | 82,5% |
| 2025 / FY2026 | 82,7% | 60,6% | 61,9% | 94,0% |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B12. Bolagens rapporterade ROCE
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 22,5% | 20,0% | 20,0% | 13,6% |
| 2022 / FY2023 | 22,6% | 22,0% | 22,0% | 12,9% |
| 2023 / FY2024 | 22,6% | 22,0% | 20,0% | 13,1% |
| 2024 / FY2025 | 20,9% | 22,0% | 20,0% | 14,4% |
| 2025 / FY2026 | 20,5% | 22,0% | 20,0% | 14,8% |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B13. Bolagens rapporterade ROE
| Kalenderår / slut-FY | Lifco | Addtech | Lagercrantz | Röko |
|---|---|---|---|---|
| 2021 / FY2022 | 24,6% | 30,0% | 28,0% | 16,0% |
| 2022 / FY2023 | 23,1% | 32,0% | 29,0% | 13,7% |
| 2023 / FY2024 | 22,4% | 28,0% | 27,0% | 12,6% |
| 2024 / FY2025 | 19,5% | 29,0% | 28,0% | 13,4% |
| 2025 / FY2026 | 19,8% | 29,0% | 29,0% | 13,7% |
Källor och perioder: respektive historikkälla i huvudtexten. Egna beräkningar för gemensamma mått. Årsslutsaktier och avgränsningar följer modellen.
B14. Ingående balanser som används för tvåpunktsgenomsnitt
| Bolag | Ingående balansår | EK | Bred skuld | Kassa | Immateriellt |
|---|---|---|---|---|---|
| Lifco | 2020 | 8 676 | 4 776 | 1 170 | 11 610 |
| Addtech | 2021 | 3 450 | 3 134 | 420 | 4 496 |
| Lagercrantz | 2021 | 1 855 | 1 489 | 151 | 2 394 |
| Röko | 2020 | 719 | 952 | 192 | saknas |
Historiska ROCE-tal från bolagen använder deras egna definitioner och kan inte läsas som en gemensam IFRS-serie. Rökos ingående immateriella tillgångar för 2020 saknas i typade data; därför saknas gemensam ex-immateriell avkastning för 2021. Lifcos FCF/aktie-CAGR i huvudtexten bygger på bolagets omräknade serie och har annan minoritetsdefinition än tabell B10.
Bilaga C / Begrepp och beräkningsmetod
C1. Begrepp och definitioner
| Begrepp | Definition i detta underlag |
|---|---|
| EBIT | Rörelseresultat efter avskrivningar, före finansnetto och skatt. |
| EBITA | Resultat före förvärvsrelaterade immateriella avskrivningar enligt respektive bolags definition. Återförda kostnader och resultatvinster stäms av i huvudtexten. |
| EBITDA | Resultat före avskrivningar. Vissa bolag använder ett justerat mått. Leasing och förvärvsjusteringar gör att rena multipeljämförelser kräver försiktighet. |
| NOPAT | Analytiskt rörelseresultat efter skatt: EBIT x (1 - 20,6%). Skattesatsen är ett gemensamt antagande. |
| IC / investerat kapital | Totalt eget kapital + bred nettoskuld. Leasing och förvärvsrelaterade betalningsåtaganden ingår; goodwill behålls. |
| ROIC | NOPAT / genomsnittligt IC. Genomsnittet är medel av ingående och utgående balansdag. |
C2. Begrepp och definitioner
| Begrepp | Definition i detta underlag |
|---|---|
| Gemensam ROCE | EBIT / genomsnittligt (IC + kassa). Detta bruttokapitalmått skiljer sig från flera av bolagens egna definitioner. |
| ROCE ex immateriellt | EBIT / genomsnittligt (IC + kassa - alla immateriella tillgångar). Ger en bild av driften, men tar bort stora delar av förvärvspriset. |
| ROE | Koncernresultat / genomsnittligt totalt eget kapital. Högre skuld kan höja ROE utan att den operativa kapitalavkastningen förbättras. |
| ROIIC | Förändring i NOPAT / förändring i IC över tre eller fyra år. Påverkas av valuta, bokvärdesförändringar och förvärvstidpunkter; är inte en kohort-IRR. |
| FCF i jämförelsetabellerna | CFO minus nettoinvesteringar före förvärv och leasingamortering. Ägarkassaflöde kräver även hänsyn till leasing och lokala delägares kassaflöden. |
| EV-proxy | Börsvärde + harmoniserad bred nettoskuld. Marknadsvärdet av restminoritet är inte verifierat. |
C3. Begrepp och definitioner
| Begrepp | Definition i detta underlag |
|---|---|
| P/E och P/B | Börsvärde / resultat till moderägarna respektive eget kapital till moderägarna. |
| CAGR | Geometrisk årlig tillväxt: (slutvärde/startvärde)^(1/antal år) - 1. Fem observationer ger fyra års intervall. |
| TSR | Total aktieägaravkastning med utdelningar. Exakt återinvestering, split och avknoppningar måste hanteras i prisserien. |
| LTM / FY | LTM är senaste tolv månader. FY är räkenskapsåret, benämnt med slutåret. Addtech och Lagercrantz har april-mars. |
| Earnout / tilläggsköpeskilling | Framtida ersättning som beror på exempelvis förvärvets resultat. Omvärdering kan påverka redovisad vinst utan motsvarande operativt kassaflöde. |
| Köp-/säljoption för minoritet | Avtal om framtida köp av kvarvarande aktier. Ger ekonomiska betalningsåtaganden och måste skiljas från vanliga börsoptioner till ledningen. |
Bilaga D / Rapportarkiv och spårbarhet
Projektets finansiella rapportarkiv omfattar 64 huvudrapporter för de fyra bolagen. Originaldokumenten återges inte sida för sida i detta beslutsunderlag, men rapportidentitet, period och källa går att följa. Lagercrantz har även en separat hållbarhetsbilaga för 2024/25. En äldre Lifco-årsrapport 2021 finns som kompletterande analyskälla.
Lifco - samlade huvudrapporter
| Rapportfil | Dokumenttyp | Rapportperiod | Sidor |
|---|---|---|---|
| lifco_2022-ar.pdf [K30] | Årsredovisning | 2022-01-01 till 2022-12-31 | 156 |
| lifco_2022-fy.pdf [K31] | Bokslut inkl. Q4 | 2022-01-01 till 2022-12-31 | 23 |
| lifco_2023-ar.pdf [K16] | Årsredovisning | 2023-01-01 till 2023-12-31 | 158 |
| lifco_2023-fy.pdf [K32] | Bokslut inkl. Q4 | 2023-01-01 till 2023-12-31 | 23 |
| lifco_2024-ar.pdf [K27] | Årsredovisning | 2024-01-01 till 2024-12-31 | 154 |
| lifco_2024-fy.pdf [K33] | Bokslut inkl. Q4 | 2024-01-01 till 2024-12-31 | 23 |
| lifco_2025-q1.pdf [K34] | Delår Q1 | 2025-01-01 till 2025-03-31 | 22 |
| lifco_2025-q2.pdf [K35] | Delår Q2 | 2025-01-01 till 2025-06-30 | 24 |
| lifco_2025-q3.pdf [K36] | Delår Q3 | 2025-01-01 till 2025-09-30 | 24 |
| lifco_2025-ar.pdf [K05] | Årsredovisning | 2025-01-01 till 2025-12-31 | 159 |
| lifco_2025-fy.pdf [K37] | Bokslut inkl. Q4 | 2025-01-01 till 2025-12-31 | 23 |
| lifco_2026-q1.pdf [K38] | Delår Q1 | 2026-01-01 till 2026-03-31 | 24 |
| lifco_2026-q2.pdf [K39] | Delår Q2 | 2026-01-01 till 2026-06-30 | 24 |
| lifco_2026-q3.pdf [K01] | Delår Q3 | 2026-01-01 till 2026-09-30 | 25 |
Språk: svenska enligt arkivkontrollen. Hämtat 27 oktober 2026. FY-namnet följer räkenskapsårets slutår.
Addtech - samlade huvudrapporter
| Rapportfil | Dokumenttyp | Rapportperiod | Sidor |
|---|---|---|---|
| addtech_2022-ar.pdf [K19] | Årsredovisning | 2021-04-01 till 2022-03-31 | 74 |
| addtech_2022-fy.pdf [K40] | Bokslut inkl. Q4 | 2021-04-01 till 2022-03-31 | 27 |
| addtech_2023-ar.pdf [K41] | Årsredovisning | 2022-04-01 till 2023-03-31 | 80 |
| addtech_2023-fy.pdf [K42] | Bokslut inkl. Q4 | 2022-04-01 till 2023-03-31 | 26 |
| addtech_2024-ar.pdf [K18] | Årsredovisning | 2023-04-01 till 2024-03-31 | 155 |
| addtech_2024-fy.pdf [K43] | Bokslut inkl. Q4 | 2023-04-01 till 2024-03-31 | 25 |
| addtech_2025-q1.pdf [K44] | Delår Q1 | 2024-04-01 till 2024-06-30 | 21 |
| addtech_2025-q2.pdf [K45] | Delår Q2 | 2024-04-01 till 2024-09-30 | 22 |
| addtech_2025-q3.pdf [K46] | Delår Q3 | 2024-04-01 till 2024-12-31 | 22 |
| addtech_2025-ar.pdf [K28] | Årsredovisning | 2024-04-01 till 2025-03-31 | 152 |
| addtech_2025-fy.pdf [K47] | Bokslut inkl. Q4 | 2024-04-01 till 2025-03-31 | 25 |
| addtech_2026-q1.pdf [K48] | Delår Q1 | 2025-04-01 till 2025-06-30 | 20 |
| addtech_2026-q2.pdf [K26] | Delår Q2 | 2025-04-01 till 2025-09-30 | 21 |
| addtech_2026-q3.pdf [K49] | Delår Q3 | 2025-04-01 till 2025-12-31 | 22 |
| addtech_2026-ar.pdf [K07] | Årsredovisning | 2025-04-01 till 2026-03-31 | 166 |
| addtech_2026-fy.pdf [K50] | Bokslut inkl. Q4 | 2025-04-01 till 2026-03-31 | 24 |
| addtech_2027-q1.pdf [K51] | Delår Q1 | 2026-04-01 till 2026-06-30 | 21 |
| addtech_2027-q2.pdf [K02] | Delår Q2 | 2026-04-01 till 2026-09-30 | 22 |
Språk: svenska enligt arkivkontrollen. Hämtat 27 oktober 2026. FY-namnet följer räkenskapsårets slutår.
Lagercrantz - samlade huvudrapporter
| Rapportfil | Dokumenttyp | Rapportperiod | Sidor |
|---|---|---|---|
| lagercrantz_2022-ar.pdf [K21] | Årsredovisning | 2021-04-01 till 2022-03-31 | 88 |
| lagercrantz_2022-fy.pdf [K52] | Bokslut inkl. Q4 | 2021-04-01 till 2022-03-31 | 16 |
| lagercrantz_2023-ar.pdf [K53] | Årsredovisning | 2022-04-01 till 2023-03-31 | 100 |
| lagercrantz_2023-fy.pdf [K54] | Bokslut inkl. Q4 | 2022-04-01 till 2023-03-31 | 18 |
| lagercrantz_2024-ar.pdf [K20] | Årsredovisning | 2023-04-01 till 2024-03-31 | 104 |
| lagercrantz_2024-fy.pdf [K55] | Bokslut inkl. Q4 | 2023-04-01 till 2024-03-31 | 18 |
| lagercrantz_2025-q1.pdf [K56] | Delår Q1 | 2024-04-01 till 2024-06-30 | 15 |
| lagercrantz_2025-q2.pdf [K57] | Delår Q2 | 2024-04-01 till 2024-09-30 | 17 |
| lagercrantz_2025-q3.pdf [K58] | Delår Q3 | 2024-04-01 till 2024-12-31 | 17 |
| lagercrantz_2025-ar.pdf [K59] | Årsredovisning | 2024-04-01 till 2025-03-31 | 88 |
| lagercrantz_2025-fy.pdf [K60] | Bokslut inkl. Q4 | 2024-04-01 till 2025-03-31 | 19 |
| lagercrantz_2026-q1.pdf [K61] | Delår Q1 | 2025-04-01 till 2025-06-30 | 17 |
| lagercrantz_2026-q2.pdf [K62] | Delår Q2 | 2025-04-01 till 2025-09-30 | 17 |
| lagercrantz_2026-q3.pdf [K63] | Delår Q3 | 2025-04-01 till 2025-12-31 | 17 |
| lagercrantz_2026-ar.pdf [K08] | Årsredovisning | 2025-04-01 till 2026-03-31 | 126 |
| lagercrantz_2026-fy.pdf [K64] | Bokslut inkl. Q4 | 2025-04-01 till 2026-03-31 | 19 |
| lagercrantz_2027-q1.pdf [K65] | Delår Q1 | 2026-04-01 till 2026-06-30 | 17 |
| lagercrantz_2027-q2.pdf [K03] | Delår Q2 | 2026-04-01 till 2026-09-30 | 18 |
Språk: svenska enligt arkivkontrollen. Hämtat 27 oktober 2026. FY-namnet följer räkenskapsårets slutår.
Röko - samlade huvudrapporter
| Rapportfil | Dokumenttyp | Rapportperiod | Sidor |
|---|---|---|---|
| roko_2022-ar.pdf [K23] | Årsredovisning | 2022-01-01 till 2022-12-31 | 62 |
| roko_2022-fy.pdf [K66] | Bokslut inkl. Q4 | 2022-01-01 till 2022-12-31 | 24 |
| roko_2023-ar.pdf [K29] | Årsredovisning | 2023-01-01 till 2023-12-31 | 64 |
| roko_2023-fy.pdf [K67] | Bokslut inkl. Q4 | 2023-01-01 till 2023-12-31 | 26 |
| roko_2024-ar.pdf [K22] | Årsredovisning | 2024-01-01 till 2024-12-31 | 72 |
| roko_2024-fy.pdf [K68] | Bokslut inkl. Q4 | 2024-01-01 till 2024-12-31 | 27 |
| roko_2025-q1.pdf [K69] | Delår Q1 | 2025-01-01 till 2025-03-31 | 29 |
| roko_2025-q2.pdf [K70] | Delår Q2 | 2025-01-01 till 2025-06-30 | 30 |
| roko_2025-q3.pdf [K71] | Delår Q3 | 2025-01-01 till 2025-09-30 | 31 |
| roko_2025-ar.pdf [K09] | Årsredovisning | 2025-01-01 till 2025-12-31 | 104 |
| roko_2025-fy.pdf [K72] | Bokslut inkl. Q4 | 2025-01-01 till 2025-12-31 | 29 |
| roko_2026-q1.pdf [K73] | Delår Q1 | 2026-01-01 till 2026-03-31 | 30 |
| roko_2026-q2.pdf [K74] | Delår Q2 | 2026-01-01 till 2026-06-30 | 30 |
| roko_2026-q3.pdf [K04] | Delår Q3 | 2026-01-01 till 2026-09-30 | 31 |
Språk: svenska enligt arkivkontrollen. Hämtat 27 oktober 2026. FY-namnet följer räkenskapsårets slutår.
Kontrollspåret omfattar dokumentidentitet, rapportperiod, finansiella huvuddelar, PDF-läsning och rendering. Den externa historiska kursserien underkändes mot bolagens bokslutskurser och används inte som säker TSR-data. Dessa dataluckor behålls tydligt i beslutsunderlaget.
PDF:en sammanställer projektets research, analys och beräkningsunderlag per 27 oktober 2026. Den är formgiven 28 oktober 2026 utan att uppdatera marknadskurser eller lägga till nya bolagsnyheter. Kompletterande modellserier återges i bilagorna. Tekniska byggfiler, paketbibliotek och enskilda kontrollbilder är arbetsmaterial och återges inte som investeringsinnehåll.
Bilaga E / Fullständigt källregister
Käll-ID i texten är klickbara och leder till originalkällan. Källregistret nedan innehåller fullständiga webbadresser, rapportperioder där de finns i arkivregistret och sidangivelser som används i analysen. Samtliga källor hämtades eller kontrollerades 27 oktober 2026. Ett tomt publiceringsdatum kompletteras inte med ett gissat datum.
K01 / Lifco - delårsrapport 2026-01-01 till 2026-09-30 (Q3)
Period: 2026-01-01 till 2026-09-30 | Publiceringsdatum: se originalkällan / datum i huvudtexten | PDF-sidor i analysen: 1-5,13,16-17,20,24-25; 16-17
https://storage.mfn.se/959241fe-f81d-4f7c-b228-7dd25eb32793/delarsrapport-januari-september-2026.pdf
K02 / Addtech - delårsrapport 2026-04-01 till 2026-09-30 (Q2)
Period: 2026-04-01 till 2026-09-30 | Publicerad: 2026-10-22 | PDF-sidor i analysen: 1-8,13-17
https://mb.cision.com/Main/3619/4408596/4331361.pdf
K03 / Lagercrantz - delårsrapport 2026-04-01 till 2026-09-30 (Q2)
Period: 2026-04-01 till 2026-09-30 | Publicerad: 2026-10-23 | PDF-sidor i analysen: 1-7,10-15,17
https://storage.mfn.se/2e60de17-7e97-4fc1-bfb0-02021a23c481/delarsrapport-q2-2026-27.pdf
K04 / Röko - delårsrapport 2026-01-01 till 2026-09-30 (Q3)
Period: 2026-01-01 till 2026-09-30 | Publicerad: 2026-10-23 | PDF-sidor i analysen: 1-5,8-12,25-30
K05 / Lifco - årsredovisning 2025
Period: 2025-01-01 till 2025-12-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten | PDF-sidor i analysen: 4-12,16-24; 15; 14,92-94,133; 105; 116; 110-113; 133; 14,80-84,101; 14
https://network.s-z.se/app/uploads/sites/16/Lifco-arsredovisning-2025.pdf
K06 / Lifcos senaste beskrivning med fem affärsområden, 26 oktober 2026
Publiceringsdatum: se originalkällan / datum i huvudtexten
https://www.mfn.se/a/lifco/lifco-forvarvar-maxlight-i-storbritannien
K07 / Addtech - årsredovisning 2025/26
Period: 2025-04-01 till 2026-03-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten | PDF-sidor i analysen: 4-12,20-29; 20-29; 5; 94-97,160-165; 97; 95,148; 160; 107; 38-45,160-161; 148
https://www.addtech.se/fileadmin/user_upload/Arsredovisningar/Addtech-AR-25-26.pdf
K08 / Lagercrantz - årsredovisning 2025/26
Period: 2025-04-01 till 2026-03-31 | Publicerad: 2026-07-06 | PDF-sidor i analysen: 4-13; 5; 35-37,48-52,76-79; 49; 52; 34-35; 80-81; 35,44-47,67; 35
https://storage.mfn.se/7e0fc1d3-8c5a-4b30-b924-78e3d081fb23/lagercrantz-ar-inkl-har-2025-26.pdf
K09 / Röko - årsredovisning 2025
Period: 2025-01-01 till 2025-12-31 | Publicerad: 2026-03-30 | PDF-sidor i analysen: 4-9,58; 58; 48-52,98-103; 7; 71; 52,81; 10,81; 5; 10-19,66; 10
https://storage.mfn.se/7de705ef-a720-48fe-92e0-3defdc28820d/roko-arsredovisning-2025.pdf
K10 / Lagercrantz pressarkiv 2026
Publiceringsdatum: se originalkällan / datum i huvudtexten
https://www.lagercrantz.com/media/press-archive/?year=2026
K11 / optionsmeddelandet 1 oktober
Publiceringsdatum: se originalkällan / datum i huvudtexten
https://view.news.eu.nasdaq.com/view?id=bf398cef70cda6daf7ea2a387be64fce5&lang=en&src=listed
K12 / Rökos VD-skifte 8 mars 2026
Publiceringsdatum: se originalkällan / datum i huvudtexten
K13 / CyTech 4 augusti
Publiceringsdatum: se originalkällan / datum i huvudtexten
https://view.news.eu.nasdaq.com/view?id=b15cb511a493300f6157047455c9b8573&lang=en&src=micro
K14 / EFN 23 oktober 2026
Publiceringsdatum: se originalkällan / datum i huvudtexten
https://efn.se/tre-forlorare-och-en-vinnare-bland-serieforvarvarna
K15 / Nyhetsbyrån Direkt/EFN 23 september
Publiceringsdatum: se originalkällan / datum i huvudtexten
https://efn.se/seb-roko-handlas-med-rabatt-mot-jamforbara-bolag
K16 / Lifco - årsredovisning 2023
Period: 2023-01-01 till 2023-12-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten | PDF-sidor i analysen: 75,94-99
https://network.s-z.se/app/uploads/sites/16/lifco_arsredovisning_2023-1.pdf
K17 / Lifco - årsredovisning 2021
Publicerad: 2022-03-25 | PDF-sidor i analysen: 58-63,85
https://network.s-z.se/app/uploads/sites/16/sv_lifco_arsredovisning_2021_webb-2.pdf
K18 / Addtech - årsredovisning 2023/24
Period: 2023-04-01 till 2024-03-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten | PDF-sidor i analysen: 74-77,132
https://www.addtech.se/fileadmin/user_upload/Addtech-Arsredovisning-23-24.pdf
K19 / Addtech - årsredovisning 2021/22
Period: 2021-04-01 till 2022-03-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten | PDF-sidor i analysen: 37-39
K20 / Lagercrantz - årsredovisning 2023/24
Period: 2023-04-01 till 2024-03-31 | Publicerad: 2024-07-05 | PDF-sidor i analysen: 57-61,85
https://mb.cision.com/Main/995/4012146/2904826.pdf
K21 / Lagercrantz - årsredovisning 2021/22
Period: 2021-04-01 till 2022-03-31 | Publicerad: 2022-07-11 | PDF-sidor i analysen: 48-52,74
https://mb.cision.com/Main/995/3599643/1603222.pdf
K22 / Röko - årsredovisning 2024
Period: 2024-01-01 till 2024-12-31 | Publicerad: 2025-02-21 | PDF-sidor i analysen: 19-23; 23
https://storage.mfn.se/972e8287-6d09-4f1d-b38c-63fd74850a39/roko-ar24.pdf
K23 / Röko - årsredovisning 2022
Period: 2022-01-01 till 2022-12-31 | Publicerad: 2023-04-12 | PDF-sidor i analysen: 19-23; 10; 22-23
https://network.s-z.se/app/uploads/sites/13/2023/04/Roko-Arsredovisning-2022.pdf
K24 / IPO-meddelande 4 mars 2025
Publiceringsdatum: se originalkällan / datum i huvudtexten
K25 / Addtech historiska priser
Publiceringsdatum: se originalkällan / datum i huvudtexten
https://closelook.net/zh/indices/stock/addt-b.st/price-history/
K26 / Addtech - delårsrapport 2025-04-01 till 2025-09-30 (Q2)
Period: 2025-04-01 till 2025-09-30 | Publicerad: 2025-10-23 | PDF-sidor i analysen: 15
https://mb.cision.com/Main/3619/4254308/3738638.pdf
K27 / Lifco - årsredovisning 2024
Period: 2024-01-01 till 2024-12-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://network.s-z.se/app/uploads/sites/16/Lifco_arsredovisning-2024-1.pdf
K28 / Addtech - årsredovisning 2024/25
Period: 2024-04-01 till 2025-03-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://www.addtech.se/fileadmin/user_upload/Arsredovisningar/Addtech-Arsredovisning-24-25.pdf
K29 / Röko - årsredovisning 2023
Period: 2023-01-01 till 2023-12-31 | Publicerad: 2024-03-29
https://network.s-z.se/app/uploads/sites/13/2024/03/Roko-AR23_vFinal.pdf
K30 / Lifco - årsredovisning 2022
Period: 2022-01-01 till 2022-12-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://network.s-z.se/app/uploads/sites/16/se_lifco_arsredovisning_2022-2.pdf
K31 / Lifco - bokslutskommuniké 2022
Period: 2022-01-01 till 2022-12-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten
K32 / Lifco - bokslutskommuniké 2023
Period: 2023-01-01 till 2023-12-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://storage.mfn.se/14eb3946-0c82-4ff9-b7b2-aafd141c4330/bokslutskommunike-2023.pdf
K33 / Lifco - bokslutskommuniké 2024
Period: 2024-01-01 till 2024-12-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://storage.mfn.se/df35ae51-9870-4128-976a-0827d51675c5/bokslutskommunike-2024.pdf
K34 / Lifco - delårsrapport 2025-01-01 till 2025-03-31 (Q1)
Period: 2025-01-01 till 2025-03-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://storage.mfn.se/6fe4bc9a-862e-4dd6-ae81-caf983527f89/delarsrapport-januari-mars-2025.pdf
K35 / Lifco - delårsrapport 2025-01-01 till 2025-06-30 (Q2)
Period: 2025-01-01 till 2025-06-30 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://storage.mfn.se/00bde367-ca0f-4648-b9b8-36fb4ec52da4/delarsrapport-januari-juni-2025.pdf
K36 / Lifco - delårsrapport 2025-01-01 till 2025-09-30 (Q3)
Period: 2025-01-01 till 2025-09-30 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://storage.mfn.se/ce04c45a-a10f-4931-83a1-1cc25da739e8/delarsrapport-januari-september-2025.pdf
K37 / Lifco - bokslutskommuniké 2025
Period: 2025-01-01 till 2025-12-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://storage.mfn.se/4fb52123-bb15-4b8c-a3bc-c7c4d5e0621a/bokslutskommunike-2025.pdf
K38 / Lifco - delårsrapport 2026-01-01 till 2026-03-31 (Q1)
Period: 2026-01-01 till 2026-03-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://storage.mfn.se/d4b805a0-dc79-4f32-9c57-91c00391bba9/delarsrapport-januari-mars-2026.pdf
K39 / Lifco - delårsrapport 2026-01-01 till 2026-06-30 (Q2)
Period: 2026-01-01 till 2026-06-30 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://storage.mfn.se/1ed72c57-d67d-49ae-90f2-40550fb094f2/delarsrapport-januari-juni-2026.pdf
K40 / Addtech - bokslutskommuniké 2022
Period: 2021-04-01 till 2022-03-31 | Publicerad: 2022-05-17
https://mb.cision.com/Main/3619/3567945/1580527.pdf
K41 / Addtech - årsredovisning 2022/23
Period: 2022-04-01 till 2023-03-31 | Publiceringsdatum: se originalkällan / datum i huvudtexten
https://www.addtech.se/fileadmin/user_upload/Arsredovisningar/Addtech-Arsredovisning-22-23.pdf
K42 / Addtech - bokslutskommuniké 2023
Period: 2022-04-01 till 2023-03-31 | Publicerad: 2023-05-17
https://mb.cision.com/Main/3619/3771133/2066417.pdf
K43 / Addtech - bokslutskommuniké 2024
Period: 2023-04-01 till 2024-03-31 | Publicerad: 2024-05-16
https://mb.cision.com/Main/3619/3982144/2800625.pdf
K44 / Addtech - delårsrapport 2024-04-01 till 2024-06-30 (Q1)
Period: 2024-04-01 till 2024-06-30 | Publicerad: 2024-07-12
https://mb.cision.com/Main/3619/4013972/2913144.pdf
K45 / Addtech - delårsrapport 2024-04-01 till 2024-09-30 (Q2)
Period: 2024-04-01 till 2024-09-30 | Publicerad: 2024-10-24
https://mb.cision.com/Main/3619/4055098/3071464.pdf
K46 / Addtech - delårsrapport 2024-04-01 till 2024-12-31 (Q3)
Period: 2024-04-01 till 2024-12-31 | Publicerad: 2025-02-04
https://mb.cision.com/Main/3619/4099759/3242539.pdf
K47 / Addtech - bokslutskommuniké 2025
Period: 2024-04-01 till 2025-03-31 | Publicerad: 2025-05-15
https://mb.cision.com/Main/3619/4150156/3450133.pdf
K48 / Addtech - delårsrapport 2025-04-01 till 2025-06-30 (Q1)
Period: 2025-04-01 till 2025-06-30 | Publicerad: 2025-07-15
https://mb.cision.com/Main/3619/4206973/3580486.pdf
K49 / Addtech - delårsrapport 2025-04-01 till 2025-12-31 (Q3)
Period: 2025-04-01 till 2025-12-31 | Publicerad: 2026-02-05
K50 / Addtech - bokslutskommuniké 2026
Period: 2025-04-01 till 2026-03-31 | Publicerad: 2026-05-20
https://mb.cision.com/Main/3619/4347026/4102742.pdf
K51 / Addtech - delårsrapport 2026-04-01 till 2026-06-30 (Q1)
Period: 2026-04-01 till 2026-06-30 | Publicerad: 2026-07-14
https://mb.cision.com/Main/3619/4373192/4191565.pdf
K52 / Lagercrantz - bokslutskommuniké 2022
Period: 2021-04-01 till 2022-03-31 | Publicerad: 2022-05-17
https://mb.cision.com/Main/995/3568094/1580517.pdf
K53 / Lagercrantz - årsredovisning 2022/23
Period: 2022-04-01 till 2023-03-31 | Publicerad: 2023-07-11
https://mb.cision.com/Main/995/3803545/2183907.pdf
K54 / Lagercrantz - bokslutskommuniké 2023
Period: 2022-04-01 till 2023-03-31 | Publicerad: 2023-05-16
https://mb.cision.com/Main/995/3770070/2062377.pdf
K55 / Lagercrantz - bokslutskommuniké 2024
Period: 2023-04-01 till 2024-03-31 | Publicerad: 2024-05-17
https://mb.cision.com/Main/995/3985890/2813644.pdf
K56 / Lagercrantz - delårsrapport 2024-04-01 till 2024-06-30 (Q1)
Period: 2024-04-01 till 2024-06-30 | Publicerad: 2024-07-18
https://mb.cision.com/Main/995/4016903/2921886.pdf
K57 / Lagercrantz - delårsrapport 2024-04-01 till 2024-09-30 (Q2)
Period: 2024-04-01 till 2024-09-30 | Publicerad: 2024-10-25
https://mb.cision.com/Main/995/4056431/3074484.pdf
K58 / Lagercrantz - delårsrapport 2024-04-01 till 2024-12-31 (Q3)
Period: 2024-04-01 till 2024-12-31 | Publicerad: 2025-01-31
https://mb.cision.com/Main/995/4098664/3237677.pdf
K59 / Lagercrantz - årsredovisning 2024/25
Period: 2024-04-01 till 2025-03-31 | Publicerad: 2025-07-04
https://storage.mfn.se/fed7f4d5-95e6-431a-a4e0-4bae9e7b99b2/lagercrantz-arsredovisning-2024_25.pdf
K60 / Lagercrantz - bokslutskommuniké 2025
Period: 2024-04-01 till 2025-03-31 | Publicerad: 2025-05-20
https://mb.cision.com/Main/995/4152520/3457953.pdf
K61 / Lagercrantz - delårsrapport 2025-04-01 till 2025-06-30 (Q1)
Period: 2025-04-01 till 2025-06-30 | Publicerad: 2025-07-18
https://storage.mfn.se/bc687c35-a8b1-461f-bd55-37c526867470/delarsrapport-q1-2025-26.pdf
K62 / Lagercrantz - delårsrapport 2025-04-01 till 2025-09-30 (Q2)
Period: 2025-04-01 till 2025-09-30 | Publicerad: 2025-10-24
https://storage.mfn.se/06107149-7575-4808-b9d8-84305512b95d/delarsrapport-lagercrantz-q2-2025-26.pdf
K63 / Lagercrantz - delårsrapport 2025-04-01 till 2025-12-31 (Q3)
Period: 2025-04-01 till 2025-12-31 | Publicerad: 2026-02-06
K64 / Lagercrantz - bokslutskommuniké 2026
Period: 2025-04-01 till 2026-03-31 | Publicerad: 2026-05-19
https://storage.mfn.se/0b095695-1158-4a44-869a-e5160f1c4edb/bokslutskommunike-2025-26.pdf
K65 / Lagercrantz - delårsrapport 2026-04-01 till 2026-06-30 (Q1)
Period: 2026-04-01 till 2026-06-30 | Publicerad: 2026-07-17
https://storage.mfn.se/bce430b3-b0bc-4db6-a220-af68b33153b6/delarsrapport-q1-2026-27.pdf
K66 / Röko - bokslutskommuniké 2022
Period: 2022-01-01 till 2022-12-31 | Publicerad: 2023-02-20
https://network.s-z.se/app/uploads/sites/13/2023/02/230220-Roko-Bokslutskommunike-22.pdf
K67 / Röko - bokslutskommuniké 2023
Period: 2023-01-01 till 2023-12-31 | Publicerad: 2024-02-16
https://network.s-z.se/app/uploads/sites/13/2024/02/240216-Roko-Bokslutskommunike-23.pdf
K68 / Röko - bokslutskommuniké 2024
Period: 2024-01-01 till 2024-12-31 | Publicerad: 2025-02-06
K69 / Röko - delårsrapport 2025-01-01 till 2025-03-31 (Q1)
Period: 2025-01-01 till 2025-03-31 | Publicerad: 2025-04-29
https://storage.mfn.se/9baf7526-d0a3-46c3-a36f-debbdb84f76e/250429-roko-delarsrapport-q12025-vf.pdf
K70 / Röko - delårsrapport 2025-01-01 till 2025-06-30 (Q2)
Period: 2025-01-01 till 2025-06-30 | Publicerad: 2025-07-17
K71 / Röko - delårsrapport 2025-01-01 till 2025-09-30 (Q3)
Period: 2025-01-01 till 2025-09-30 | Publicerad: 2025-10-24
K72 / Röko - bokslutskommuniké 2025
Period: 2025-01-01 till 2025-12-31 | Publicerad: 2026-02-05
K73 / Röko - delårsrapport 2026-01-01 till 2026-03-31 (Q1)
Period: 2026-01-01 till 2026-03-31 | Publicerad: 2026-04-21
K74 / Röko - delårsrapport 2026-01-01 till 2026-06-30 (Q2)
Period: 2026-01-01 till 2026-06-30 | Publicerad: 2026-07-17
Analysen och dess antaganden avser 27 oktober 2026. PDF-versionen skapas från samma innehåll med GATEKEEPR:s gemensamma rapportlayout.