Meta Platforms – AI-revolution eller kapitalkrävande värdefälla?
Gatekeeper Research | Fullständig verksamhetsresearch och fundamental investeringsanalys | 29 oktober 2026
Referenskursen 627,40 USD är en observerad intradagsnotering från Google Finance den 29 oktober 2026 ca 14:10 ET, inte dagens slutkurs. Föregående börsdags slutkurs var 612,49 USD. Börsvärde och värderingsmultiplar kan ändras när aktien handlas. Denna analys är ett investeringsunderlag, inte en garanti. [S0]
Det viktigaste på en minut
| Fråga | Utfall | Tolkning |
|---|---|---|
| Referenskurs | 627,40 USD | 29/10 2026, intradag |
| Aktieantal 16 oktober 2026, A+B | 2,556 md | Före Class C-fördelning |
| Börsvärde vid referenskurs | 1 603,8 md USD | Pris × befintliga A+B |
| R12 omsättning | 241,6 md USD | 2025 + 9m26 − 9m25 |
| R12 EBIT, GAAP | 79,4 md USD | Inkluderar legal kostnad Q3 |
| R12 EBIT, exkl. Q3-rättskostnad | 89,3 md USD | Ej fri från andra engångsposter |
| R12 CFO | 133,1 md USD | Operativt kassaflöde |
| R12 capex inkl. finansiell leasingamortering | 108,0 md USD | Enligt bolagets FCF-definition |
| R12 rapporterat FCF | 25,1 md USD | FCF-yield 1,57 % |
| R12 SBC | 26,9 md USD | Redovisad kostnad i EBIT, ej kontant CFO-avdrag |
| Prognos capex 2026 | 135–145 md USD | Senaste guidning Q3 [S1] |
| Nettofinansiell skuld 30 sep | 1,2 md USD | Bokfört lån inkl. kort del minus likvida placeringar |
| DCF Bear / Base / Bull | 163 / 655 / 1 221 USD | Våra scenarier, inte riktkurser från konsensus |
| Sannolikhetsviktat DCF | 673 USD | Bear 25 %, Base 50 %, Bull 25 % |
Slutsatsens skärpa: Meta får kredit för bevisad AI-effektivisering i annonseringen, men inte automatiskt för att alla nya AI-produkter blir lönsamma. Capex räknas på kontantbasis; förändringar av serverns redovisade nyttjandeperiod får inte användas för att bortförklara kassaflödesbehov.
1. Executive investment summary – tio slutsatser
1. Annonsmaskinen fungerar. Q3 2026 växte intäkterna 26 % medan dagliga Family-användare ökade 3 %. Kombinationen av volym, monetarisering och annonspris är den reella vallgraven. [S1]
2. Metas skyddsvall är ovanligt stark men inte monopolistisk. Instagram och Facebook har enorm distribution; YouTube, TikTok, Google Search och Amazon konkurrerar om annonsörernas budgetar på olika sätt. [S7–S9]
3. AI inom annonseringen skapar observerbar produktnytta. Förbättrad rankning och rekommendation har dokumenterade effekter i vissa tester. Dessa kan inte läggas direkt ovanpå koncerntillväxten som en separat vinstpost. [S1][S10]
4. Det centrala problemet är kapitalavkastningen. Capex har ökat från 39,2 md 2024 till 72,2 md 2025 och guidat cirka 140 md 2026. Kassaflödet efter investeringar har försvagats. [S1–S3]
5. R12-vinsten underskattar inte nödvändigtvis risken. EBIT belastas av nya avskrivningar med eftersläpning medan kontanta investeringar belastar direkt. Förlängda nyttjandeperioder minskar redovisad kostnad, inte köpeskillingen. [S2]
6. SBC är en stor ägarkostnad. R12-kostnaden omkring 26,9 md USD måste hanteras som antingen ekonomiskt kassakrav eller framtida utspädning. Inte båda samtidigt. [S2][S4]
7. WhatsApp är det trovärdigaste nya kommersiella området. Företagsmeddelanden och agenter har relevant betalningsnytta, men separat AI-lönsamhet kan ännu inte fastställas. [S1][S10]
8. Reality Labs är fortfarande ett dyrt experiment. Smartglasögon visar stark relativ position, men historisk vinst och kapitalkostnad är långt ifrån intjänade. [S2][S11]
9. 2026 års finansieringar är en regimförändring. Obligationer, fleråriga åtaganden och prissatta emissioner gör ägarandel och nettokapital viktigare än tidigare. [S4][S5]
10. Priset ger en begränsad säkerhetsmarginal. Base-DCF 655 USD mot 627,40 USD kurs är ingen betydande rabatt, särskilt när modellen är känslig för terminaltillväxt och capex.
2. Var pengarna tjänas: Family of Apps och Reality Labs
Metas annonser köps för att skapa försäljning, leads, appinstallationer och varumärkeseffekt. Plattformen kombinerar stor räckvidd, en annonsauktion och maskininlärning för att välja annons som uppskattas ge bäst utfall. AI har därmed en direkt monetär koppling till Metas befintliga resultat – något som inte automatiskt gäller frontier-modeller eller VR. [S1][S2]
Family of Apps (FoA) omfattar Facebook, Instagram, Messenger, WhatsApp, Reels, Stories och Threads. Facebook ger nätverk, grupper och marknadsplatser; Instagram och Reels ger kreativ, visuellt driven upptäckt; WhatsApp/Messenger erbjuder företagsrelationer och dialoger; Threads tillför annonsyta och tid. Gemensamma verktyg och relationer sänker kostnaden för att lansera nya tjänster men användardata kan inte obehindrat kombineras mellan produkter och regioner. [S2][S8]
| Segment | Omsättning FY2025 | EBIT FY2025 | EBIT-marginal |
|---|---|---|---|
| Family of Apps | 198,8 | 102,5 | 51,6 % |
| Reality Labs | 2,2 | −19,2 | Negativ |
| Meta | 201,0 | 83,3 | 41,4 % |
2026 Q3 omsatte FoA 64,2 md USD, medan Reality Labs omsatte 0,44 md och förlorade 4,13 md i rörelsen. För R12 är FoA-EBIT cirka 98,2 md rapporterat eller 108,1 md om hela Q3:s specifika rättsliga kostnad på 9,89 md läggs tillbaka. RL:s R12-förlust är cirka 18,8 md. Siffrorna ska inte tolkas som att FoA kan drivas utan sin del av AI-infrastrukturen. [S1–S3]
Annonsintäkter: tillväxt med en mogen användarbas
I Q3 2026 steg annonsvisningarna 10 % och det realiserade genomsnittspriset 14 %. Deras kombinerade effekt (1,10 × 1,14 − 1) är 25,4 %, ungefär de 26 % annonsintäkterna steg med. Användare kan vara nästan oförändrade och intäkterna växa genom fler relevanta visningar, ändrad formatmix, mer tid, priser och bättre konvertering. Detta är inte ett löfte om att varje sådan drivkraft fortsätter. [S1]
Om annonspriset stiger 5 % behöver annonsvisningarna matematiskt utvecklas ungefär så här för önskad total tillväxt, allt annat lika:
| Intäktsökning | Antagande: +5 % annonspris | Nödvändig ökning av annonsvisningar |
|---|---|---|
| 5 % | +5 % | 0,0 % |
| 10 % | +5 % | 4,8 % |
| 15 % | +5 % | 9,5 % |
| 20 % | +5 % | 14,3 % |
Den ekonomiska begränsningen är inte bara tid och annonsyta: annonsörernas inkrementella avkastning måste också motivera högre budgetar. En förbättring i annonsörernas ROAS får därför inte okritiskt räknas som lika stor ökning av Metas intäkter.
3. Konkurrensposition och verkliga hot
En extern prognos från EMARKETER under april 2026 bedömde att Meta kunde nå 26,8 % av global netto digital reklam 2026 och Google 26,4 %. Detta är inte samma mått som bolagens bruttoannonseringsintäkter i 10-K, och konkurrensen kan inte beskrivas med en enda marknadsandel. [S7]
| Dimension | Meta | Google/YouTube | TikTok | Amazon Ads |
|---|---|---|---|---|
| Största styrka | Social distribution, reklamauktion | Sökintention, YouTube, Android | Kortvideo och uppmärksamhet | Köp- och transaktionsdata |
| Tillgång till användartid | Mycket hög | Mycket hög | Hög | Lägre socialt, hög kommersiell |
| Data om köptillfälle | Indirekt/partnermätning | Sök- och verktygsdata | Beteendesignaler | Starka transaktionssignaler |
| Annonsrelationer | Stora, etablerade | Stora, etablerade | Stark konkurrens | Särskilt stark retail-media |
| AI-förmåga | Starka rekommendationer och Muse | Frontier + Search/Cloud | Rekommendationer | AWS + annonsering |
| Viktigaste risk | Capex och plattformsberoende | AI ändrar sökbeteende | Regulatoriskt tryck | Begränsad social räckvidd |
Pews amerikanska ungdomsundersökning från december 2025 visade daglig användning av YouTube hos omkring 76 %, TikTok 61 %, Instagram 55 % och Facebook 20 %. Dessa siffror avser amerikanska tonåringar, inte globala användare eller tidsandelar, och får inte behandlas som en global marknadsandel. [S8]
Bedömning: Reels har hjälpt Meta försvara videoengagemang. Men en algoritmcentrerad modell kan på sikt vara lättare att konkurrera med än ett verkligt socialt nätverk byggt på ömsesidiga relationer. Amazon kan vinna nära köpögonblicket utan att vinna mer allmän skärmtid. AI-agenter kan därtill flytta delar av användarresan bort från traditionella annonsflöden.
4. AI Opportunity Map – vad går att räkna hem?
| Projekt | Ekonomisk roll | Bevisläge | Vilken KPI behövs? |
|---|---|---|---|
| Annonsrankning, GEM, Andromeda | Försvar + mer annonsvärde | Konkreta bolagstester | Inkrementell annonseffekt netto AI-kostnad |
| Reels/Feed-rekommendation | Försvar av användartid | Mätbar tittartid/engagemang | Långsiktig tid och nettomonetarisering |
| AI-genererade annonser | Verktyg/effektivisering | Produktlanserat | Aktiv betald användning, ROI |
| Egna MTIA-acceleratorer | Lägre AI-kostnad | Verklig driftsättning | Totalkostnad per nyttig inferens |
| Llama/öppnare modellvikter | Ekosystem och prispress | Teknikstrategi | Indirekt ekonomisk nytta |
| Muse och Muse Wonder | Ny konsument-/agentaffär | Tidig användning | Betalande kohorter, retention |
| WhatsApp Business Agent | Ny B2B-intäkt | Tidig volym, nya intäkter | Intäkt och marginal per företag |
| Threads | Ny annonsyta | Växande produkt | Nytt nettoannonsbidrag |
| AI-glasögon | Ny enhets- och agentplattform | Hårdvaruefterfrågan | LTV och återkommande tjänsteintäkt |
| Reality Labs/VR | Långsiktig option | Stora historiska förluster | Trovärdig väg till positivt FCF |
Bolaget har redovisat specifika AI-förbättringar inom annonssystemen men de avser inte helkoncernens avkastning på 140 md USD årlig capex. Muse är fortfarande en produkt som kan få enorm distribution utan att nödvändigtvis få hög nettomarginal. WhatsApp är kommersiellt intressant därför att kundservice, samtal och agentintegration kan ha betalningsvilja även utan frontier-ledarskap. [S1][S10]
Teknologisk spelteori 2027–2035
AI blir en billig standardvara: Meta kan vinna genom distribution och annonseringsintegration. Men dyr frontier-träning kan bli en svag investering om modellerna snabbt blir utbytbara.
Frontier-modeller behåller varaktigt värde: Meta behöver investera för att inte bli beroende av Google, OpenAI, Anthropic eller andra. Om Meta halkar efter kan bolaget få både höga kostnader och låg kommersiell differentiering.
AI-agenter ersätter delar av dagens gränssnitt: WhatsApp, Muse och glasögon kan bli fördelar, men traditionella flöden får färre annonsmöjligheter om kunderna går direkt från assistent till köp. Vinnaren är den som både äger distributionen och får ekonomiskt betalt för handlingen.
En öppen modellstrategi kan vara rationell genom att pressa konkurrenters prismakt, men också hjälpa andra företag. Den bör värderas som en strategisk möjlighet, inte en säker licensaffär.
Strategisk tidslinje 2015–2026
| År | Brytpunkt | Ekonomisk betydelse |
|---|---|---|
| 2015–2017 | Mobilannonsering blir den globala tillväxtmotorn | Mycket hög skalbarhet |
| 2018–2019 | Integritetsskandaler och GDPR | Krav på datadisciplin och regelefterlevnad |
| 2020–2021 | Pandemi, handel och Apple ATT | Stark efterfrågan följd av förändrad annonsmätning |
| 2022 | TikTok/Reels-konkurrens, Reality Labs och svagare reklammarknad | Kraftigt lägre rörelsemarginal |
| 2023 | Effektiviseringsprogram, Llama och Threads | Bättre kostnadsstruktur och nya strategiska möjligheter |
| 2024 | Rekommendations-AI växer i betydelse | Starkare reklamresultat och högre capex |
| 2025 | Capex 72,2 md USD; AI-glasögon | Investeringsmodellen blir påtagligt tyngre |
| 2026 | Muse, MTIA, capex-guide 135–145 md USD och kapitalanskaffning | Avgörande test av kapitaleffektivitet |
Källor: bolagets årsrapporter och kvartalsmeddelanden, SEC samt kompletterande branschresearch [S1–S5].
5. Historisk finansiell utveckling: 2015–2026
Siffror i md USD. 2015–2020 hämtas från en oberoende historiksammanställning och används för långsiktig trend; 2021–2025 från Metas års- och resultatrapporter. Historiska FCF-definitioner från externa källor kan skilja sig, så FCF visas nedan endast där bolagets egen avstämning används. Organisk tillväxt kan inte isoleras konsekvent över hela perioden. [S1–S3][S12]
| År | Omsättning | Tillv. | EBIT | EBIT-% | Nettovinst | FCF enligt Meta* |
|---|---|---|---|---|---|---|
| 2015 | 17,9 | — | 6,2 | 34,7 % | 3,7 | — |
| 2016 | 27,6 | 54 % | 12,4 | 45,0 % | 10,2 | — |
| 2017 | 40,7 | 47 % | 20,2 | 49,7 % | 15,9 | — |
| 2018 | 55,8 | 37 % | 24,9 | 44,6 % | 22,1 | — |
| 2019 | 70,7 | 27 % | 24,0 | 33,9 % | 18,5 | — |
| 2020 | 86,0 | 22 % | 32,7 | 38,0 % | 29,1 | — |
| 2021 | 117,9 | 37 % | 46,8 | 39,6 % | 39,4 | 38,4 |
| 2022 | 116,6 | -1 % | 28,9 | 24,8 % | 23,2 | 18,4 |
| 2023 | 134,9 | 16 % | 46,8 | 34,7 % | 39,1 | 43,0 |
| 2024 | 164,5 | 22 % | 69,4 | 42,2 % | 62,4 | 52,1 |
| 2025 | 201,0 | 22 % | 83,3 | 41,4 % | 60,5 | 43,6 |
* FCF 2021–2025 beräknas konsekvent som operativt kassaflöde minus betalningar för materiella investeringar och amortering av finansiell leasing. Historiska poster före 2021 är inte tillräckligt definitionsverifierade för en harmoniserad FCF-jämförelse.
2015–2025: omsättningens CAGR cirka 27,3 %; EBIT:s CAGR cirka 29,6 %. Den historiken är imponerande, men under 2025–2026 ändras investeringarnas ekonomiska karaktär mycket snabbt.
| År | CFO | Capex inkl. leasing | FCF | FCF-marginal | SBC | D&A | Utspädd EPS |
|---|---|---|---|---|---|---|---|
| 2021 | 57,7 | 19,2 | 38,4 | 32,6 % | 9,2 | 8,0 | 13,77 |
| 2022 | 50,5 | 32,0 | 18,4 | 15,8 % | 12,0 | 8,7 | 8,59 |
| 2023 | 71,1 | 28,1 | 43,0 | 31,9 % | 14,0 | 11,2 | 14,87 |
| 2024 | 91,3 | 39,2 | 52,1 | 31,7 % | 16,7 | 15,5 | 23,86 |
| 2025 | 115,8 | 72,2 | 43,6 | 21,7 % | 20,4 | 18,6 | 23,49 |
EBITDA, tillgångar och avkastning på bokfört eget kapital
EBITDA är EBIT + D&A från kassaflödesrapporten, inte ett separat guidat mått. ROE = nettovinst / genomsnittligt eget kapital; kapitalomsättning = omsättning / genomsnittliga totala tillgångar. Alla balansposter anges i md USD.
| År | EBITDA | EBITDA-% | Tillgångar | Eget kapital | ROE | Kapitaloms. | Utspädda aktier, md |
|---|---|---|---|---|---|---|---|
| 2021 | 54,7 | 46,4 % | 166,0 | 124,9 | 31,1 % | 0,73x | 2,859 |
| 2022 | 37,6 | 32,3 % | 185,7 | 125,7 | 18,5 % | 0,66x | 2,701 |
| 2023 | 57,9 | 42,9 % | 229,6 | 153,2 | 28,0 % | 0,65x | 2,629 |
| 2024 | 84,9 | 51,6 % | 276,1 | 182,6 | 37,1 % | 0,65x | 2,614 |
| 2025 | 101,9 | 50,7 % | 366,0 | 217,2 | 30,2 % | 0,63x | 2,574 |
Balansuppgifterna 2021–2024 är avstämda mot helårsmaterial och historikunderlaget; för 2025 används 10-K. Den starkt växande tillgångsbasen under 2025–2026 gör det särskilt riskabelt att extrapolera historisk ROIC utan hänsyn till nya avskrivningar. [S2][S12]
R12 per 30 september 2026: omsättning 241,605 md, EBIT 79,380 md eller 89,270 md exklusive särskild rättskostnad, D&A 24,920 md, CFO 133,087 md, capex 107,961 md, FCF 25,126 md, SBC 26,943 md. Formeln är R12 = FY2025 + 9m 2026 – 9m 2025. [S1][S2]
Första nio månaderna 2026 var omsättningen 181,7 md och FCF bara 11,0 md. Q3 isolerat gav −2,12 md FCF trots 32,8 md i operativt kassaflöde. [S1]
Varför vinst och kassaflöde skiljer sig
2025 drabbades rapporterad nettovinst av en stor särskild skattepost; under 2026 inträffade både positiva skatteposter och betydande rättskostnader. Därför är FY2025- och R12-P/E utan justeringar en otillräcklig värderingsgrund. Men justerad EBIT är inte automatiskt normaliserat FCF. Nästa investeringsvåg kan ha ett långsiktigt underhållsbehov även om dagens rapporterade EPS förblir högt. [S1–S3]
En enkel, definierad kapitalavkastningsproxy kan beräknas som NOPAT / genomsnitt av eget kapital + räntebärande bokfört lån − kassa och omsättbara papper. Med R12 justerad EBIT på 89,3 md och 18 % modellskatt blir NOPAT cirka 73,2 md. Ingående finansiellt investerat kapital vid slutet av 2025 cirka 194,4 md och vid september 2026 cirka 273,6 md ger proxy-ROIC omkring 31 %. Det är inte ett jämförbart officiellt ROIC-mått: finansiella placeringar, leasing, goodwill och investeringsåtaganden kan förändra nämnaren väsentligt. Det viktiga är utvecklingen efter att de stora nya AI-tillgångarna tagits i bruk. [S1][S2]
6. AI-capex: den ekonomiska kärnfrågan
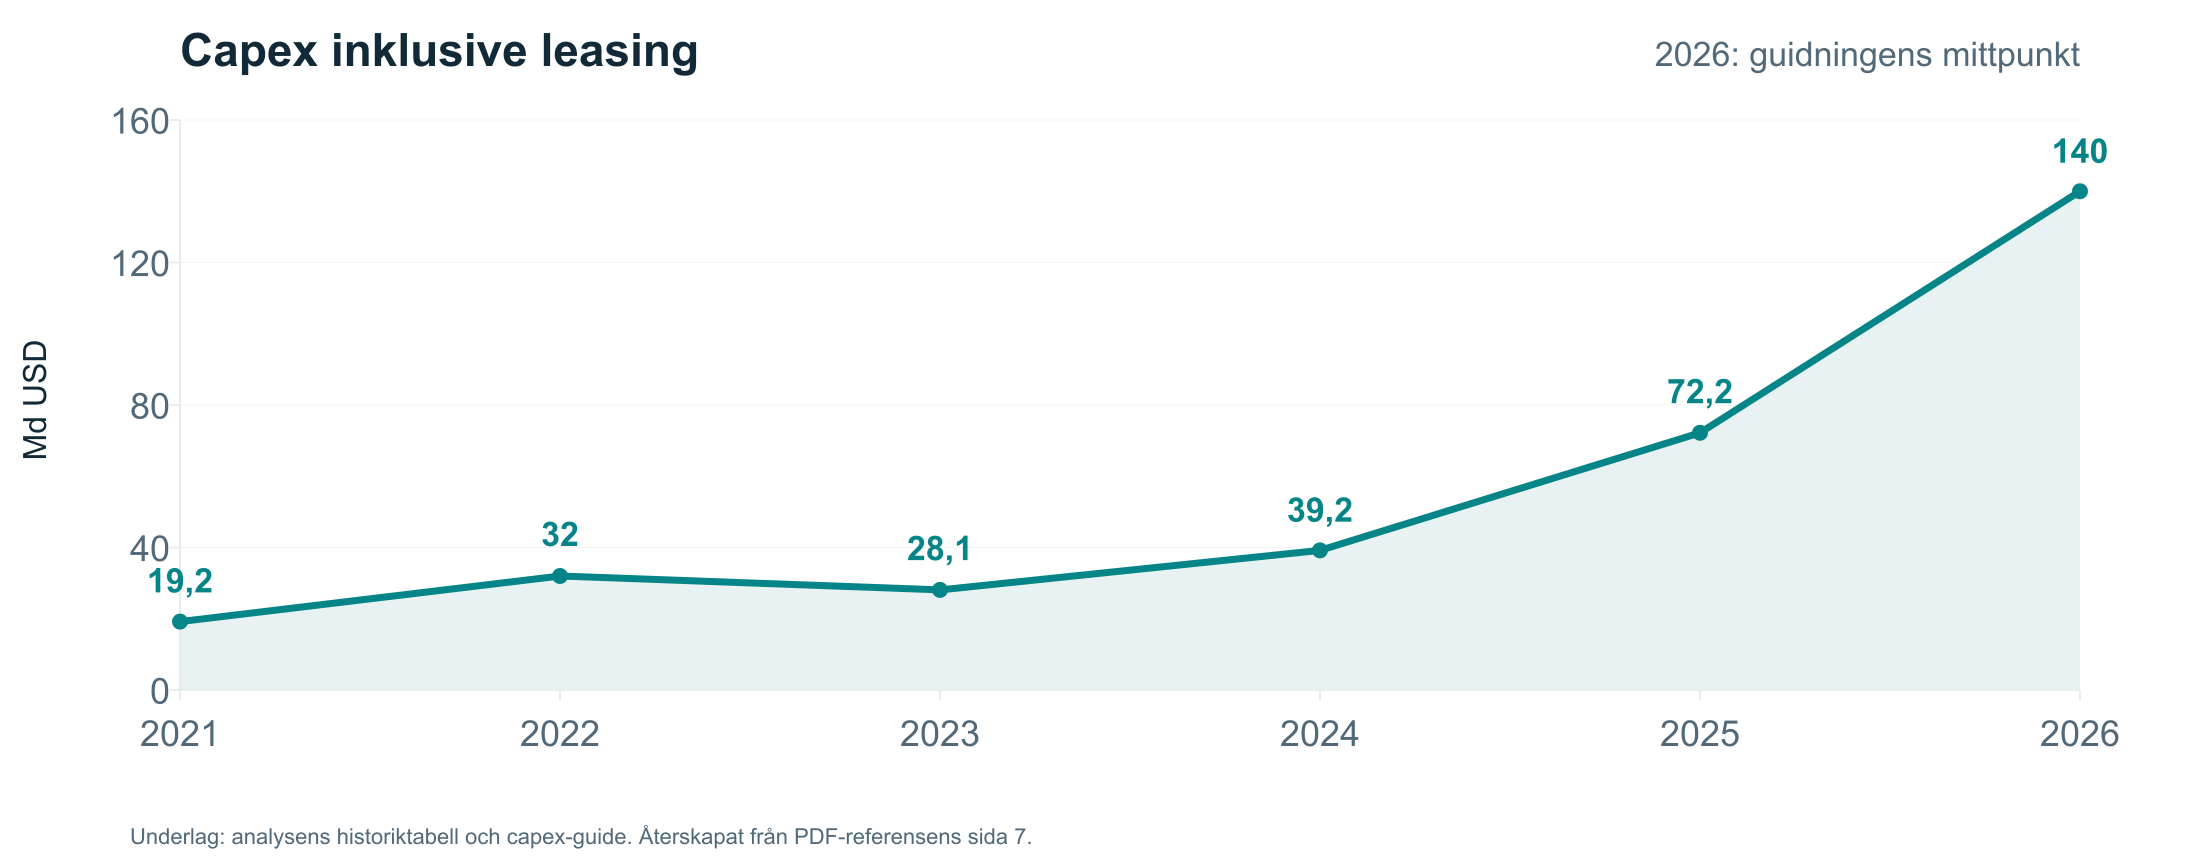
Metas årskapex inklusive finansieringsleasingens kapitalamortering steg från 39,2 md 2024 till 72,2 md 2025 och väntas bli 135–145 md 2026 (mittpunkt 140). Det är stora investeringar i datacenter, acceleratorer, servrar, nätverk och energi. Även egna MTIA-chip kräver kapital och teknisk anpassning. [S1–S3][S10]
6.1 Bruttoinvesteringar och balansföringsregler
- Kontant capex: köp av materiella anläggningstillgångar. FY2025 69,7 md; 9m 2026 83,1 md.
- Finansiell leasing, kapitalamortering: FY2025 2,5 md; 9m 2026 2,8 md. Detta ingår i Metas rapporterade FCF-avdrag, men amortering är finansieringskassaflöde, inte investeringskassaflöde enligt kassaflödesrapporten.
- Ej påbörjade leasingavtal: 355,7 md i framtida leasebetalningar, inte dagens nettoskuld eller ett omedelbart kontant capexbelopp.
- Icke uppsägningsbara avtalsåtaganden: 454,5 md, av olika slag och löptider. Dessa får inte adderas rakt av till de 355,7 miljarderna eller dras av en gång till från DCF om betalningarna redan ligger i prognostiserade kostnader och investeringar.
- Villkorade molnåtaganden: upp till 14,7 md under fem år. [S1][S4]
6.2 Underhåll kontra expansion – uttryckliga intervall
Meta redovisar inte en verifierbar fördelning mellan maintenance capex och growth capex. För att undvika falsk precision används därför ett analytiskt intervall:
| 2026 (ca 140 md USD) | Svag ersättningsbörda | Hög ersättningsbörda |
|---|---|---|
| Hypotetiskt uthålligt ersättnings-/underhållsbehov | 35 md | 60 md |
| Hypotetisk expansion under året | 105 md | 80 md |
Intervallet är inte Metas rapportering. Det illustrerar hur förändringen i serverlivslängd, innehållet i datacenter och användningen av äldre AI-chip påverkar investeringscaset. Med ett mycket större installerat kapitalstock kan framtida maintenance-capex bli väsentligt högre än den historiska nivån, även om expansionscapex senare faller. En mogen investeringsregim behöver därför inte vara en återgång till 2023–2024 års capex.
6.3 Avskrivningsvågen och livslängdsrisk
Meta förlängde under 2025 redovisad nyttjandeperiod för merparten av servrar och nätverkstillgångar till omkring 5,5 år; intervallet för tillgångsklassen är fem till 5,5 år. Anta exempelvis att 50 md USD av en ny investering hänförs till hårdvara med jämn nyttjandeprofil. En förenklad helårsavskrivning är då 9,1 md/år över 5,5 år, men 16,7 md/år över tre år. Skillnaden på 7,6 md påverkar redovisad årlig EBIT, men inte den initiala kassautbetalningen. [S2]
I våra scenarier antas D&A i Base öka från omkring 28,5 md 2026P till 44 md 2027, 58 md 2028 och 97 md 2031. Det är ett scenario för alla avskrivningsbara tillgångar, inte en exakt modell av varje GPU-årskull. Det gör prognosens marginaler tydligt beroende av verklig beräknings- och energieffektivitet.
6.4 Hur stor extra intjäning krävs för nytt AI-kapital?
Om nytt investerat kapital måste ge 9,5 % årlig NOPAT-avkastning (en förenklad ROIC-tröskel) och skattekvoten är 18 %, blir kravet vid 30 % inkrementell rörelsemarginal:
| Nytt AI-kapital | NOPAT/år som krävs | Extra EBIT/år | Extra intäkt/år vid 30 % EBIT-marginal |
|---|---|---|---|
| 10 md USD | 0,95 md | 1,16 md | 3,86 md |
| 50 md USD | 4,75 md | 5,79 md | 19,31 md |
| 100 md USD | 9,50 md | 11,59 md | 38,62 md |
Detta är ett förenklat årligt avkastningstest, inte en fullständig projekt-NPV. Elnätskostnad, nyttjandegrad, framtida ersättningscapex, livslängd, väntetid och alternativkostnad måste täckas av projektets faktiska kassaflöden. Vid 40 % inkrementell EBIT-marginal minskar intäktskraven; vid 20 % stiger de kraftigt. Investeringar som bara försvarar befintlig omsättning skapar ingen separat ny intäkt att räkna avkastning på.
7. Kassaflödes- och finansieringskvalitet
Tre olika kassaflödesmått
| Mått R12 30/9 2026 | Belopp | Tolkning |
|---|---|---|
| CFO | 133,1 md | Påverkas positivt av att SBC återläggs |
| Standard FCF = CFO − köp av materiella tillgångar | 28,6 md | Exkluderar kapitalamortering av finansiell leasing |
| Metas FCF = CFO − capex inkl. lease principal | 25,1 md | Bolagets jämförbara FCF-avstämning |
| Ekonomiskt FCF, SBC som syntetisk kontantkostnad | -1,8 md | Konservativ alternativ ägarkostnadsmetod |
SBC är redan bokförd som personalkostnad och pressar EBIT. CFO återlägger den därför att den är icke-kontant när den redovisas. Om den får spädningseffekt ska man i ett eget kapitalvärde hantera ökat antal aktier. Vi använder i huvud-DCF ett konservativt kassaliknande avdrag för SBC i framtida FCFF och antar neutralisering av nettoemissioner från ersättning. Det är ett alternativ till att räkna fullt värde av SBC-kassaflödet och sedan spädning. Att både dra av hela SBC och också anta stor ny aktieutspädning för samma ersättning vore dubbelräkning. Betalningar av skatt för nettoreglerade aktieprogram ska inte heller adderas mekaniskt som en andra full SBC-kostnad. [S2][S4]
Nettofinansiell skuld och osynliga bindningar
Vid 30 september 2026 var kassa och omsättbara värdepapper 82,45 md. Bokfört obligationslån omfattade 83,67 md inklusive kortfristig del, eller 84,00 md i nominellt kapital. Konventionell nettofinansiell skuld var därför bara cirka 1,22 md. Men kommande fleråriga betalningsåtaganden, en större installerad kapitalstock och finansiering av nästa investeringsvåg förändrar risken avsevärt. Operating leases är inte identiska med obligationsskuld och måste hanteras konsekvent med kostnadssidan. [S4]
Oktober 2026: finansiering, konvertibler och Class C
Den 27 oktober prissatte Meta erbjudanden om 25,0 md USD i stamaktier via terminsavtal (40 miljoner aktier med 625 USD i publikt emissionspris) och 12,5 md USD obligatoriskt konvertibla preferensaktier med 6,50 % årlig preferensutdelning. Preferensaktierna konverterar planerat omkring augusti 2029 till cirka 17,0–20,0 miljoner A- eller C-aktier beroende på villkor och aktiekurs. Stamaktieterminerna väntas regleras senast november 2027 och ger inte bolaget full likvid redan vid den initiala placeringsdagen. [S5]
Bolaget har också annonserat en möjlig senare ATM-emission om cirka 60 md USD i Class C. Den är inte likställd med ett genomfört tillskott och ingår inte som ny likvid eller framtida utspädning i DCF:s huvudscenario. [S5]
Viktig för publicering: Class C-introduktionen innebär planerat att varje gammal A/B-aktie får en ny C-aktie i januari 2027. Den ekonomiska ägarandelen för en befintlig ägare fördubblas inte. Det samlade antalet ekonomiska aktier blir omkring dubbelt och priset per börshandlad aktie kommer därför, allt annat lika, att justeras. Alla riktvärden i denna artikel avser 2026 års aktieekvivalent; ett riktvärde 655 USD ska förenklat motsvara omkring 327,50 USD per enskild post-fördelningsaktie, före kursrörelser och emissionsändringar. [S6]
8. Normaliserad intjäning – två investeringsregimer
Nuvarande regim: FY2026 omsättning på ungefär 256,2 md USD baserat på niomånadersutfall plus Q4-guidningens mittpunkt. EBIT omkring 79,2 md rapporterat enligt kostnadsguidningens mittpunkt eller 89,1 md före angiven rättslig kostnad. Capex mittpunkt 140 md. CFO 136,5 md och FCF −3,5 md är egna illustrativa extrapolationer, inte bolagets guide. [S1]
Mogen, men fortfarande kapitalintensiv regim: Capex minskar successivt som andel av omsättningen men förblir i Base 130 md USD 2031 och 115 md 2036. Även då krävs ett mycket stort uthålligt kassaflöde bara för att stödja datacenter och beräkningskapacitet. Normaliserat 2031 Base-EBIT 171,1 md, skatt 30,8 md och ekonomiskt FCF 107,0 md. Det är inte bevisat att capex i verkligheten kan falla till dessa nivåer.
9. Integrerade prognoser 2027–2031 – Bear, Base och Bull
Alla belopp i md USD om inget annat anges. Startpunkt FY2026P 256,2 md omsättning, inte ett färdigt bokslut. Scenarierna separerar annonskärna, marginalförskjutning genom AI, Reality Labs och en flerårig avskrivningsvåg. Ingen separat extra AI-vinst adderas ovanpå den redan antagna omsättnings- eller marginalbanan. FoA är primär intäktsmotor; Meta AI/WhatsApp/glasögon ingår bara som gradvis scenarioöverhäng. Alla prognossiffror är egna antaganden.
Bear – integrerad femårsprognos (egna estimat)
| År | Oms. | Tillv. | EBIT | EBIT-% | D&A | Skatt | Nettovinst | EPS |
|---|---|---|---|---|---|---|---|---|
| 2027 | 276,7 | 8 % | 83,0 | 30 % | 44,0 | 16,6 | 63,9 | 24,43 |
| 2028 | 293,3 | 6 % | 82,1 | 28 % | 58,0 | 16,4 | 63,2 | 24,16 |
| 2029 | 308,0 | 5 % | 83,2 | 27 % | 75,0 | 16,6 | 64,0 | 24,47 |
| 2030 | 320,3 | 4 % | 86,5 | 27 % | 90,0 | 17,3 | 66,7 | 25,49 |
| 2031 | 333,1 | 4 % | 93,3 | 28 % | 98,0 | 18,7 | 72,1 | 27,56 |
| År | CFO* | Capex | Rapporterat FCF* | Ekonomiskt FCF* | Nettoskuld** | Aktier*** |
|---|---|---|---|---|---|---|
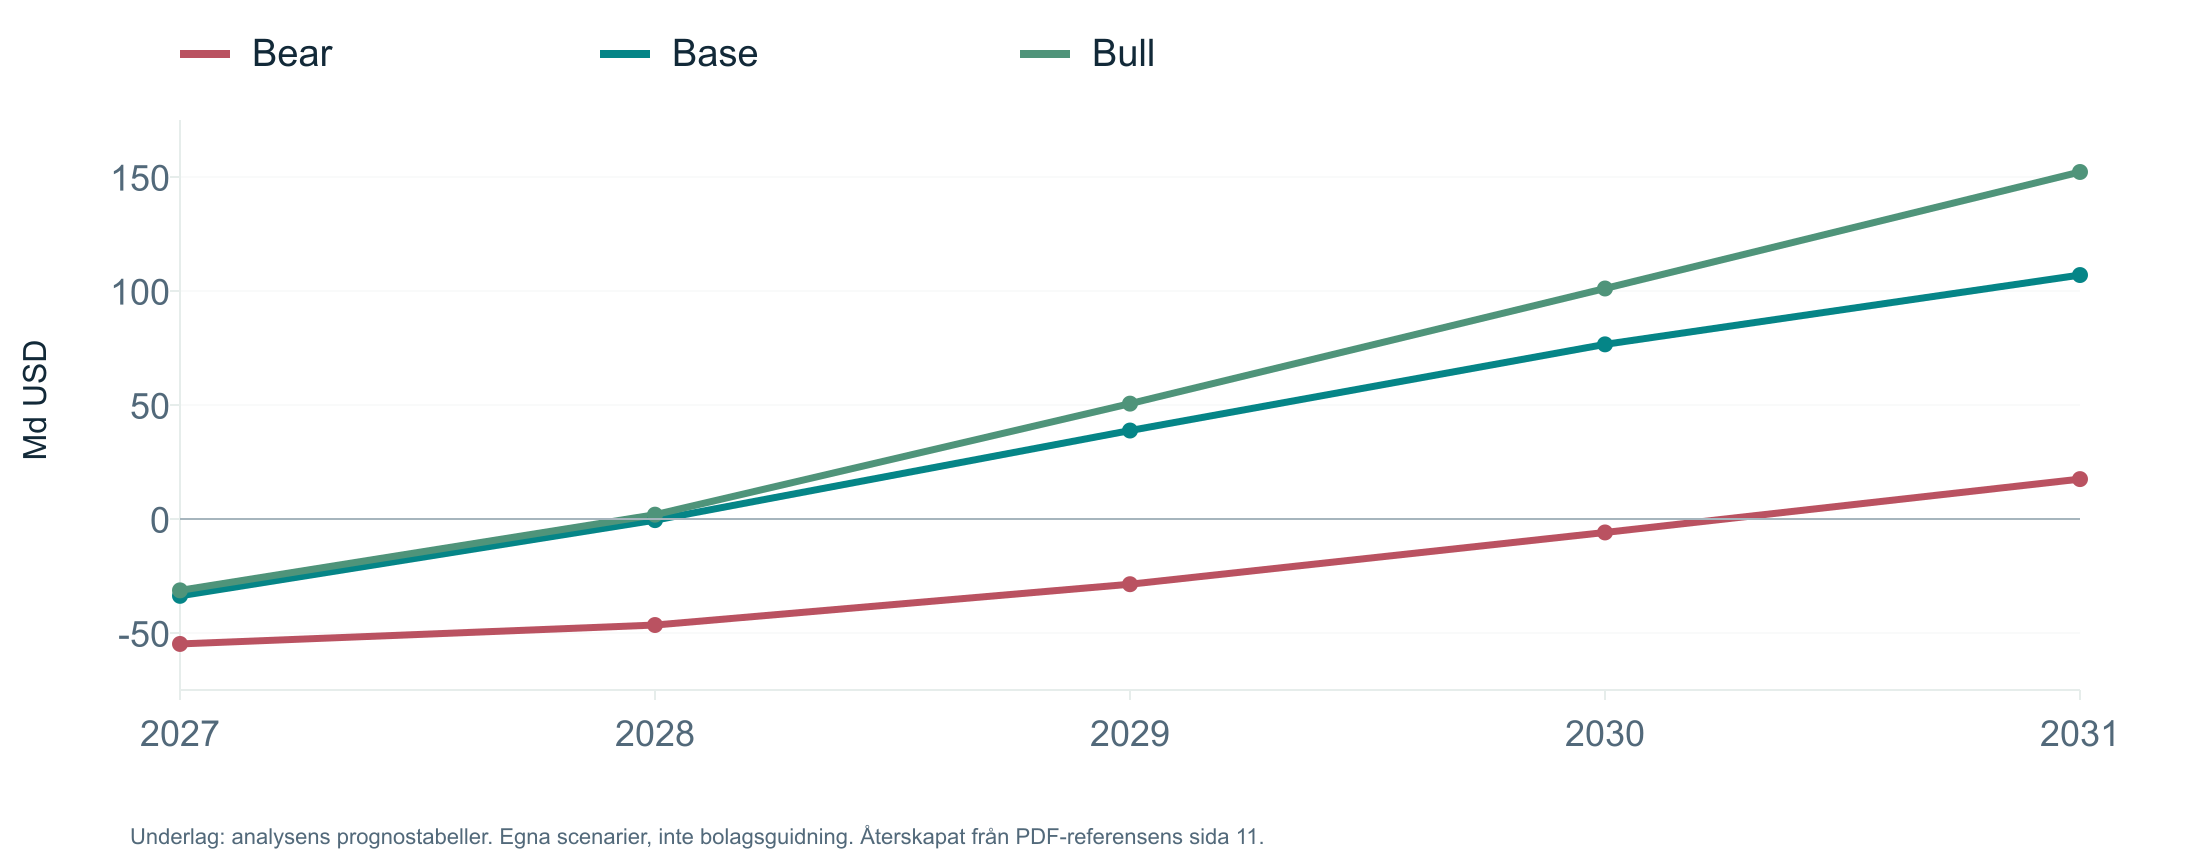
| 2027 | 140,2 | 165,0 | -24,8 | -54,8 | 24,0 | 2,616 |
| 2028 | 155,5 | 170,0 | -14,5 | -46,5 | 76,1 | 2,616 |
| 2029 | 175,4 | 170,0 | 5,4 | -28,6 | 110,6 | 2,616 |
| 2030 | 194,1 | 165,0 | 29,1 | -5,9 | 122,5 | 2,616 |
| 2031 | 207,5 | 155,0 | 52,5 | 17,5 | 111,3 | 2,616 |
Antaganden: skatt 20 %, WACC 10,5 %, terminaltillväxt 2,0 %, 2027–2031 capex 165 / 170 / 170 / 165 / 155 md USD. Allt efter 2026 är egna scenarier.
Base – integrerad femårsprognos (egna estimat)
| År | Oms. | Tillv. | EBIT | EBIT-% | D&A | Skatt | Nettovinst | EPS |
|---|---|---|---|---|---|---|---|---|
| 2027 | 297,2 | 16 % | 107,0 | 36 % | 44,0 | 19,3 | 85,2 | 32,58 |
| 2028 | 335,8 | 13 % | 124,3 | 37 % | 58,0 | 22,4 | 99,4 | 37,99 |
| 2029 | 372,8 | 11 % | 141,7 | 38 % | 73,0 | 25,5 | 113,7 | 43,44 |
| 2030 | 406,3 | 9 % | 158,5 | 39 % | 87,0 | 28,5 | 127,4 | 48,71 |
| 2031 | 438,8 | 8 % | 171,1 | 39 % | 97,0 | 30,8 | 137,8 | 52,69 |
| År | CFO* | Capex | Rapporterat FCF* | Ekonomiskt FCF* | Nettoskuld** | Aktier*** |
|---|---|---|---|---|---|---|
| 2027 | 161,3 | 165,0 | -3,7 | -33,7 | 2,9 | 2,616 |
| 2028 | 191,5 | 160,0 | 31,5 | -0,5 | 9,1 | 2,616 |
| 2029 | 222,8 | 150,0 | 72,8 | 38,8 | -23,9 | 2,616 |
| 2030 | 251,6 | 140,0 | 111,6 | 76,6 | -94,5 | 2,616 |
| 2031 | 273,0 | 130,0 | 143,0 | 107,0 | -195,3 | 2,616 |
Antaganden: skatt 18 %, WACC 9,5 %, terminaltillväxt 2,5 %, 2027–2031 capex 165 / 160 / 150 / 140 / 130 md USD. Allt efter 2026 är egna scenarier.
Bull – integrerad femårsprognos (egna estimat)
| År | Oms. | Tillv. | EBIT | EBIT-% | D&A | Skatt | Nettovinst | EPS |
|---|---|---|---|---|---|---|---|---|
| 2027 | 310,0 | 21 % | 114,7 | 37 % | 44,0 | 19,5 | 92,7 | 35,43 |
| 2028 | 365,8 | 18 % | 142,7 | 39 % | 59,0 | 24,3 | 115,9 | 44,31 |
| 2029 | 420,7 | 15 % | 172,5 | 41 % | 78,0 | 29,3 | 140,7 | 53,76 |
| 2030 | 475,4 | 13 % | 204,4 | 43 % | 97,0 | 34,8 | 167,2 | 63,89 |
| 2031 | 527,7 | 11 % | 232,2 | 44 % | 115,0 | 39,5 | 190,2 | 72,70 |
| År | CFO* | Capex | Rapporterat FCF* | Ekonomiskt FCF* | Nettoskuld** | Aktier*** |
|---|---|---|---|---|---|---|
| 2027 | 170,7 | 170,0 | 0,7 | -31,3 | 0,6 | 2,616 |
| 2028 | 210,9 | 175,0 | 35,9 | 1,9 | 4,4 | 2,616 |
| 2029 | 256,6 | 170,0 | 86,6 | 50,6 | -40,4 | 2,616 |
| 2030 | 304,1 | 165,0 | 139,1 | 101,1 | -135,5 | 2,616 |
| 2031 | 347,2 | 155,0 | 192,2 | 152,2 | -281,5 | 2,616 |
Antaganden: skatt 17 %, WACC 8,5 %, terminaltillväxt 3,0 %, 2027–2031 capex 170 / 175 / 170 / 165 / 155 md USD. Allt efter 2026 är egna scenarier.
CFO är en förenklad analytisk prognos (NOPAT + D&A + SBC − investering i rörelsekapital), inte ett av Meta guidat kassaflöde. Ekonomiskt FCF = CFO − capex − SBC. Nettoskuld är en modellbalans med emissionslikvid och syntetiskt neutraliserade SBC-aktier, inte en bolagsprognos. Miljarder aktier uttryckta i 2026 års ekonomiska aktieekvivalenter före Class C-utdelningen, med cirka 60 miljoner aktier från de annonserade finansieringsinstrumenten; ingen ytterligare nettoutspädning antas i huvudmodellen.
Inkrementell kapitalavkastning
I Base stiger NOPAT från ungefär 73 md i det R12-justerade utgångsläget till 140,3 md 2031. Samtidigt investeras 745 md USD under 2027–2031. NOPAT-ökningen i relation till summerade investeringar under perioden blir bara omkring 9,0 %. Det är inte formell ROIC eftersom gammalt kapital, avskrivningar, realiseringsår och nytta efter 2031 inte separerats; men det visar varför AI-investeringarna måste ge fortsatt intjäning långt efter prognosperioden för att löna sig.
10. Värdering – fyra perspektiv
10.1 DCF, tio explicita år 2027–2036
Huvudmodellen diskonterar FCFF = EBIT × (1 − skatt) + D&A − capex − förändring i rörelsekapital. Eftersom SBC ligger i EBIT räknas SBC därmed som en ekonomisk kostnad; vi lägger inte till den igen i DCF. Rörelsekapitalbindningen antas vara 1 % av årets omsättningsökning. WACC är scenarioantagen och känslighetstestas. Nya emissionslikvider beräknas inte som operationella kassaflöden utan i en separat EV–equity-brygga. [S4][S5]
| DCF | Bear | Base | Bull |
|---|---|---|---|
| WACC | 10,5 % | 9,5 % | 8,5 % |
| Terminal tillväxt | 2,0 % | 2,5 % | 3,0 % |
| Nuvärde 2027–2036 FCF | 27 | 520 | 801 |
| Nuvärde terminalvärde | 364 | 1 160 | 2 357 |
| Enterprise value | 391 | 1 680 | 3 159 |
| Nettofinansiell skuld, 30/9 | 1,2 | 1,2 | 1,2 |
| PV approx emissionslikvider minus preferensutdelningar | +36 | +36 | +36 |
| Eget kapital | 426 | 1 715 | 3 193 |
| Proforma ekonomiska aktieekvivalenter (md) | 2,616 | 2,616 | 2,616 |
| Värde per aktie | 163 USD | 655 USD | 1 221 USD |
| Mot referenskurs | -74 % | 4 % | 95 % |
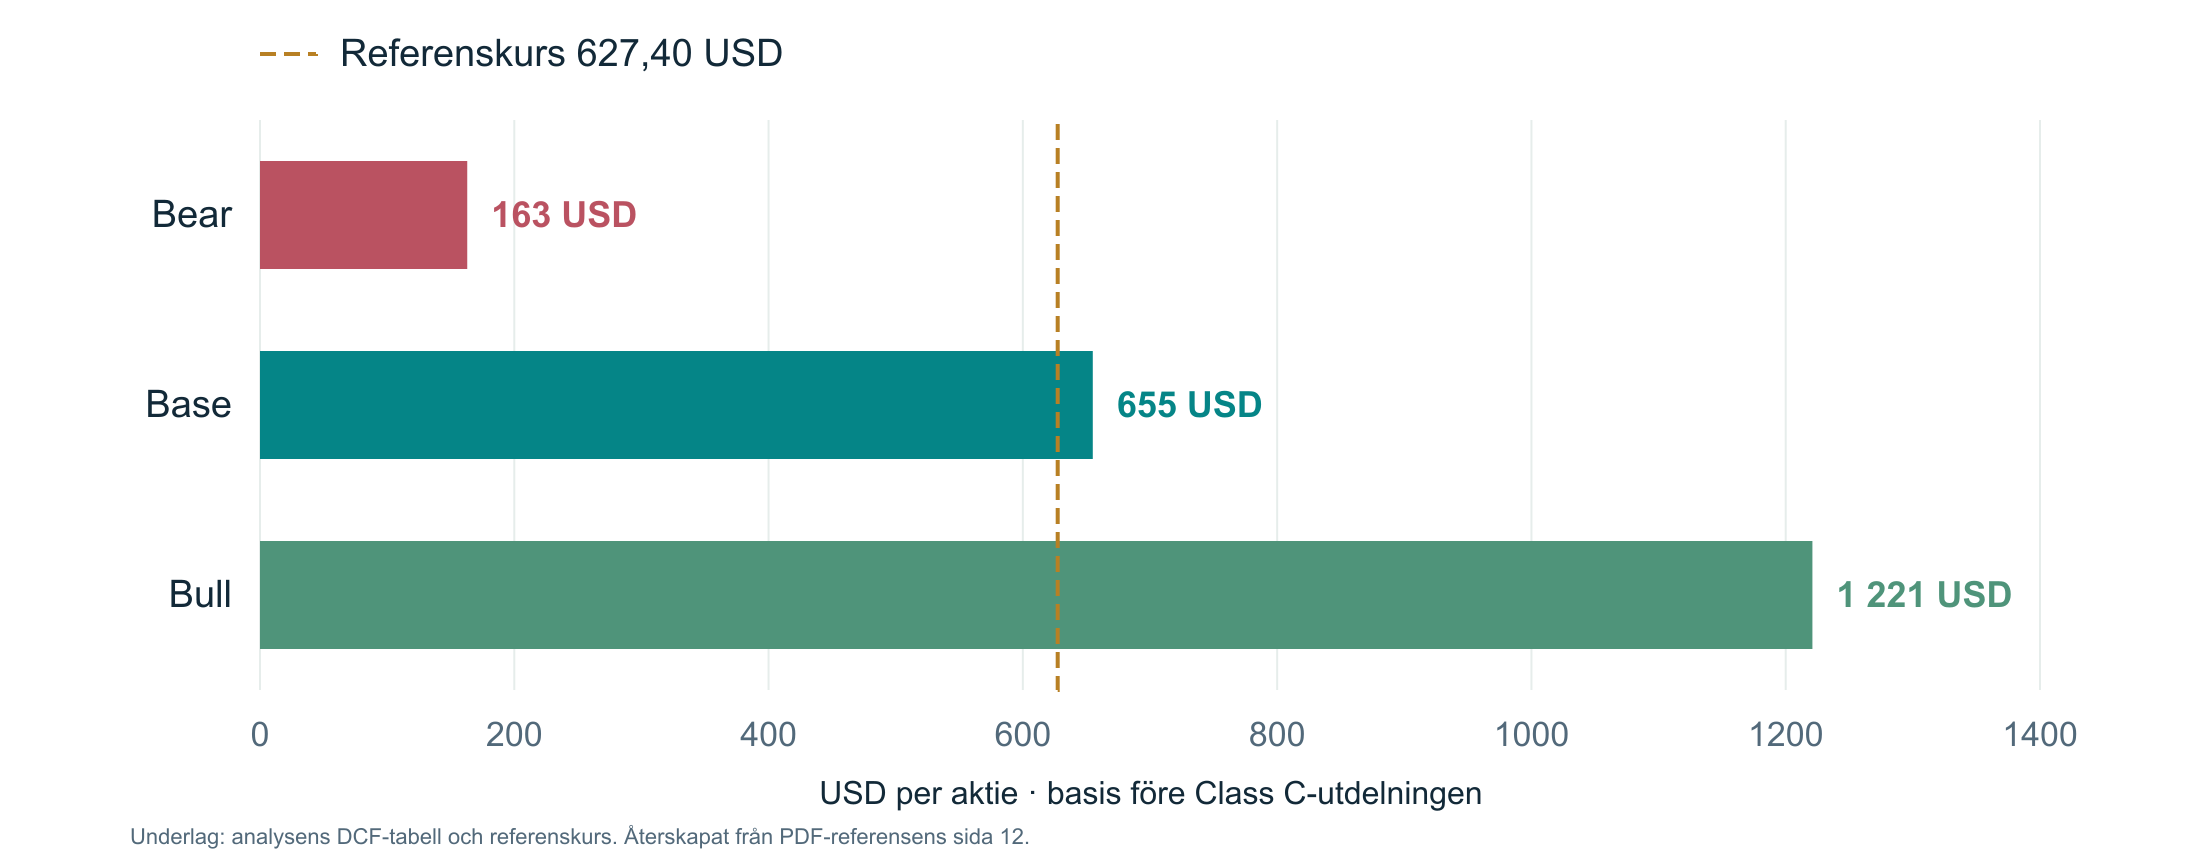
Bryggan: nominellt 37,5 md i prissatta emissionsinstrument läggs inte på EV. Vi använder ungefär +36 md i nuvärde av förväntade nya likvider efter en förenklad avdragspost för preferensutdelning och diskontering, och delar på 2,616 md förutspådda gammal-aktie-ekvivalenter: 2,556 md befintliga plus cirka 40 miljoner terminsaktier och cirka 20 miljoner potentiella konverteringsaktier. Detta är en uppskattning, inte ett exakt juridiskt konverteringsschema; ATM-programmet om 60 md ingår inte. Någon ytterligare SBC-utspädning läggs inte ovanpå det kassaliknande SBC-avdraget. Off-balance sheet-åtaganden dras inte av separat i sin helhet då deras betalningar redan antas påverka capex och framtida rörelsekostnader.
Terminalrisk: i Base står terminalvärdet för 69 % av EV. Värdet är därför starkt beroende av antagandet att Meta kan kombinera fortsatt tillväxt med uthålligt fallande capex/omsättning efter 2031.
10.2 DCF-känslighet, Base-operativt scenario
Värdena nedan är USD per gammal ekonomisk aktieekvivalent.
| WACC / terminal g | 2,0 % | 2,5 % | 3,0 % | 3,5 % |
|---|---|---|---|---|
| 8,5 % | 747 | 793 | 847 | 913 |
| 9,5 % | 624 | 655 | 692 | 734 |
| 10,5 % | 531 | 553 | 579 | 608 |
| 11,5 % | 459 | 475 | 493 | 514 |
En ökning av WACC med en procentenhet kan flytta DCF med omkring hundra dollar per aktie. Det är ett tydligt tecken på att precisionen i ett enskilt riktvärde ska behandlas försiktigt.
10.3 EV/EBIT, P/E och historiska multiplar
Vid 627,40 USD är börsvärdet cirka 1 604 md USD; EV cirka 1 605 md på Q3-balansen före emissionsbryggan. Det motsvarar 20,2x rapporterad R12-EBIT eller 18,0x EBIT exklusive Q3-rättskostnaden. R12 P/E på rapporterad nettovinst är cirka 21,3x. [S0–S4]
Morningstars historiska årsslutsbaserade EV/EBIT-serie 2016–2025 uppvisar en median kring 23,6x, medan P/E-serien har median kring 30,2x. Detta är inte ett löpande dagsgenomsnitt och perioder med stora skatteposter eller kraftig vinstförändring kan snedvrida multiplar. Viktigast: 2026 års investeringsregim gör historiska multiplar mindre överförbara. Ett företag som spenderar halva sin omsättning i capex bör inte automatiskt få samma premium som en mer kapitallätt annonsplattform. [S13]
| Metod | Bear | Base | Bull |
|---|---|---|---|
| Våra illustrativa 2029 EV/EBIT-intervall | 9–12x | 11–14x | 14–18x |
| Resulterande 2029 ungefärligt enterprise-riktvärde per aktie* | 300–395 USD | 609–772 USD | 937–1 201 USD |
| Vår DCF 2026 | 163 USD | 655 USD | 1 221 USD |
Multipelintervallet använder prognostiserad 2029-EBIT, Q3 2026 nettoskuld och förenklade emissionslikvider; det är ett stresstest, inte ett självständigt fullständigt 2029 equity bridge. För korrekt 2029 pris ska man använda årets nettoskuldsprognos och dåvarande aktieantal. Låga framtida EBIT-multiplar kan motiveras av höga framtida ersättningsinvesteringar trots fortsatt tillväxt.
Som P/E-test ger Base 2029 EPS cirka 43,44 USD. En hypotetisk P/E på 15–18x implicerar då 652–782 USD exklusive nettokassajusteringar. P/E fångar inte automatiskt stort framtida underhållscapex. Det är därför en triangulering, inte ett argument för att ignorera DCF.
10.4 FCF-yield och reverse DCF
Rapporterat R12 FCF på 25,1 md USD ger bara 1,57 % FCF-yield. Med det striktare ägarperspektivet FCF − SBC blir R12-måttet -1,8 md, ungefär noll. Detta är inte Metas standarddefinition och det betyder inte att bolaget saknar verksamhetsvärde – men demonstrerar hur tung den aktuella investeringsregimen är. [S1–S4]
Om Base-kassaflödena 2027–2035 samt WACC 9,5 % och terminal tillväxt 2,5 % hålls fasta, kräver kursen 627,40 USD ett ekonomiskt FCF år 2036 på cirka 184 md USD, jämfört med våra 196 md i Base. Reverse DCF säger alltså inte att marknaden prisar in en fantastisk AI-bull; den säger att marknaden ungefär köper ett ambitiöst men möjligt normaliseringsscenario. Därmed är säkerhetsmarginalen liten.
11. Bear/Base/Bull, möjlig tre- och femårsavkastning
Sannolikhetsvikterna är analytiska omdömen: 25 % Bear, 50 % Base, 25 % Bull, inte uppskattningar från statistiskt kalibrerad modell. Sannolikhetsviktat värde i dag 673 USD, motsvarande 7,3 % relativt referenskursen.
För 2029 och 2031 beräknas scenario-priser genom en rullande DCF på kvarvarande 2030–2036 respektive 2032–2036 års kassaflöden med terminalvärdet och scenariots modellbalans. Totalavkastningen annualiseras inklusive ett förenklat 2,10 USD/år i kontantutdelning per gammal-aktie-ekvivalent (utan återinvestering, utan växelkurs-/skatteffekt). Inga prognosvärden ska förväxlas med marknadskonsensus.
| Scenario | Värde 2029 | 3-årig årlig totalavkastning | Värde 2031 | 5-årig årlig totalavkastning |
|---|---|---|---|---|
| Bear | 215 | -29,3 % | 268 | -15,0 % |
| Base | 853 | 11,0 % | 1 013 | 10,3 % |
| Bull | 1 551 | 35,4 % | 1 816 | 23,8 % |
Det viktade genomsnittet av scenario-priserna blir cirka 868 USD 2029 respektive 1 028 USD 2031, men med extremt stor spridning. Ett medelvärde får inte misstas för det mest sannolika utfallet. Den bästa riskkontrollen är därför ett lägre ingångspris och tydliga falsifieringsvillkor.
Långsiktigt perspektiv till 2035
Om AI blir en billig standardvara kan Metas globala distribution bli viktigare än vilket bolag som leder enskilda modellbenchmarkar. Om frontier-modeller behåller stora tekniska skillnader kan däremot Metas investeringsnivå behöva förbli mycket hög längre än Base antar. Om agenter samtidigt flyttar köp bort från traditionella flöden kan Meta få lägre monetarisering av sin användartid. Den långsiktiga frågan är därför fritt kassaflöde per ekonomisk aktie – inte antalet människor som provat en gratis AI-assistent.
12. Reality Labs och separat kapitalallokering
Reality Labs redovisade −19,2 md USD i rörelseresultat 2025. Ledningen väntar sig 18–19 md i förlust 2026 och omkring 15 md 2027. Quest/VR har ännu inte visat en hållbar massmarknadsekonomi, medan AI-glasögon visat betydande tidig efterfrågan. Omdia uppskattade Metas andel av den specifika AI-glasögonkategorin till cirka 85 % av leveranser 2025; det är inte 85 % av all konsumenthårdvara eller ett lönsamhetsbevis. [S1][S2][S11]
Reality Labs värderas inte separat som en stor positiv option i huvud-DCF: dess framtida förluster antas ingå i konsoliderad rörelsemarginal. Att dessutom lägga en stor positiv SOTP-post för glasögon skulle dubbelräkna optimism om marginalerna redan inkluderar lyckad ny monetarisering. Om projektet får en verifierad positiv tjänsteekonomi kan modellen höjas.
13. Reglering, styrning och bestående risker
Dataskydd, ungdomsskydd, antitrust, Apple/Google-plattformsberoende och konjunkturkänslig annonsbudget är återkommande strukturella risker. FTC-målet hade en viktig första-instansutgång under 2025 men var fortfarande föremål för överklagande 2026; europeiska DMA-beslut och amerikanska ungdomsrelaterade rättsprocesser visar att kostnader inte kan avfärdas som endast hypotetiska. [S14][S15]
Zuckerbergs röstmakt är större än hans ekonomiska ägande. Den planerade Class C-strukturen ger bolaget betydande kapitalanskaffningsflexibilitet utan motsvarande ökning av övriga ägares inflytande. Det kan stödja långsiktiga projekt – eller försvaga disciplinen när osäkra AI-satsningar får mycket höga kostnader. [S6]
14. KPI-scorecard: så följs tesen upp
| KPI | Stärker tesen | Försvagar / falsifierar |
|---|---|---|
| 1. Annonsintäkter | Uthålligt 10 %+ och minst marknadstillväxt | Flera kvartal med relativ andelsförlust |
| 2. Annonsvisningar | Växer utan högre reklamtrötthet | Stagnerar/faller tillsammans med engagemang |
| 3. Annonspris | Ökar med kontrollerad ROI | Uppgång enbart via mix, fallande ROI |
| 4. DAP | Stabil eller växande globalt | Långvarig nettominskning |
| 5. Tid i Instagram/Reels | Relativ andel stabil/upp | TikTok/YouTube tar konsekvent tid |
| 6. FoA-EBIT ex juridik | Marginal >40 % trots AI | Långvarig marginalerosion |
| 7. Capex/omsättning | Tydlig normalisering efter 2027 | Förblir >45–50 % i flera år |
| 8. D&A/omsättning | Stiger i linje med använd kapacitet | Snabbare än intäktskapacitet |
| 9. R12 FCF-marginal | Åter mot tvåsiffrigt | Fortsatt nära noll efter 2028 |
| 10. FCF − SBC | Tydligt positivt över cykeln | Förblir negativt utan trovärdig vändning |
| 11. Räntebärande nettoskuld | Kontrollerad relativt CFO | Snabb ökning utan lönsam utbyggnad |
| 12. SBC/omsättning | Sjunker mot ensiffrigt | Varaktigt >10 % |
| 13. Inkrementell ROIC | Nytt kapital tjänar >WACC | <WACC efter rimlig ramp-up |
| 14. Reality Labs EBIT | Förlusten går mot 15 md 2027 | Förbättringar skjuts upp |
| 15. WhatsApp Business | Fler betalande företag och nettointäkt | Endast volym utan marginal |
| 16. Muse-retention | Stabila betalande kohorter | Växande registreringar, svag återanvändning |
| 17. Kostnad per AI-uppgift | Fallande totalkostnad | Kostnadsökning snabbare än nyttan |
| 18. Bindande åtaganden | Stiger långsammare än FCF-kapaciteten | Nytt stort åtagandesprång |
| 19. Nettoutspädning | Högst enligt kommunicerad finansiering | Ny ATM-emission utan intjäningseffekt |
| 20. Glassögonens tjänsteintäkt | Återkommande köp, retention | Enbart hårdvaruvolym |
Trösklarna är analytiska kontrollgränser, inte företagsguidning. Falsifiering bör normalt baseras på flera sammanhängande kvartal och ett undersökt orsakssamband – inte ett enskilt konjunkturkvartal.
15. Värdedrivare, riskranking och avgörande frågor
Tio främsta värdedrivare, i ordning: (1) bättre annons-ROI, (2) bibehållen tid i Facebook/Instagram, (3) sjunkande capexandel, (4) WhatsApp-agenter, (5) lägre inferenskostnad, (6) Reels/Threads-monetarisering, (7) Muse-betalningsvilja, (8) annonskreativ automation, (9) AI-glasögon, (10) disciplin i emission och återköp.
Tio främsta risker, i ordning: (1) permanent högre capex, (2) otillräckligt nya AI-intäkter, (3) fleråriga kontraktsåtaganden, (4) utspädning, (5) förlorad användartid, (6) agentgränssnitt utanför Meta, (7) regulatorik, (8) kortare maskinlivslängd, (9) fortsatta RL-förluster, (10) koncentrerad röstmakt.
Fem obesvarade frågor: Hur stor AI-capex är nödvändig för att enbart försvara annonseringen? Vilket faktiskt nettokassaflöde ger nya AI-kluster efter el, drift och ersättningscapex? När stabiliseras de bindande åtagandena? Hur stor del av WhatsApp/Muse-användningen betalar och med vilken marginal? Hur mycket klass C/konvertibel/ATM-utspädning realiseras?
16. Investeringsbeslut och motiverade prisnivåer
| Nivå på gammal aktiebasis | Bedömning | Skäl |
|---|---|---|
| Under ca 530 USD | Intressant köpläge att utreda | Cirka 19 % rabatt till Base-DCF och drygt 20 % rabatt mot scenario-viktat värde |
| 530–700 USD | Bevaka / kräver tydligare bevis | Begränsad eller obefintlig säkerhetsmarginal beroende på utfall |
| Över ca 700 USD | Undvik ny position enligt modellen | Priset kräver tydligare uppsida eller lägre capex än i Base |
Detta är modellberoende nivåer, inte prognoser om kortsiktig kursutveckling. De förutsätter oförändrad valutabasis, finansieringsvillkor och verksamhetsscenario. Efter Class C-fördelningen måste de justeras för den ekonomiska aktiefördelningen. Kursen kan vara rimlig även över 700 USD om ny, verifierad information ändrar kassaflödesantagandena.
Gatekeeper-bedömning (analytiska betyg, 1–5): affärskvalitet 5/5, finansiell kvalitet 3/5, kapitalallokering 2/5, värdering 3/5, förväntansrisk 4/5 (högre risk, inte högre kvalitet).
Slutord
Meta har sannolikt ett starkare operativt läge om fem år om annonssystemen fortsätter förbättras och WhatsApp får betald företagsanvändning. Men ägarnas ekonomiska avkastning beror på att AI-investeringarna därefter kan ge stabilt stigande FCF per ekonomisk aktie. Med ett möjligt framtida kapitalprogram i tiotals miljarder dollar, avskrivningsvåg och hundratals miljarder i kontraktsåtaganden är det för tidigt att anta att all AI-framgång automatiskt tillfaller aktieägarna.
Beslut till 627,40 USD: BEVAKA – ett fantastiskt operativt bolag, men ingen övertygande säkerhetsmarginal i dagens investeringsekonomi.
Källor, definitioner och analysavgränsning
Förstahandsmaterial i bifogad rapportserie (27 PDF-filer): meta_2022-ar.pdf, meta_2023-ar.pdf, meta_2024-ar.pdf, meta_2025-ar.pdf; meta_2022-fy.pdf till meta_2025-fy.pdf; meta_2025-q1.pdf till meta_2026-q3.pdf med motsvarande resultatmeddelanden och presentationsfiler. Siffror är spårade till årsrapporternas Consolidated Statements, avsnitt Cash Flows, Segment Results, Q3 2026 10-Q s. 6–10, 20, 29 och 50 samt Q3-resultatmeddelandet s. 1–3, 9–10. Inga 2026-helårssiffror före Q4 är rapporterade utfall.
- [S0] Google Finance, Meta-kurs den 29 oktober 2026, ca 14:10 ET: https://www.google.com/finance/quote/META:NASDAQ ; 28 okt stängningskurs från https://stockanalysis.com/stocks/meta/history/
- [S1] Meta, Q3 2026 resultat, 21 oktober: https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Reports-Third-Quarter-2026-Results/ ; meta_2026-q3-resultat.pdf s. 1, 9–10.
- [S2] Meta, FY2025 Form 10-K: https://investor.atmeta.com/financials/ ; meta_2025-ar.pdf, koncernrapporter, segmentuppgifter och not om nyttjandeperiod för servrar.
- [S3] Meta, FY2025 resultat: https://investor.atmeta.com/financials/ ; meta_2025-fy.pdf s. 5, 8–9, samt 2022–2024 års motsvarande resultatmeddelanden.
- [S4] Meta, Q3 2026 Form 10-Q, inlämnad 22 oktober: https://www.sec.gov/Archives/edgar/data/1326801/000162828026066773/meta-20260930.htm ; meta_2026-q3.pdf s. 6–10, 20, 29, 50.
- [S5] Meta, kapitalanskaffning prissatt 27 oktober 2026: https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Announces-Pricing-of-Offering-of-Depositary-Shares-Representing-Series-A-Mandatory-Convertible-Preferred-Stock-and-Offering-of-Class-A-Common-Stock-in-Connection-with-Forward-Sale-Agreements/default.aspx ; initieringsmeddelande: https://investor.atmeta.com/investor-news/press-release-details/2026/Meta-Announces-Launch-of-Offering-of-Depositary-Shares-Representing-Series-A-Mandatory-Convertible-Preferred-Stock-and-Offering-of-Class-A-Common-Stock-in-Connection-with-Forward-Sale-Agreements/default.aspx
- [S6] Meta, Class C informationsdokument: https://www.sec.gov/Archives/edgar/data/1326801/000162828026066710/meta-20261021.htm
- [S7] EMARKETER, prognos för global digital reklam 13 april 2026: https://www.emarketer.com/press-releases/meta-to-surpass-google-in-digital-ad-revenues-for-first-time-ever/
- [S8] Pew Research Center, amerikanska tonåringars användning, 9 december 2025: https://www.pewresearch.org/internet/2025/12/09/teens-social-media-and-ai-chatbots-2025/
- [S9] Alphabet och Amazon, årsrapporter och annonssegment: https://abc.xyz/investor/ och https://ir.aboutamazon.com/
- [S10] Meta, Q3 2026 konferenskommentar och produktutveckling: https://stockanalysis.com/stocks/meta/transcripts/718643-q3-2026/ ; jämför meta_2026-q3-presentation.pdf under Bilagor.
- [S11] Omdia, uppskattad glasögonmarknad 2025: https://omdia.tech.informa.com/pr/2026/mar/global-ai-glasses-shipments-reach-8point7-million-units-with-mainland-china-emerging-as-the-fastest-growing-market
- [S12] Sure Dividend, historiska resultatposter 2015–2020, 30 januari 2026; sekundärkälla för tidig historik: https://www.suredividend.com/wp-content/uploads/2026/01/META-2026-01-30.pdf
- [S13] Morningstar, årsvis multipelhistorik 2016–2025, avläst oktober 2026 (års-/observationsdefinitioner avviker från dagens R12): https://www.morningstar.com/stocks/xnas/meta/valuation
- [S14] FTC, överklagande i Metas konkurrensmål: https://www.ftc.gov/news-events/news/press-releases/2026/01/ftc-appeals-ruling-meta-monopolization-case
- [S15] EU-kommissionen, DMA-beslut april 2025: https://digital-markets-act.ec.europa.eu/commission-finds-apple-and-meta-breach-digital-markets-act-2025-04-23_en
Metodbegränsningar: Bear/Base/Bull är internt uppbyggda analytiska scenarier, inte Meta-guidning eller analytikerkonsensus. AI-capex fördelas inte separat i bolagets rapportering och maintenance/growth-estimaten är därför osäkra. Värderingen är särskilt känslig för WACC, terminaltillväxt, framtida ersättningscapex och ännu inte genomförda emissioner. Samtliga USD per aktie anges på en pre-Class-C ekonomisk aktieekvivalent basis för att vara jämförbara med kursreferensen den 29 oktober 2026.
Analysen och dess antaganden avser 29 oktober 2026. PDF-versionen skapas från samma innehåll med GATEKEEPR:s gemensamma rapportlayout.