Sammanfattning
AI-marknaden har under 2026 gått från en berättelse om modellkapacitet till en berättelse om industriell ekonomi. Den centrala frågan är inte längre om AI fungerar, utan vem som kan leverera mest användbar intelligens per investerad dollar, watt och arbetstimme. Priset för en given nivå av modellprestanda har enligt Epoch AI fallit omkring 47 % per kvartal sedan 2023, motsvarande ungefär 13 gånger lägre kostnad per år, medan Stanford tidigare dokumenterat mer än 280-faldigt lägre kostnad för GPT‑3.5-liknande prestanda mellan slutet av 2022 och 2024. Samtidigt har frontier-modellernas träningskostnader fortsatt att stiga kraftigt. Resultatet är en paradox: AI blir extremt mycket billigare per enhet intelligens, samtidigt som de totala AI-investeringarna exploderar. [K1]
Efterfrågan verkar vara ungefär enhetselastisk på kort sikt. NBER-forskning baserad på verklig API-användning finner priselasticiteter strax över 1, och open-source-modeller kan vara cirka 90 % billigare än slutna modeller vid jämförbar intelligensnivå. Det talar emot en ren Jevons-effekt där varje kostnadsfall omedelbart leder till större total spend, men underskattar sannolikt den långsiktiga effekten eftersom nya applikationer, agentiska arbetsflöden och nya användare tillkommer. En separat studie av 2024–2026-data visar att tokenefterfrågan ökade ungefär 29 gånger, huvudsakligen genom nya modeller och nya användningsfall snarare än högre konsumtion av en oförändrad modell. [K2]
Det innebär att värdet successivt flyttar från själva modellen mot tre andra lager: compute-infrastruktur, distribution och verksamhetskritiska arbetsflöden. Modellagret blir alltmer konkurrensutsatt när OpenAI, Anthropic, Google, Meta och open-source-konstellationer snabbt närmar sig varandra. GitHubs data illustrerar utvecklingen: betalande Copilot-användare använde 47 olika modeller i september 2026 och ingen enskild modell stod för mer än 25 % av manuellt valda requests. Det minskar modellleverantörernas långsiktiga pricing power och ökar värdet av plattformar som kan välja, orkestrera och byta modeller. [K3]
De tydligaste nuvarande vinnarna är därför Nvidia och Broadcom i acceleratorer/nätverk, TSMC och ASML i den svårkopierade produktionskedjan, Microsoft/Amazon/Google inom moln och distribution samt Meta i annonsmonetisering. Nvidia rapporterade senast 96,2 miljarder dollar i kvartalsomsättning, +106 % y/y, varav datacenter stod för 89 miljarder dollar. Broadcoms AI-halvledarintäkter nådde 16,7 miljarder dollar i senaste kvartalet, +221 %. AWS växer 39 %, Azure 48 % och Google Cloud 103 %. [K4]
Aktiemarknaden är däremot långt ifrån homogent euforisk. Nvidia handlas kring 26 gånger trailing earnings, Microsoft 27 gånger, Meta 21 gånger och Alphabet cirka 15 gånger, medan AMD ligger kring 124 gånger och Palantir omkring 158 gånger. De stora skillnaderna innebär att investeraren bör skilja på AI-vinnare och AI-aktier där vinnarscenariot redan är diskonterat. [M1]
Min övergripande slutsats är därför:
Det gör TSMC, Broadcom, Nvidia, Microsoft, Amazon och Alphabet strukturellt intressanta. Bland nästa våg framstår AMD, Arista, Vertiv, ServiceNow och Snowflake som särskilt välpositionerade – men med mycket olika värderingsrisk.
Teknikens ekonomi
Kostnaden för intelligens faller dramatiskt
Den viktigaste ekonomiska utvecklingen inom AI är att kvaliteten per dollar förbättras snabbare än nästan någon tidigare allmän teknologi. Epoch AI:s senaste studie uppskattar att kostnaden för en given prestationsnivå fallit omkring 47 % per kvartal, cirka 13× per år. För nyligen uppnådd frontier-prestanda är takten ännu snabbare: cirka 66 % kostnadsfall per kvartal i deras material. Stanford AI Index visade redan att kostnaden för GPT‑3.5-liknande MMLU-prestanda föll från ungefär 20 dollar per miljon tokens 2022 till 0,07 dollar 2024. [K1]
Priserna i november 2026 visar samma deflation. OpenAI tar exempelvis cirka 0,05 dollar per miljon inputtokens för GPT‑6 Luna och 0,25 dollar för output i standardläget; GPT‑6 Sol kostar 1 respektive 5 dollar. OpenAI anger att Sol och Luna är 50 % billigare än föregående generation. Anthropic tar 2 dollar per miljon inputtokens och 10 dollar per miljon outputtokens för Claude Sonnet 5. [K5]
Det betyder dock inte att användarnas faktiska kostnad alltid faller lika snabbt. Reasoning-modeller använder ibland mycket fler tokens. En studie från Stanford/Berkeley-forskare fann att en modell med lägre listpris kunde bli dyrare per faktisk löst uppgift i drygt 20 % av modelljämförelserna och att skillnaden kunde bli så stor som 28 gånger. Därför bör AI-ekonomi mätas som kostnad per korrekt utfört arbete, inte kostnad per token. [K6]
Efterfrågan: billigare AI skapar mer AI
NBER:s studie av OpenRouter- och Azure-data uppskattar en kortsiktig efterfrågeelasticitet strax över 1. Om priset sjunker 10 % kan efterfrågan alltså grovt öka något mer än 10 %. Open-source-alternativ var dessutom omkring 90 % billigare än slutna modeller med jämförbar intelligens. [K2]
Det är dock bara den statiska effekten. Den viktigare dynamiska effekten är att lägre kostnad gör helt nya arbetsflöden ekonomiskt möjliga. En chatbot kanske använder tusentals tokens; ett autonomt agentflöde kan göra hundratals modellcalls, läsa dokument, skriva kod, köra tester och delegera till andra agentsystem. Nvidia citerar produktionsdata där agentiska requests använder omkring 15 gånger fler tokens än vanlig chat. [K7]
Det gör att en 10-faldig kostnadsminskning inte nödvändigtvis minskar marknadens omsättning. Den kan i stället flytta användningen från:
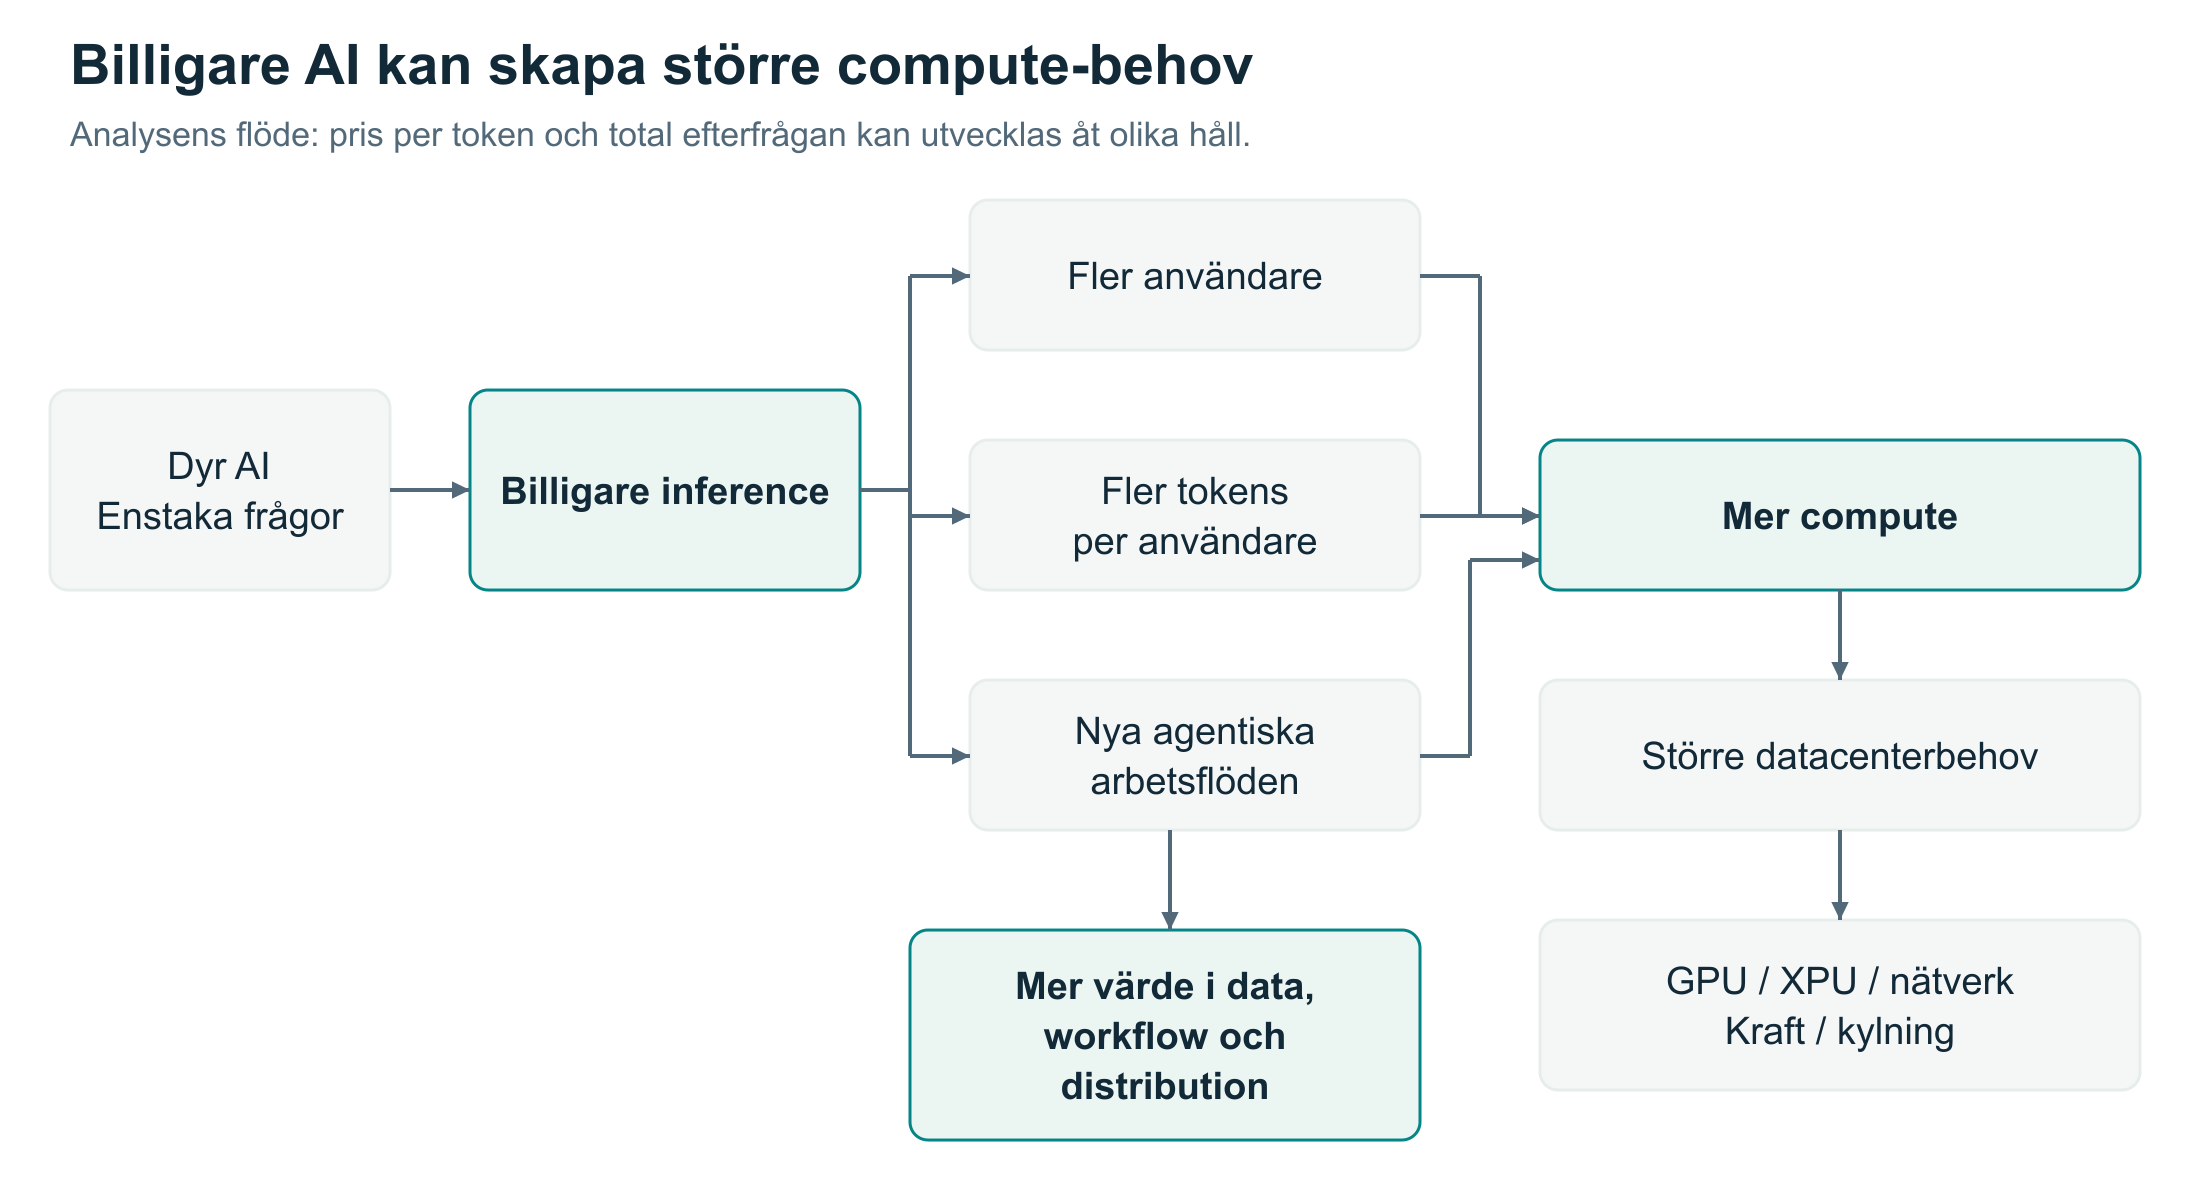
Detta är kärnan i investeringscaset för compute-infrastruktur: pris per token faller, men total tokenvolym kan öka ännu snabbare. Microsoft rapporterar exempelvis 48 % Azure-tillväxt samtidigt som kapaciteten fortfarande inte räcker till efterfrågan. Google uppger nära 32 miljarder förstapartstokens per minut, mer än fyra gånger nivån ett år tidigare. [K8]
GPU, TPU och specialiserade acceleratorer
Nvidia har ett starkt försteg genom hårdvara, CUDA, NVLink, systemdesign och optimerad inference-programvara. Företaget uppger att GB300 NVL72 i vissa agentiska workload-benchmarkar kan leverera omkring 35 gånger lägre tokenkostnad än H200, och att mjukvaruoptimeringar ensamma kan ge flera gångers ytterligare förbättring. Dessa siffror är Nvidia-sponsrade och bör därför behandlas som leverantörsbenchmarkar snarare än neutrala marknadsdata, men riktningen är tydlig. [K9]
Samtidigt växer alternativen. AMD:s datacenterintäkter ökade 107 % y/y till 6,7 miljarder dollar i Q2 2026, främst genom EPYC och Instinct MI350. Amazon utvecklar Trainium, Google TPU och Broadcom skräddarsydda XPU:er åt hyperscalers och frontier-labb. Anthropic använder samtliga tre hårdvaruspår – Trainium, TPU och Nvidia GPU – vilket visar att acceleratormarknaden gradvis kan bli mer heterogen. [K10]
Det är negativt för Nvidias långsiktiga monopolgrad men positivt för TSMC, Broadcom, avancerad paketering, HBM, nätverk, kraft och kylning, eftersom fler acceleratorarkitekturer fortfarande kräver samma fysiska AI-fabrik.
Träning blir dyrare trots billigare inference
Frontier-modeller följer en annan kostnadskurva. Epoch uppskattar att träningscompute för frontier-modeller vuxit omkring 5× per år sedan 2020, medan träningskostnaden vuxit ungefär 3,5× per år. En tidigare detaljerad kostnadsmodell uppskattade att hårdvara utgör 47–67 % av utvecklingskostnaden, personal 29–49 % och energi 2–6 %. [K11]
Det skapar en tvådelad marknad:
| Lager | Kostnadstrend | Ekonomisk konsekvens |
|---|---|---|
| Frontier-träning | kraftigt upp | skalfördelar och kapitalbarriärer ökar |
| Inference vid konstant kvalitet | kraftigt ned | större efterfrågan och hård prispress |
| Open-source | ned ännu snabbare | minskar modellernas pricing power |
| Agentisk inference | tokens/uppgift upp | total compute-efterfrågan kan fortsätta växa |
| Infrastruktur | fortsatt knapp | hög avkastning för vissa flaskhalsleverantörer |
Open-source förstärker dynamiken. TSMC säger uttryckligen att större open-source-användning sänker inträdesbarriärerna och väntas leda till större efterfrågan på avancerat kisel. [K12]
Var uppstår nätverkseffekterna?
Modellnivån har svagare nätverkseffekter än många trodde 2023–2024. Konsumenter byter mellan leverantörer och retentionen för betalda AI-tjänster uppskattas i ny NBER-forskning till endast ungefär 20–45 % per år. [K13]
De starkare nätverkseffekterna finns i stället i:
Utvecklare: CUDA, GitHub, API-ekosystem och verktyg skapar switching costs.
Enterprise-data: Microsoft 365, Salesforce, ServiceNow och Snowflake sitter redan ovanpå data och arbetsflöden.
Distribution: Google Search, Meta, Amazon och Microsoft kan introducera AI till miljarder befintliga användare utan separat kundanskaffning.
Infrastructure scale: hyperscalers får bättre kapacitetsutnyttjande, inköpskraft och egen chiputveckling.
Det gynnar framför allt plattformsbolag snarare än fristående modellbolag.
Företagens ekonomi
AI-monetiseringen sker nu i flera separata affärsmodeller: chips, cloud compute, SaaS-premium, usage pricing, annonser, API:er och vertikala arbetsflöden. Tabellen nedan använder senaste offentligt rapporterade kvartal till och med 2 november 2026.
| Bolag | AI-monetisering | Senaste tillväxt / skala | Lönsamhet | Moat |
|---|---|---|---|---|
| Nvidia | GPU, nätverk, system, CUDA | Q2 FY27 oms. $96,2 md, +106 %; DC $89 md | mycket hög | CUDA + systemstack + NVLink + ekosystem [K4] |
| Broadcom | custom XPU + AI-networking | AI-chipintäkter $16,7 md, +221 % | ~46 % FCF-marginal totalt | hyperscaler-designwins + networking [K14] |
| Microsoft | Azure, Copilot, GitHub, OpenAI | Azure +48 %, total oms. +19 % | Q1 op. marginal ~50 % | distribution + enterprise-data + cloud [K8] |
| Alphabet | Cloud/TPU/Gemini/Search ads | Cloud +103 % till $30,7 md | Cloud op. vinst $11,1 md | TPU + Search + data + distribution [K15] |
| Amazon | AWS, Trainium, Bedrock | AWS +39 %, $46,0 md/q | AWS op. marginal 38,7 % | cloudskala + egen silicon + Anthropic [K16] |
| Meta | AI-baserad ranking/annonser + modeller | oms. $64,6 md, +26 % | kärna mycket lönsam; Q3 belastat av kostnader | 3+ md användare och proprietär beteendedata [K17] |
| AMD | Instinct GPU + EPYC | DC +107 % till $6,7 md | DC op. marginal 31 % | andra acceleratorplattformen i skala [K10] |
| Oracle | OCI AI compute | IaaS +121 % till $7,4 md | GAAP op. vinst $6,7 md | databasdistribution + GPU-cloud + kontraktsbacklog [K18] |
| TSMC | tillverkning av AI-chip | Q3 oms. $46,7 md; FY26 guidning +44 % | bruttomarginal 66,4 % | ledande process + packaging + extrema inträdesbarriärer [K19] |
| ServiceNow | AI-agenter/workflow SaaS | oms. +20,5 %; AI ACV-mål $1,7 md | FCF-marginalguidning 36 % | workflow-data + integrationer + governance [K20] |
| Salesforce | Agentforce/Data 360 | Agentforce ARR >$1,5 md, +240 %+ | NG op. marginal ~34 % | CRM-data + distribution [M2] |
| Snowflake | data cloud + AI consumption | product revenue +37 % | NG op. marginal 14,5 % FY-guidning | enterprise-data + cross-cloud [K21] |
| CoreWeave | GPU-cloud | Q2 oms. $2,58 md, +112 % | GAAP nettoförlust $626m | AI-specialiserad infra; hög kapitalrisk [K22] |
| OpenAI | consumer, API, enterprise, ads | omkring $2 md/mån i revenue run-rate; >2m företagskunder | ej offentlig | varumärke + distribution + modeller + compute [K23] |
| Anthropic | API, Claude Enterprise/Code | run-rate revenue >$47 md enligt bolaget | ej offentlig | coding/enterprise + multicloud distribution [K24] |
Det mest intressanta är att vinsterna redan börjar spridas från Nvidia till andra lager.
Broadcom är ett tydligt exempel. AI-halvledarintäkterna steg 221 % y/y, och företaget har byggt en modell där hyperscalers kan designa egna acceleratorer men ändå köpa Broadcoms IP, networking och systemkompetens. Det gör Broadcom till ett slags hedge mot Nvidia: om custom silicon tar andelar kan Broadcom vinna även om Nvidia tappar marknadsandel. [K14]
Google visar samma mekanism vertikalt. Företaget äger modell, TPU, datacenter, cloud, distribution och Search. Google Cloud växte 103 % i Q3 och TPU-systemförsäljning blev en materiell intäktskälla. Det gör Googles AI-stack ekonomiskt mycket bredare än ett rent Gemini-case. [K15]
ServiceNow är ett annat intressant exempel, men i applikationslagret. Bolaget räknar med omkring 1,7 miljarder dollar i AI annual contract value 2026 och uppger att agentisk produktion consumption vuxit mer än 13 gånger y/y. Eftersom ServiceNow inte behöver finansiera egna frontier-modeller eller gigantiska GPU-kluster kan en stor del av AI-värdet potentiellt konverteras till SaaS-marginal. [K20]
Detta är en viktig distinktion: AI-infrastruktur kräver enormt kapital; AI-workflow kräver betydligt mindre kapital men stark kunddistribution.
Aktiemarknadens ekonomi
Värderingarna skiljer sig dramatiskt
Kurserna nedan är intradagsdata från 2 november 2026. [M1]
| Aktie | P/E TTM | EV/Sales | PEG | Senaste omsättningstillväxt |
|---|---|---|---|---|
| Alphabet | ~14,8× | ~7,2× | 1,56 | 25 % |
| Oracle | ~19,2× | ~7,4× | 0,51 | 30 % |
| Amazon | ~20,3× | ~3,5× | 1,04 | 12 % |
| Meta | ~20,8× | ~6,6× | 0,97 | 26 % |
| Salesforce | ~21,2× | ~5,0× | 0,88 | 11 % |
| Nvidia | ~25,9× | ~16,2× | 0,34 | 106 % |
| Microsoft | ~27,2× | ~11,5× | ~1,6 | 19 % |
| Broadcom | ~41× | ~17,9× | 0,34 | 86 % |
| ServiceNow | ~78× | ~7,2× | 0,95 | 20,5 % |
| AMD | ~124× | ~19,7× | 0,69 | 50 % |
| Palantir | ~158× | ~70× | 1,81 | ~93 % senast rapporterat |
EV/Sales- och PEG-data kommer från S&P Global Market Intelligence-distribuerade sammanställningar och bör ses som marknadsestimat snarare än bolagsrapporterade tal. [K25]
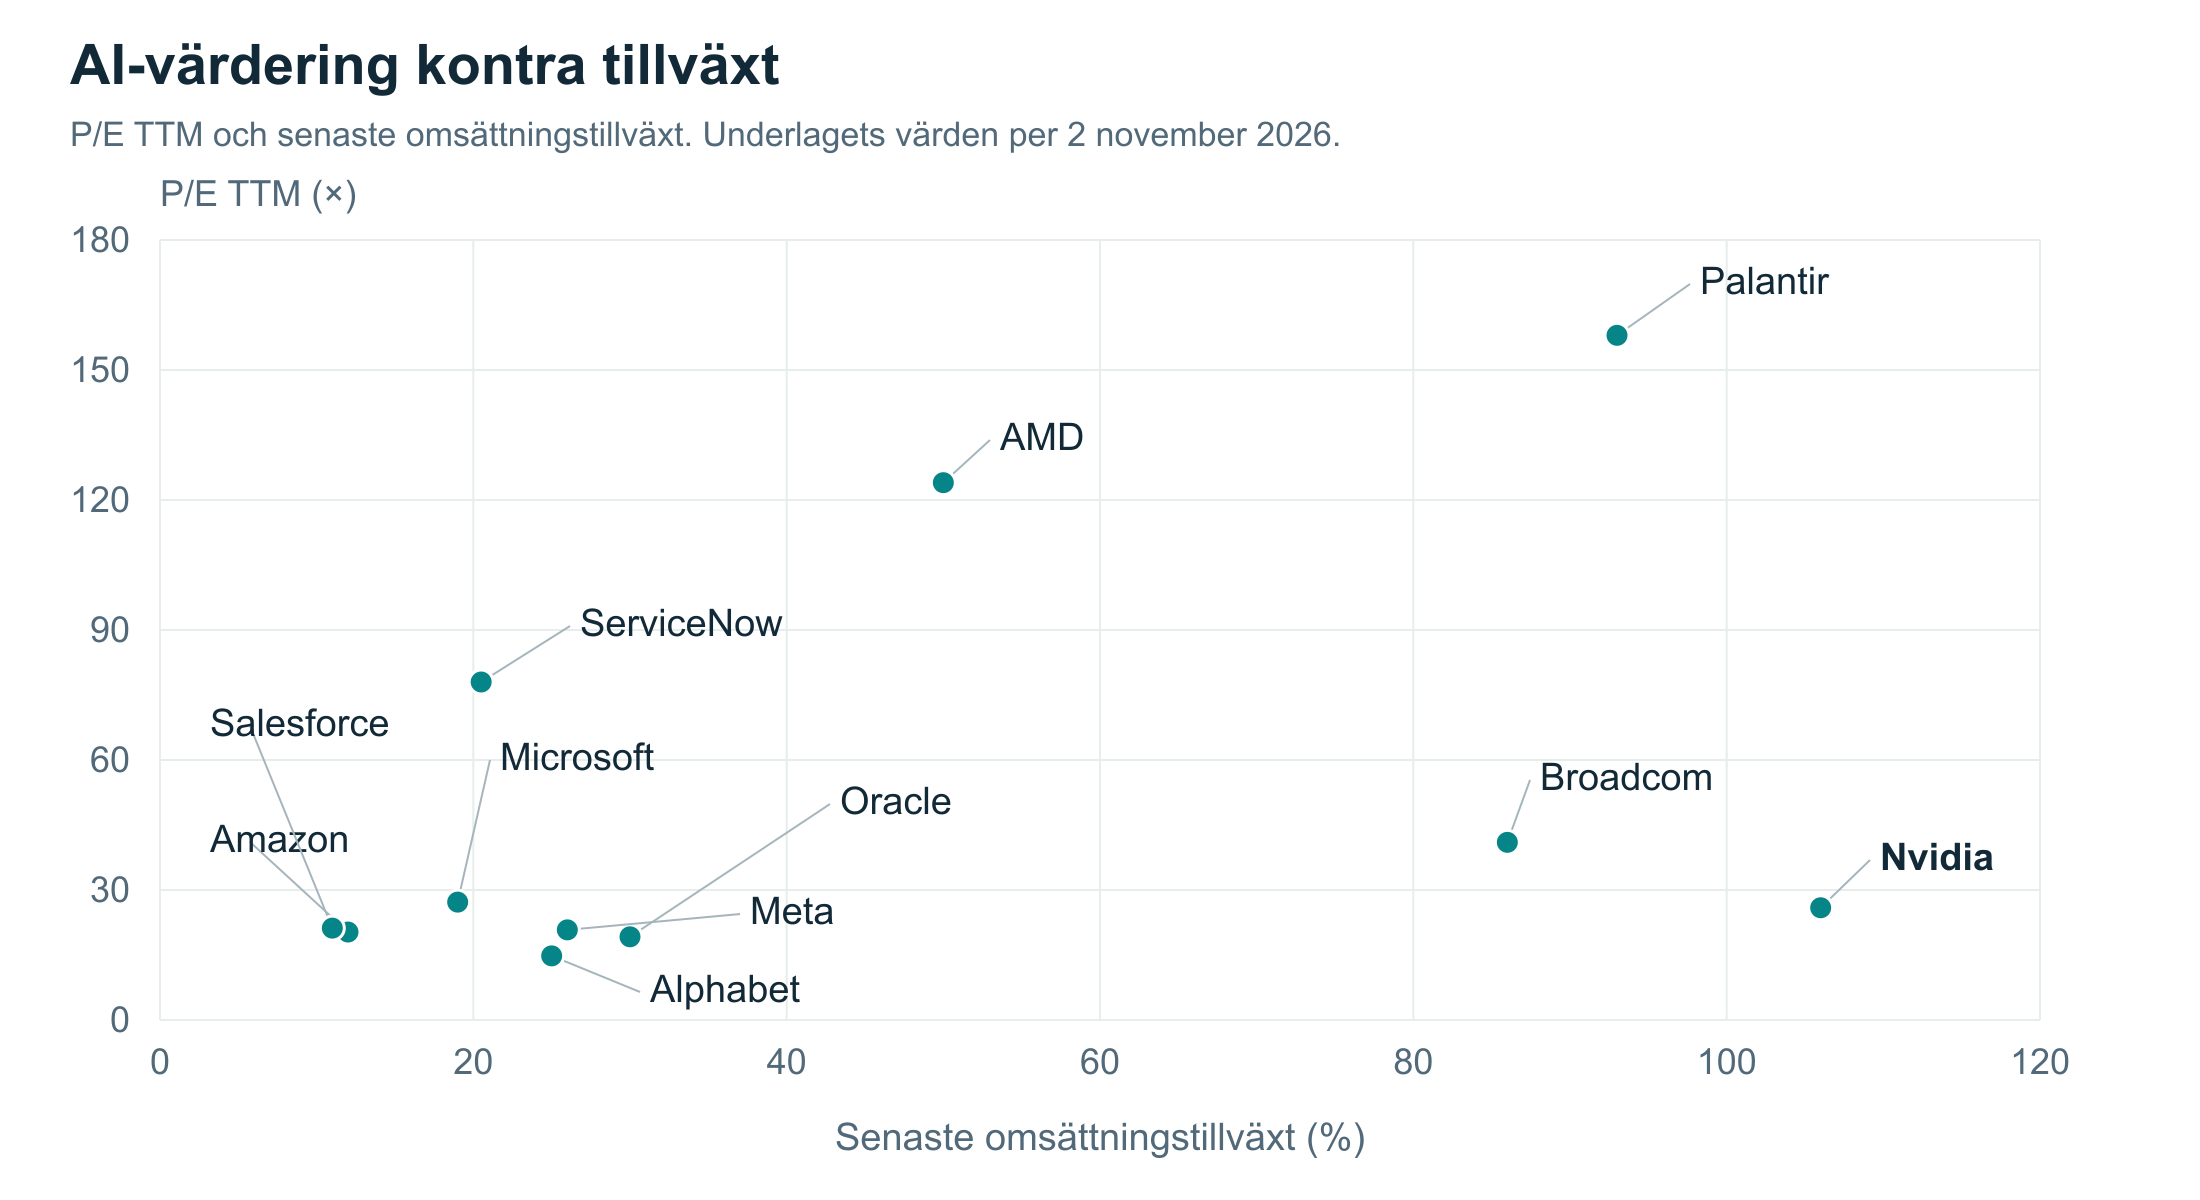
Diagrammet visar varför det är farligt att prata om en enda ”AI-bubbla”. Alphabet och Meta har stark AI-tillväxt men värderas ungefär som vanliga kvalitetsbolag. AMD, Palantir och i viss mån ServiceNow kräver däremot betydligt längre perioder av exceptionell tillväxt för att nuvarande multiplar ska försvaras. Nvidia är ett specialfall: multipeln ser förvånansvärt modest ut därför att vinsterna växer nästan lika snabbt som försäljningen. [K4]
Vad implicerar kurserna?
Som ett enkelt reverse-DCF-test kan vi anta:
- 10 % avkastningskrav.
- fem års tillväxt.
- 20× terminal P/E.
- ingen värdesättning av mellantida utdelningar eller återköp.
Det är inte en full DCF, utan ett sätt att mäta hur aggressiva dagens multiplar är. Under dessa antaganden kräver nuvarande P/E ungefär följande EPS-CAGR fram till år fem:
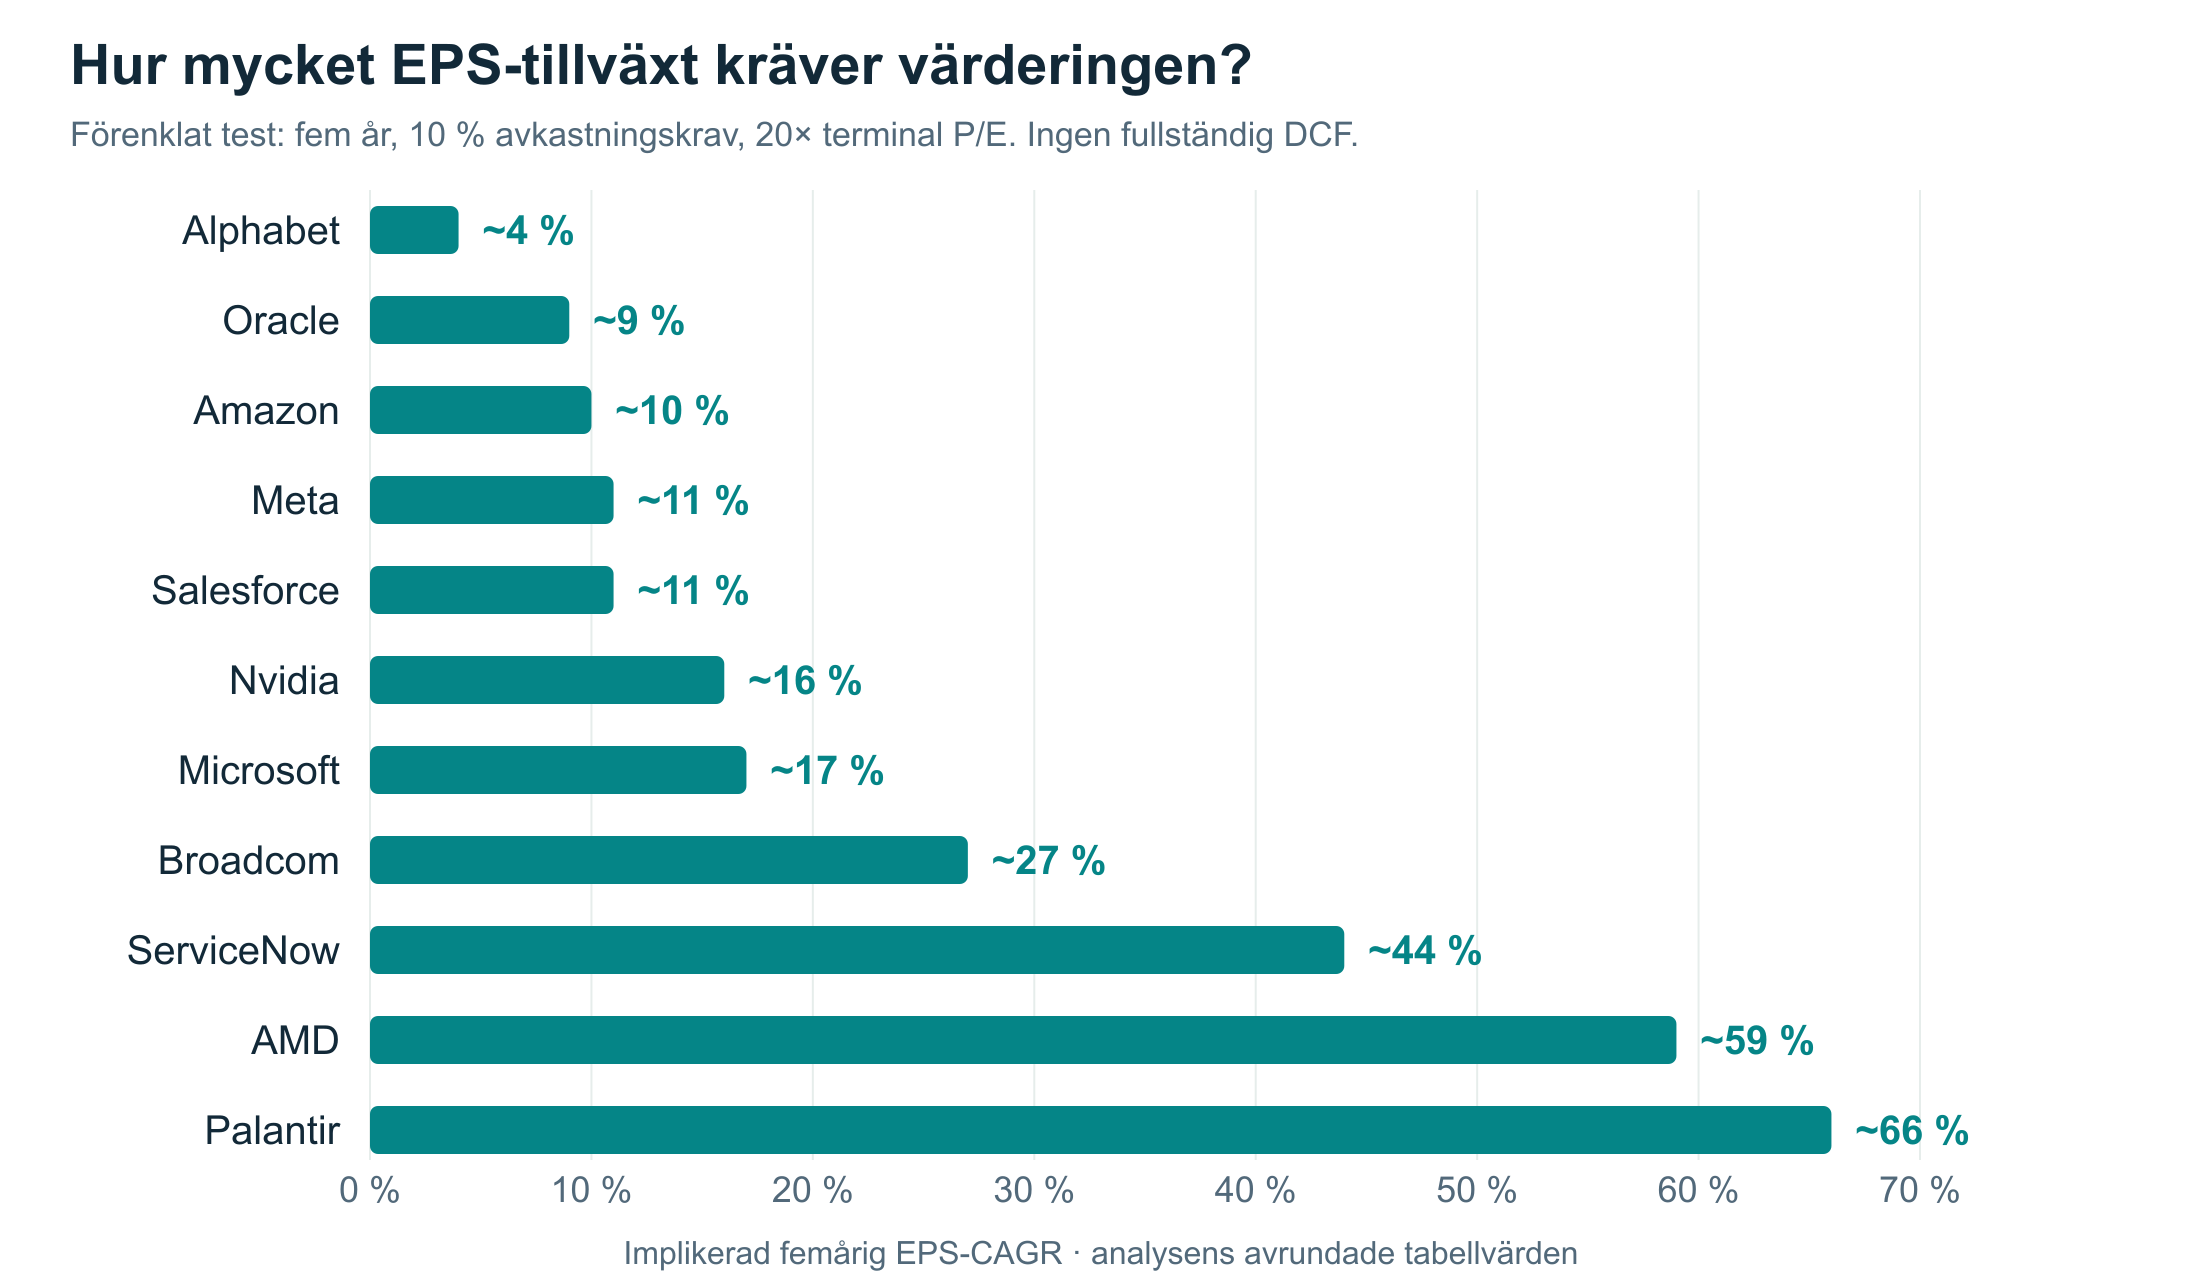
Resultaten blir ungefär:
| Bolag | Implikerad femårig EPS-CAGR |
|---|---|
| Alphabet | ~4 % |
| Oracle | ~9 % |
| Amazon | ~10 % |
| Meta | ~11 % |
| Salesforce | ~11 % |
| Nvidia | ~16 % |
| Microsoft | ~17 % |
| Broadcom | ~27 % |
| ServiceNow | ~44 % |
| AMD | ~59 % |
| Palantir | ~66 % |
Det är därför jag bedömer Alphabet, Meta, Oracle och Nvidia som de mest intressanta risk/reward-profilerna bland de stora AI-exponeringarna just nu. Det betyder inte att de kommer att ge högst avkastning, utan att mindre extrema framtidsantaganden krävs för att nuvarande värdering ska fungera.
AMD är nästan motsatsen. Operativt går utvecklingen mycket bra – datacenterintäkterna fördubblas – men marknaden betalar redan för en mycket stor framtida Instinct-position. [K10]
Palantir är ännu mer extremt: EV/Sales kring 70× innebär att även mycket stark fundamental utveckling kan ge svag aktieavkastning om multipeln normaliseras. [K26]
Tre marknadsscenarier
| Scenario | AI-efterfrågan 2027–2030 | Infrastruktur | Modellmarknad | Mest gynnade |
|---|---|---|---|---|
| Bear | +15–20 %/år | överkapacitet 2028 | snabb commoditization | Microsoft, Meta, Google, SaaS |
| Base | +30–40 %/år | fortsatt hög utilization | multi-model-marknad | Nvidia, Broadcom, TSMC, hyperscalers |
| Bull | +50 %+ /år | power/compute fortsatt flaskhals | agents exploderar tokenvolym | hela infra-kedjan, särskilt NVDA/AVGO/TSMC/VRT |
Base-scenariot stöds bättre än bear-scenariot av nuvarande order- och kapacitetssignaler. TSMC höjde 2026 års tillväxtförväntan till omkring 44 %, ASML säger att planerad supply för både 2027 och 2028 sannolikt inte räcker till kundernas efterfrågan, Amazon planerar cirka 220 miljarder dollar i 2026-capex och Microsoft väntar över 50 miljarder dollar i capex bara under nästa kvartal. [K12]
Det största varningstecknet är däremot kassaflödet. Amazon hade negativt TTM-FCF på grund av AI-capex, och Alphabet rapporterade negativt FCF i senaste kvartalet samtidigt som investeringarna fortsätter upp. Därmed har AI-boomen gått från en mjukvaruinvestering till en kapitalintensiv industriell investering. [K27]
Katalysatorer
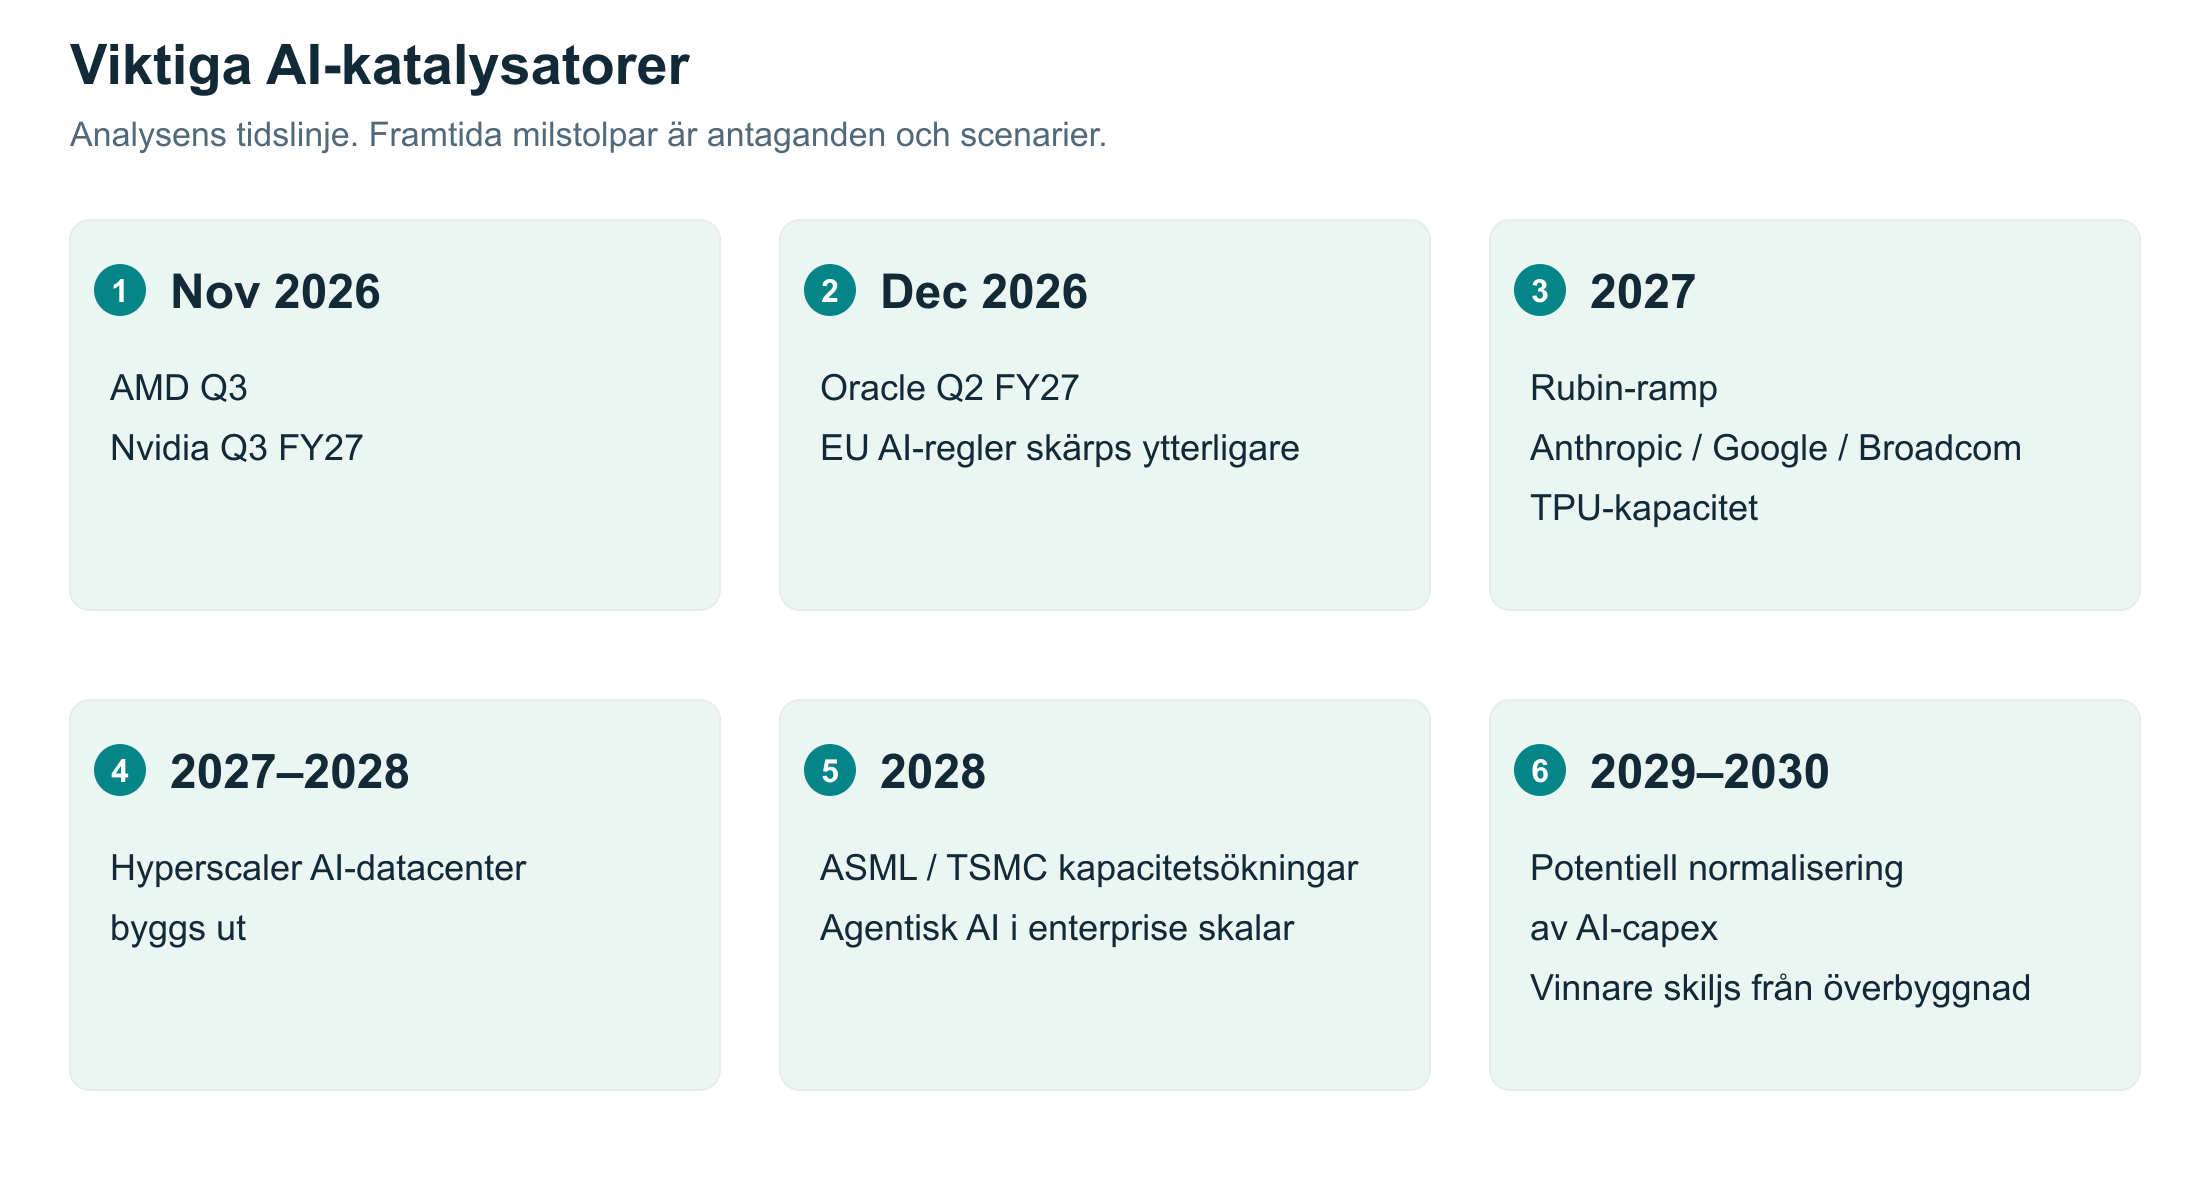
Nvidias nästa rapport kommer den 17 november 2026, AMD rapporterar den 3 november och Oracle den 14 december enligt respektive bolag. [K28]
Jag har inte använt options-implied volatility som rangordningsfaktor. Publika, timestamp-synkroniserade optionsdata från primära källor är för ojämna mellan dessa aktier för att ge en robust jämförelse. På kort sikt kan optionsmarknaden därför ge information om förväntad volatilitet kring rapporter, men den säger betydligt mindre om den långsiktiga AI-ekonomin.
Risker och antaganden
Analysen bygger på att AI-användning fortsätter växa snabbare än den kvalitetsjusterade kostnaden sjunker. Om elasticiteten långsiktigt visar sig vara betydligt lägre än 1 kan datacenterboomen leda till överkapacitet. NBER:s nuvarande estimat ligger ungefär runt enhetselasticitet, men forskningen är fortfarande ung och integrationsfriktion gör långsiktiga effekter svåra att uppskatta. [K2]
Open-source är det största hotet mot modellmarginaler. När prestandaskillnader krymper kan priset på intelligence närma sig marginalkostnaden för inference. Det skulle vara negativt för rena modellbolag men positivt för applikationsbolag, företag med proprietär data och infrastrukturen bakom modellerna. [K2]
Compute kan gå från brist till överskott. Idag är signalen motsatt: Oracle säger att AI-cloud-demand överstiger supply, Microsoft säger samma sak om Azure, ASML räknar med kapacitetsbrist 2027–2028 och Nvidia säger att dess cloud compute är fullt utnyttjad. Men hyperscaler-capex på hundratals miljarder dollar om året kan skapa ett klassiskt investeringsöverskott om efterfrågan bromsar. [K18]
Energiförsörjning och datacenterbyggande blir en ny flaskhals. OpenAI har redan säkrat mer än 10 GW planerad Stargate-kapacitet och fortsätter söka ytterligare platser. Det ökar värdet på power management, cooling och grid integration och förklarar Vertivs mycket starka ordertillväxt. [K29]
Reglering blir en faktisk kostnad från och med 2026. EU:s AI Act fick flera centrala enforcement-regler från 2 augusti 2026, inklusive regler för general-purpose AI, dokumentation och transparens. Det gynnar relativt sett stora företag som kan bära compliancekostnaden men kan bromsa mindre aktörer. [K30]
Geopolitik är central för halvledarkedjan. Att så mycket avancerad AI-silicon tillverkas hos TSMC ger bolaget ett enormt strategiskt värde men koncentrerar samtidigt fysisk produktionsrisk. Stanford AI Index pekar på hur stor del av världens AI-chipproduktion som fortfarande är koncentrerad till Taiwan. [K31]
En ytterligare risk är värdeförskjutning mellan lagren. Ett företag kan vara en AI-vinnare tekniskt men en dålig aktie om värdet hamnar hos kunderna. Historiskt har billigare compute ofta skapat större ekonomiskt värde nedströms än hos själva compute-leverantören. NBER:s nya konsumentdata antyder redan hård konkurrens och relativt låga switching costs mellan AI-tjänster. [K13]
Rangordning av vinnare
Nuvarande vinnare
Nvidia är fortfarande etta. Bolaget monetiserar AI direkt och i enorm skala, med 89 miljarder dollar i datacenterintäkter i senaste kvartalet och ett ovanligt komplett moat kring GPU, nätverk och software. Den största risken är inte efterfrågan utan att kunderna successivt ersätter en del GPU med custom silicon. [K4]
Broadcom är tvåa. Kombinationen av AI-XPU och networking gör bolaget till en vinnare även i ett scenario där hyperscalers diversifierar bort från Nvidia. AI-chipintäkterna växer över 200 %. [K14]
Microsoft är trea. Azure +48 %, Copilot-distribution, GitHub och företagsdata gör att Microsoft monetiserar nästan samtliga lager ovanför själva chipet. [K8]
Alphabet är fyra. Google Cloud, TPU, Gemini och Search gör bolaget till det mest vertikalt integrerade AI-företaget bland hyperscalers. Cloud +103 % visar att monetiseringen nu är materiell. [K15]
Amazon är femma. AWS +39 %, Trainium, Bedrock och Anthropic ger både egen och extern modelloptionality. [K16]
TSMC är sexa. Nästan varje vinnande acceleratorarkitektur behöver avancerad foundrykapacitet. Det gör TSMC mindre beroende av vilken modell eller vilket chip som vinner. [K12]
Meta är sjua. AI förbättrar redan företagets befintliga enorma annonsmotor snarare än att kräva en separat affärsmodell. [K17]
Oracle är åtta. OCI:s 121-procentiga tillväxt och 664 miljarder dollar i RPO visar hur snabbt Oracle blivit en relevant AI-cloud-aktör. [K18]
Anthropic är nia. Bolaget rapporterar en revenue run-rate över 47 miljarder dollar och har lyckats skapa stark enterprise- och coding-position utan egen hyperscalerdistribution. Siffran är bolagsrapporterad och inte reviderad, vilket motiverar lägre ranking. [K24]
OpenAI är tia. ChatGPT har extraordinär consumerdistribution och företagets enterpriseandel närmar sig halva verksamheten. Men kapitalbehovet är extremt och modellkonkurrensen hård, vilket gör dess ekonomiska moat mindre självklar än användartillväxten antyder. [K32]
Potentiella framtida vinnare
TSMC rankas etta för nästa fas eftersom bolaget tjänar pengar oavsett om framtidens accelerator heter Nvidia GPU, Google TPU, Amazon Trainium, AMD Instinct eller Broadcom XPU. Det är ett klassiskt pick-and-shovel-case med mycket höga inträdesbarriärer. [K19]
Broadcom är tvåa. Custom silicon blir sannolikt en större del av hyperscalers acceleratorer och Broadcom kan dessutom fånga networking-ekonomin. [K14]
Nvidia är trea. Även med gradvis lägre marknadsandel kan den totala marknaden växa tillräckligt snabbt för fortsatt mycket hög absolut tillväxt. Software- och systemmoaten är dessutom betydligt starkare än en vanlig chipmoat. [K7]
Microsoft är fyra. Om modeller commoditiseras blir distribution, företagsdata och workflow viktigare – exakt de tillgångar Microsoft redan kontrollerar. [K33]
Amazon är femma. AWS kan välja Nvidia, Trainium eller externa modeller och monetisera compute oavsett vem som ligger högst på benchmarklistan. [K34]
Alphabet är sexa. TPU ger en strukturell möjlighet till lägre egen inferencekostnad samtidigt som Search, YouTube, Gemini och Cloud ger distributionsfördelar. [K15]
AMD är sjua. Ett uthålligt 10–20-procentigt accelerator-share skulle kunna skapa enormt värde, men dagens aktiekurs diskonterar redan en betydande del av detta scenario. [K10]
Vertiv är åtta. AI behöver inte bara GPU:er utan transformatorer, UPS, kylning och power management. Vertivs Q3-försäljning steg 61 %, organiska orders mer än fördubblades och marginalerna expanderade. [K35]
ServiceNow är nia. Det är ett av de tydligaste exemplen på hur AI kan monetiseras ovanpå befintliga, verksamhetskritiska arbetsflöden utan hyperscaler-capex. [K20]
Arista Networks är tia. Om Ethernet blir en större del av både scale-out och scale-up AI-networking kan Arista bli en viktig neutral nätverksvinnare mellan Nvidia, AMD, Broadcom och hyperscalers. Bolaget har redan lanserat Ethernet-arkitektur för rack med upp till 144 acceleratorer och samarbetar med flera av de ledande compute-leverantörerna. [K36]
Den viktigaste investeringsslutsatsen är därmed inte att ”köpa AI”, utan att skilja mellan teknisk vinnare, ekonomisk vinnare och aktiemarknadsvinnare. Nvidia är samtliga tre idag. TSMC och Broadcom har sannolikt den robustaste strukturella positionen om arkitekturerna diversifieras. Microsoft, Amazon och Alphabet blir starkare relativt sett om modeller commoditiseras. AMD, ServiceNow, Arista och Vertiv har större asymmetrisk potential men också större execution- eller värderingsrisk. Och för rena modellbolag är risken störst att mycket av den ekonomiska vinsten i slutändan överförs till kunderna genom snabbt fallande pris på intelligens. [K2]
Källor och datanoter
[K1] Epoch AI – The plunging price of thought
[K2] NBER – The Emerging Market for Intelligence: Pricing, Supply, and Demand for LLMs
[K3] GitHub – Octoverse 2026
[K4] NVIDIA – Financial Reports
[K5] OpenAI – API Pricing
[K6] The Price Reversal Phenomenon: When Cheaper Reasoning Models End Up Costing More
[K7] NVIDIA – Vera Rubin and Blackwell: Agentic AI Performance per Watt
[K8] Microsoft – FY27 Q1 Press Release
[K9] NVIDIA – Inference Performance for Data Center Deep Learning
[K10] AMD – Q2 2026 SEC filing
[K11] Epoch AI – How much does it cost to train frontier AI models?
[K12] TSMC – 3Q26 Earnings Conference Transcript
[K13] NBER – Working Paper 35953
[K14] Broadcom – Third Quarter Fiscal Year 2026 Financial Results
[K15] Alphabet – Q3 2026 Earnings Release, SEC Exhibit 99.1
[K16] Amazon – Third Quarter Results
[K17] Meta – Third Quarter 2026 Results
[K18] Oracle – Q1 Results: Cloud Infrastructure Revenues
[K19] TSMC – 2026 Q3 Quarterly Results
[K20] ServiceNow – Third Quarter 2026 Financial Results
[K21] Snowflake – Quarterly Results
[K22] CoreWeave – Quarterly Results
[K23] OpenAI – Enterprises
[K24] Anthropic – Series H
[K25] Stock Analysis – NVIDIA Statistics & Valuation
[K26] Stock Analysis – Palantir Statistics & Valuation
[K27] Amazon – Third Quarter Results, press release
[K28] NVIDIA – Third-Quarter Financial Results Conference Call
[K29] OpenAI – Building the compute infrastructure for the Intelligence Age
[K30] European Commission – AI Act: When does enforcement start?
[K31] Stanford HAI – The 2026 AI Index Report
[K32] OpenAI – The next phase of enterprise AI
[K33] Microsoft – Fiscal Year 2027 First Quarter Earnings Conference Call
[K34] AWS – Trainium
[K35] Vertiv – Third Quarter 2026 Results
[K36] Arista – Rack-Scale Architectures for Scale-Up and Scale-Out AI Fabrics
[M1] Marknadsdata. Kurs- och P/E-uppgifterna återges med analysens intradagsdatum 2 november 2026. Direkta källadresser för dessa marknadsdata saknas i det bifogade underlaget. EV/Sales och PEG behandlas som marknadsestimat enligt analysens metodnot.
[M2] Salesforce. Raden återges från analysunderlaget. Källmarkören i originalet saknar en åtkomlig källadress i den bifogade exporten.
Analysen och dess antaganden avser 2 november 2026. PDF-versionen skapas från samma innehåll med GATEKEEPR:s gemensamma rapportlayout.