GATEKEEPR RESEARCH · 29 OKTOBER 2026 · NASDAQ: GOOGL / GOOG
Referenskurs: 285,50 USD · Aktier i kalkylen: 12 415 000 000 · Börsvärde: 3 544,48 miljarder USD
Senaste kvartal: Q3 2026 (resultat 28 oktober, 10-Q 29 oktober) · Beslut: VÄNTA
VÄNTA vid 285,50 USD. Alphabet är operativt ett av världens starkaste företag: Google Services genererade 39,2 miljarder USD i rörelseresultat under Q3 2026, och Google Cloud fördubblade omsättningen till 30,7 miljarder med 36,2 procents segmentmarginal. Den kombinationen ger Alphabet betydande konkurrensfördelar i annonsdistribution, data, egen AI-hårdvara och företagsinfrastruktur.
Men kapitalallokeringen har förändrats i grunden. R12-capex uppgår till 159,8 miljarder USD och det fria kassaflödet har fallit till endast 19,7 miljarder. Återköpen har upphört samtidigt som Alphabet emitterat aktier, preferenskapital och skuld. Dagens lönsamhet i Search bevisar inte att de nya AI-investeringarna ger en attraktiv inkrementell avkastning. Marknaden betalar redan för en omfattande framtida normalisering av kassaflödet.
Huvudvillkoren för köp: bibehållen Search-monetisering, varaktig Cloud-marginal efter fulla infrastrukturkostnader, avtagande capex-intensitet och starkare fritt kassaflöde per aktie. Min rörelsebaserade DCF ger cirka 225 USD i basscenariot; SOTP ger cirka 281 USD. Skillnaden är en varning om modellrisk, inte en anledning att välja det högsta talet. Rekommendationen är att avvakta tills priset ger säkerhetsmarginal eller bolaget bevisar högre kapitalavkastning.
| Mått | Nuläge / referens | Analytisk innebörd |
|---|---|---|
| Börsvärde | 3 544,48 md USD | Kurs 285,50 × 12,415 md aktier |
| Omsättning R12 | 471,1 md | Stark försäljningstillväxt |
| Rörelseresultat R12 | 157,0 md | Mycket hög operativ lönsamhet |
| EBIT-marginal R12 | 33,3 % | Fortsatt operativ hävstång |
| Fritt kassaflöde R12 | 19,7 md | Betydande press från capex |
| FCF-yield | 0,56 % | Mycket låg momentan kontantavkastning |
| DCF – bear / bas / tjur | 103 / 225 / 399 USD | Illustrativa scenarier, inte kursmål |
| SOTP – bear / bas / tjur | 227 / 281 / 355 USD | Känsligt för segmentmultiplar och koncernkostnader |
Underlaget är 29 officiella Alphabet-PDF:er (10-K för 2022–2025, 10-Q för Q1–Q3 2025 och 2026, resultatmeddelanden och presentationer) plus det kvalitativa researchmaterialet i denna tråd. De officiella rapporterna prioriteras för redovisningsmått. Prognoser och värderingar är egna modeller. Belopp avrundas i löptext och visas mer precist när de används i beräkningar.
Begrepp: R12 = 2025 års helår + januari–september 2026 − januari–september 2025. Segment-EBIT redovisas före Alphabet-level activities. Cloud-omsättning är inte liktydig med ren GCP-omsättning; TPU-system och Workspace ingår. Segmentens fullkostnadsavkastning går inte att beräkna exakt eftersom centrala AI-kostnader och kapitalbas inte allokeras offentligt. Aktiestocken 12,415 md är användarens värderingsantagande; den verifierade stamaktievolymen vid Q3-slut var cirka 12,294 md. [S1–S4]
För konsensus, kursreaktion och konkurrensjämförelser används enbart tidigare research i tråden där den saknar motsvarande primärkälla i arkivet. Detta är markerat i rapporten och ger lägre bevisstyrka än SEC-uppgifter.
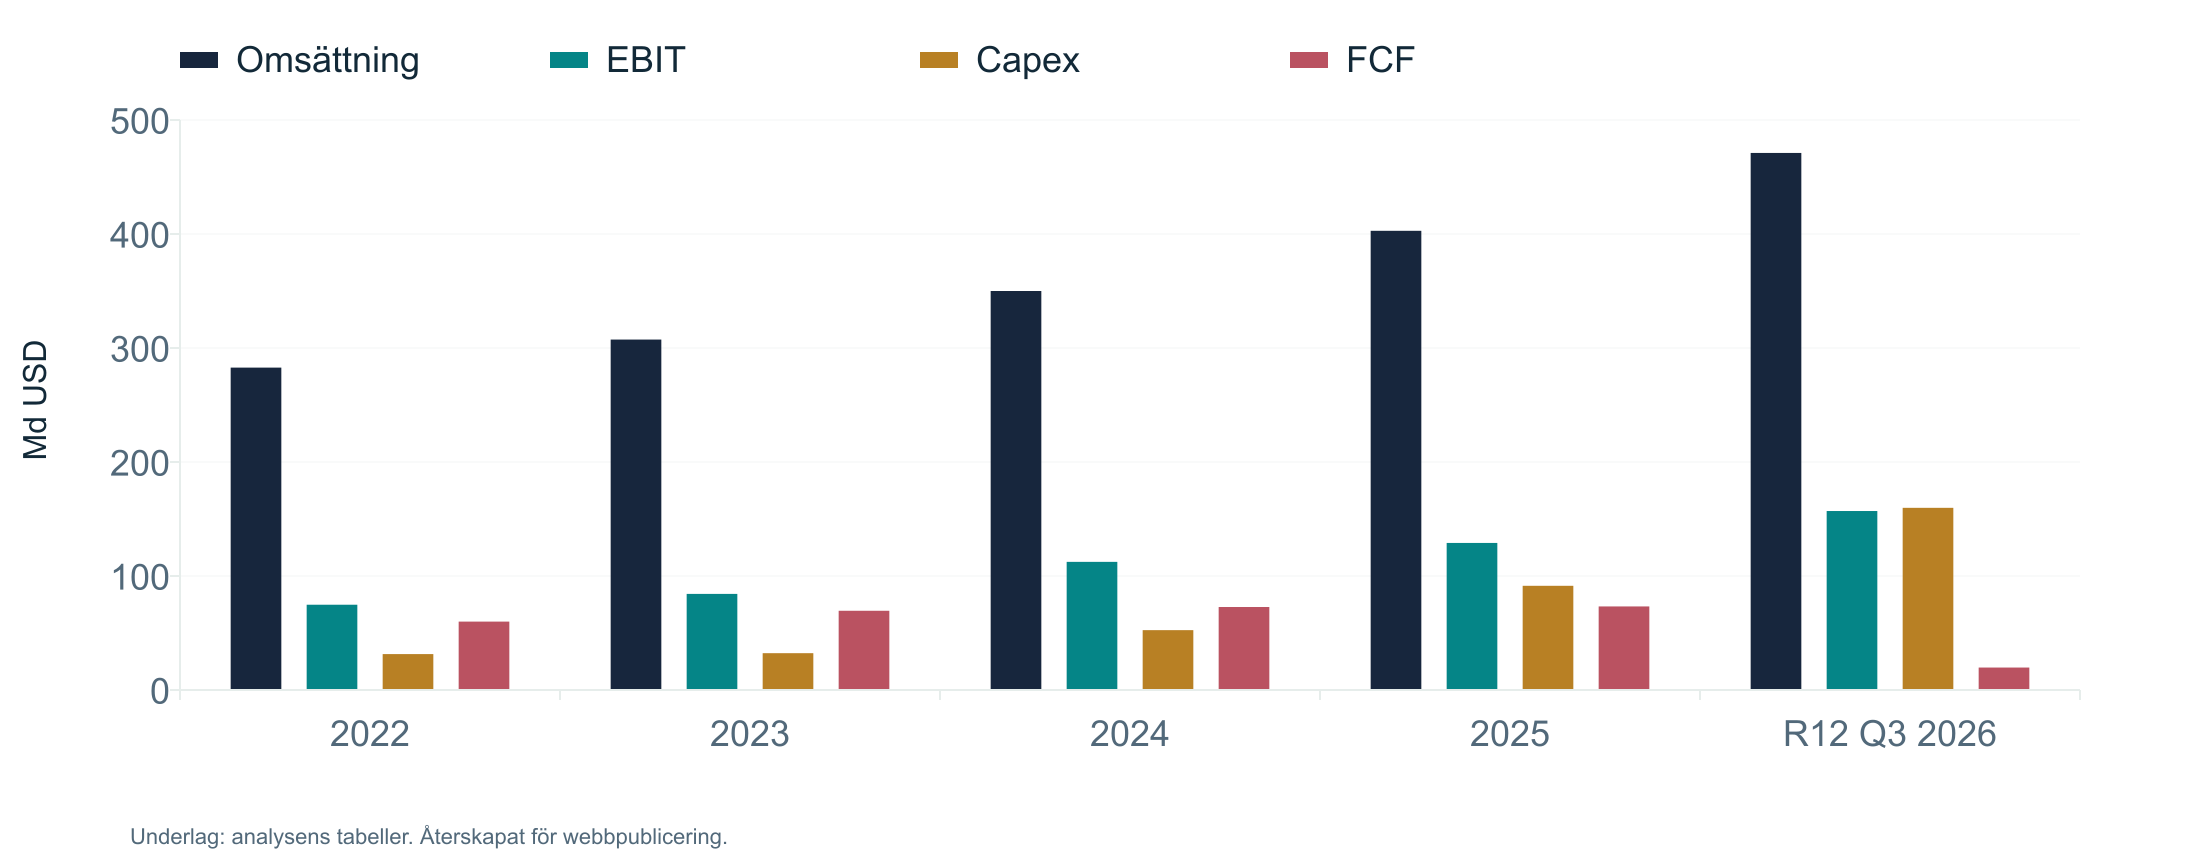
| Md USD | 2022 | 2023 | 2024 | 2025 | R12 sep 2026 |
|---|---|---|---|---|---|
| Omsättning | 282,8 | 307,4 | 350,0 | 402,8 | 471,1 |
| EBIT | 74,8 | 84,3 | 112,4 | 129,0 | 157,0 |
| EBIT-marginal | 26,5 % | 27,4 % | 32,1 % | 32,0 % | 33,3 % |
| Operativt kassaflöde | 91,5 | 101,7 | 125,3 | 164,7 | 179,6 |
| Capex | 31,5 | 32,3 | 52,5 | 91,4 | 159,8 |
| FCF | 60,0 | 69,5 | 72,8 | 73,3 | 19,7 |
| FCF-marginal | 21,2 % | 22,6 % | 20,8 % | 18,2 % | 4,2 % |
Källor: Form 10-K 2022–2025, resultaträkning/kassaflödesrapport; Q3 2026 Form 10-Q, s. 6 och 10. R12 är egen beräkning. [S1–S5]
Det rapporterade rörelseresultatet har mer än fördubblats sedan 2022 och EBIT-marginalen har ökat ungefär sju procentenheter. Under samma period har capex stigit från 31,5 till 159,8 md USD på R12-basis. FCF minskade cirka 73 procent jämfört med helåret 2025 trots högre EBIT. Därför är varken omsättningstillväxt eller P/E ensamt tillräckligt för värderingen. Den avgörande frågan är hur stora bestående nya kassaflöden den nya investeringsbasen skapar.
| Segment | Intäkt Q3 (md) | YoY | EBIT Q3 (md) | EBIT-marginal |
|---|---|---|---|---|
| Google Services | 96,302 | +10,6 % | 39,157 | 40,7 % |
| Google Cloud | 30,709 | +102,6 % | 11,121 | 36,2 % |
| Other Bets | 0,372 | +8,1 % | −2,047 | Ej meningsfull |
| Alphabet-level activities | – | – | −7,655 | – |
| Koncern | 127,577 | +24,7 % | 40,576 | 31,8 % |
Koncernomsättningens mindre avstämningspost består bland annat av valutasäkringsutfall. Segmenten summerar därför inte exakt till koncernintäkterna. Services är kassamaskinen, Cloud växer in som en andra vinstmotor och centrala AI-kostnader plus Other Bets förbrukar en växande del av segmentvinsterna. [S1, s. 43–45; S2, s. 2]
| Services-del | Q3 intäkt (md) | YoY | Kommentar |
|---|---|---|---|
| Search & other | 63,350 | +12,0 % | Högst strategiskt värde och störst AI-omställningsrisk |
| YouTube-annonser | 11,207 | +9,2 % | TV, kreatörer, shopping, annonsmix |
| Google Network | 7,455 | +1,4 % | Svag volymtrend, pris/mix kompenserar |
| Prenumerationer, plattformar, enheter | 14,290 | +11,0 % | YouTube, Google One, Play, Pixel |
Search & other. Googles kombination av sökintention, annonsauktionssystem, distribution genom Chrome/Android, Maps och annonsörernas mätbarhet är en strukturell konkurrensfördel. I Q3 steg antalet betalda klick 8 procent och genomsnittlig CPC cirka 4 procent, vilket mekaniskt motsvarar ungefär 12,3 procents tillväxt (1,08 × 1,04 − 1). Den redovisade Search-tillväxten var cirka 12 procent. Det bevisar att befintlig kommersiell annonsmonetisering ännu inte har kollapsat i AI-övergången. [S1, s. 50–51]
Men CPC är inte samma mått som intäkt per sökning. Alphabet lämnar ingen heltäckande tidsserie för antalet AI-frågor, kostnaden per fråga och intäkt per AI-sökning. Om AI-svar ökar informationskonsumtionen men minskar klick till klassiska sponsrade resultat kan annonsintäkter och kostnader utvecklas i motsatta riktningar. Tidigare research i tråden anger att ledningen beskrev lägre monetisering i AI Mode än i traditionell Search; exakt transkript behöver kontrolleras separat. Grundscenariot kräver inte full paritet omedelbart, men en trovärdig väg dit.
YouTube. Annonsintäkterna steg 9,2 procent. Premiummodeller, TV-annonsering, Music och shopping ger fler intäktsvägar. Plattformens nätverkseffekter är starka men konkurrensen om tittartid från kortvideo, TV och sociala appar är intensiv. Rättigheter och betalning till kreatörer begränsar vinsten. YouTube Music/Premium över 150 miljoner inkluderar provabonnemang och är alltså inte en ren betalande-bas. [S2, s. 1]
Network. Annonsvisningarna minskade cirka 14 procent och genomsnittlig annonsersättning per tusen visningar ökade cirka 14 procent. Volymnedgången gör affären strukturellt svagare än Search. Jag utgår inte från hög långsiktig tillväxt här. [S1, s. 50–51]
Prenumerationer, Play, Android och övriga tjänster. YouTube- och Google One-abonnemang samt Pixel stöder tillväxten. Android, Chrome, Play och Maps är viktiga distributions- och ekosystemtillgångar; deras indirekta värde syns till stor del i Search. Den redovisade intäktskategorin blandar mjukvara och hårdvara, så den kan inte värderas som ett homogent SaaS-bolag.
Marginalernas hållbarhet. Google Services tjänade 39,2 md USD under Q3 och 159,4 md R12 före centrala AI-kostnader. Ett framtida marginalintervall omkring 35–42 procent är ett möjligt analysantagande, inte en bolagsguidning. Nyttjandegrad, TAC, AI-inferenskostnad, distribution och konkurrensrätt kan flytta utfallet väsentligt. Alphabet särredovisar inte EBIT för Search, YouTube, Network respektive abonnemang, varför deras separata bidrag till koncern-EBIT inte kan kvantifieras utan spekulativ kostnadsallokering.
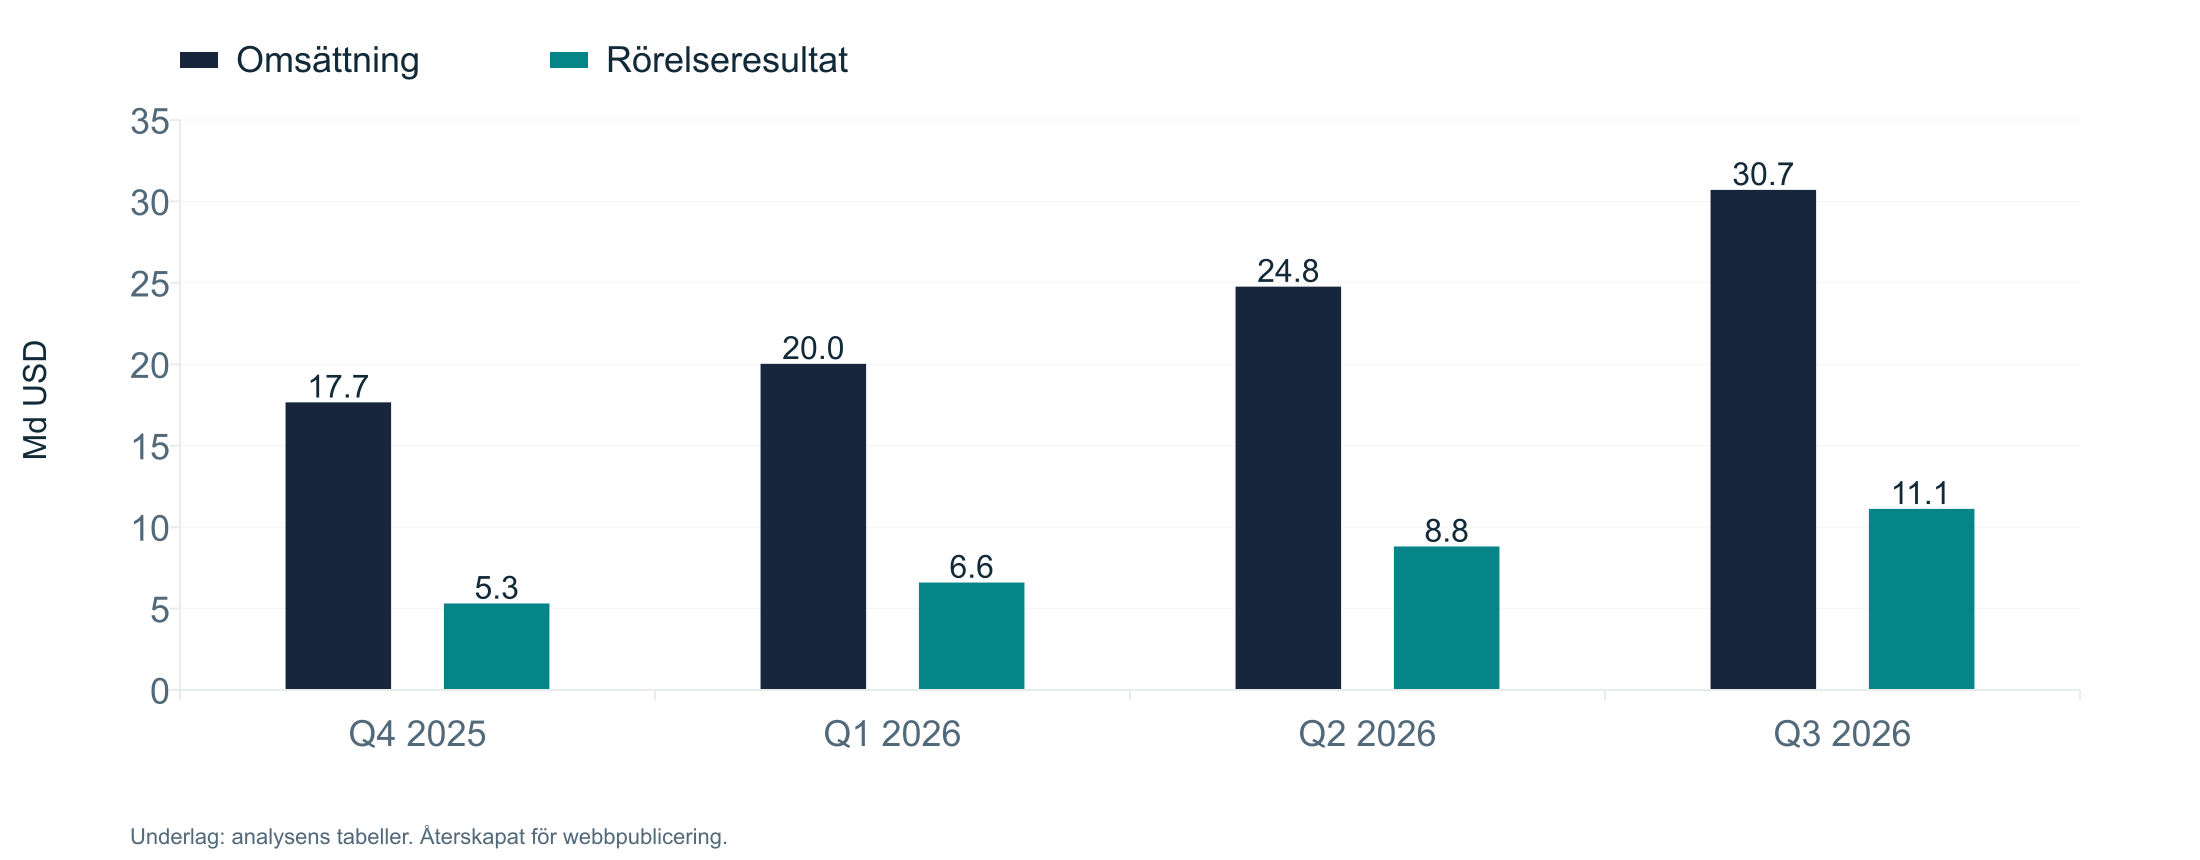
| Kvartal | Intäkt (md) | EBIT (md) | EBIT-marginal | YoY intäkt |
|---|---|---|---|---|
| Q4 2025 | 17,664 | 5,313 | 30,1 % | +47,8 % |
| Q1 2026 | 20,028 | 6,598 | 32,9 % | +63,4 % |
| Q2 2026 | 24,768 | 8,814 | 35,6 % | +81,8 % |
| Q3 2026 | 30,709 | 11,121 | 36,2 % | +102,6 % |
Kvartalsdata bygger på rapporterna i arkivet. Cloud Q3:s R12-intäkt är cirka 93,2 md och R12-EBIT cirka 31,8 md.
Tre olika ekonomiska motorer: (i) GCP-förbrukning: databehandling, databaser, lagring, nätverk, säkerhet och AI-inferens; (ii) Workspace: återkommande licenser och AI-funktioner; (iii) TPU-system: stora produktleveranser av hårdvara, mjukvara och infrastruktur. Dessa har inte nödvändigtvis samma marginal, återköpsrisk, kapitalbindning eller intäktsprofil. [S1, s. 46–47]
Det som verkligen är bevisat: Cloud ökade intäkterna 34,5 md och EBIT cirka 17,9 md under januari–september 2026 jämfört med föregående år. Detta ger en mekanisk inkrementell EBIT-marginal på cirka 52 procent över jämförelseperioden. Det visar operativ hävstång men är inte incremental ROIC. Den separata kapitalbasen och allokeringen av gemensam AI-utveckling är inte offentlig.
Tillväxtkvalitet: Alphabet började intäktsföra större TPU-systemavtal under Q2 2026; merparten av de hittills ingångna avtalens intäkter väntas bokföras 2027. TPU-system kan inkludera avtalade återköpsrättigheter för kunden och finansiella garantier. Det skapar särskilda risker jämfört med vanlig molnkonsumtion. Dessutom har säkerhetsföretaget Wiz konsoliderats sedan förvärvet i mars 2026. En jämförbar organisk tillväxtsiffra för enbart GCP/Workspace kan inte räknas fram från den redovisade segmentraden. [S1, s. 12–13, 31–32, 46–47]
Backlog: Google Clouds återstående prestationsåtaganden uppgår till 560,8 md USD; koncernens totala backlog är 567,7 md. Drygt 55 procent av koncernens backlog väntas bli omsättning under 24 månader. Inräknat finns 16,8 md i kontrakt med Crux AI, ett närstående joint venture. Rapportmetoden ändrades under Q1 2026 och inkluderar nu även kontrakt med ursprunglig löptid på ett år eller mindre. Därför bör backlog inte tolkas som vare sig direkt jämförbar historisk tillväxt, säker vinst eller kassaflöde. Kontraktsmarginaler, kundkoncentration och leveransprofil redovisas inte på nödvändig detaljnivå. [S1, s. 15, 19]
TPU som möjlig konkurrensfördel. Egen hårdvara kan förbättra prestanda per dollar för utvalda arbetsbelastningar, minska beroendet av externa GPU:er och integrera modellutveckling med produktion. Men fördelen måste mätas efter utvecklingskostnader, avskrivningar, nätverk, energikostnader, ersättningscapex och eventuella garantier till systemkunderna. Hög TPU-volym är inte ett självändamål. Konkurrens från AWS Trainium, Azure, Nvidia-ekosystemet och fristående modellleverantörer kan begränsa prisnivån.
AI-användning är inte samma sak som monetisering. I Q3-resultatmeddelandet uppgav Alphabet att Gemini-appen nått omkring en miljard användare, att bolagets egna modell-API:er hanterar nära 32 miljarder tokens per minut och att YouTube Music/Premium överstigit 150 miljoner inklusive provabonnemang. Tidigare research i tråden hänvisade även till närmare 100 TPU-kunder. Dessa volymmått bekräftar adoption, men de säger nästan ingenting om kassaflöde per användare, bruttomarginal per inferens eller avkastning på serverkapital. [S2; tidigare research]
Clouds väg till varaktig vinstmotor: Beläggningen måste vara hög, leveranskontrakten lönsamma, datacenterkapacitet komma online utan långa kostnadsgap och de gemensamma AI-kostnaderna får inte äta upp segmentvinsten. Den redovisade Cloud-marginalen på 36,2 procent är före full fördelning av Alphabet-level activities.
Other Bets omsatte 372 MUSD i Q3 och gjorde −2,047 md USD i rörelseresultat; nio månader gav en rörelseförlust på cirka 5,95 md. Detta är en resultatmässig burn rate, inte ett separat rapporterat kassaflöde. Waymo kan bli en stor autonom transportplattform, men saknar i materialet separat segmentomsättning, fordonsekonomi, fordonsutnyttjande, fullständigt investeringsbehov och kassaflöde. Ett stort exakt värde skulle vara spekulativt. SOTP prövar därför även noll eller negativt nettovärde. Under oktober 2026 ingick Waymo dessutom ett separat låneavtal på cirka 5 md USD mot Waymo-tillgångar; details i 10-Q måste beaktas när man diskuterar den kapitalintensiva expansionen. [S1, s. 58; S2]
| EBIT, md USD | Q4 2025 | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|---|
| Services | 40,13 | 40,59 | 39,54 | 39,16 |
| Cloud | 5,31 | 6,60 | 8,81 | 11,12 |
| Other Bets | −3,62 | −2,10 | −1,80 | −2,05 |
| Gemensamma aktiviteter | −5,89 | −5,39 | −5,79 | −7,66 |
| Koncern | 35,93 | 39,70 | 40,77 | 40,58 |
Services har varit relativt stabilt sekventiellt medan nästan hela uppgången i underliggande segment-EBIT kommit från Cloud. Men gemensamma AI-kostnader ökade till 7,66 md i Q3, omkring 71 procent mer än året före. Sekventiella jämförelser påverkas av säsongsmönster; de är inte i sig bevis för avtagande årstillväxt i Services. [S1–S4]
Bevisade vinstkällor: Search-auktionsintäkter, YouTube-annonsering, prenumerationsverksamhet och etablerade GCP-/Workspace-tjänster. Delvis bevisade: växande Cloud-EBIT och försäljning av TPU-system, men fullkostnadsmarginalen är osäker. Fortfarande antaganden: AI Mode når samma eller bättre ekonomi än klassisk Search; nya TPU-kohorter ger ROIC över WACC; Waymo får positiva livstidskassaflöden; capex-intensiteten normaliseras utan prispress eller teknikbyten.
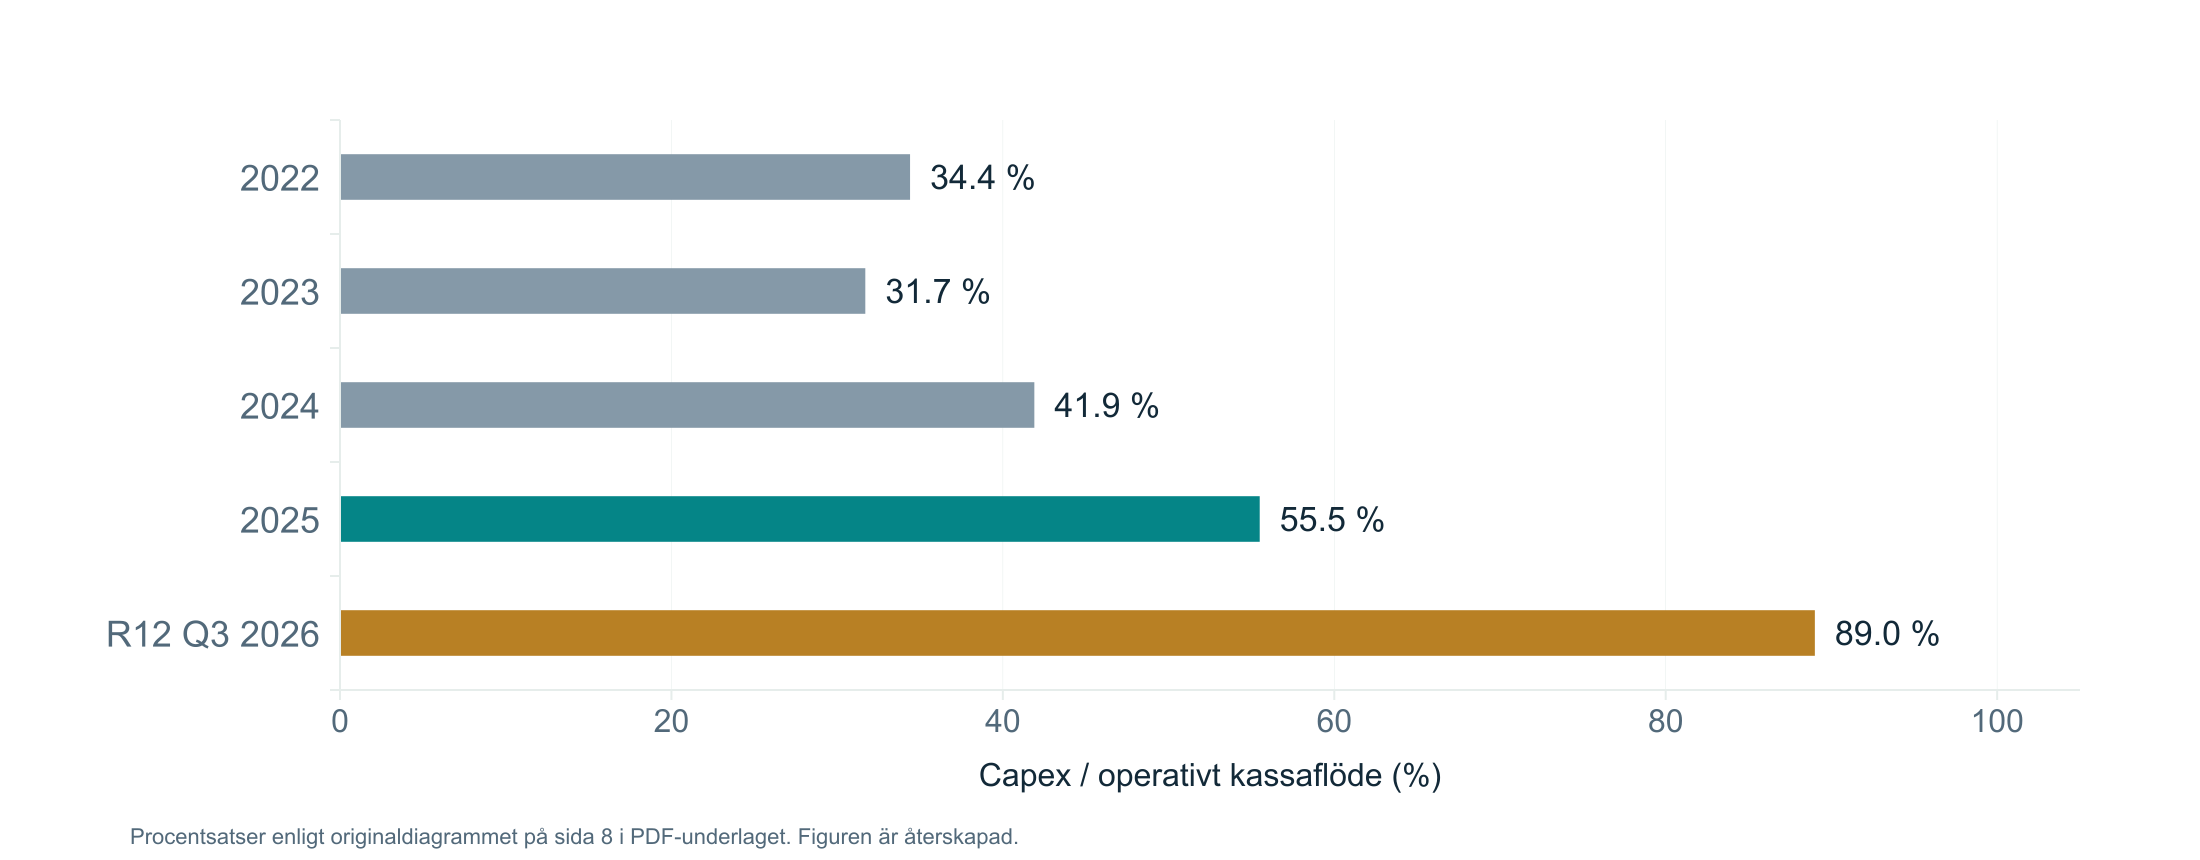
| Mått | 2025 | R12 sep 2026 |
|---|---|---|
| Capex | 91,4 md | 159,8 md |
| Capex/omsättning | 22,7 % | 33,9 % |
| Capex/OCF | 55,5 % | 89,0 % |
| FCF/OCF | 44,5 % | 11,0 % |
| FCF-marginal | 18,2 % | 4,2 % |
I den tidigare researchen angavs ledningens capex-prognos för helåret 2026 till 195–205 md USD, med signal om ännu högre investeringar 2027. Den exakta muntliga guidningen kan inte kontrolleras i detta arkiv utan ett fullständigt earnings-call-transkript och redovisas därför som tidigare research; den formella 10-Q bekräftar att investeringarna ökar betydligt jämfört med 2025.
Q3-capex var 51,36 md USD, mot ett operativt kassaflöde på 42,29 md. Därmed var det enskilda kvartalets FCF −9,07 md och capex motsvarade 121 procent av OCF. Jämfört med Q3 2025 ökade capex med cirka 27,4 md och omsättningen med cirka 25,2 md: omkring 1,09 dollar högre capex för varje dollar högre kvartalsomsättning. Detta är ett accelerationstal, inte marginalkapital per ny intäktsdollar, eftersom investeringar kommer före intäkter. [S2, kassaflöde]
| Bruttotillgångar / md USD | Dec 2025 | Sep 2026 |
|---|---|---|
| Teknisk infrastruktur | 203,7 | 282,8 |
| Övriga tillgångar i bruk | 62,8 | 58,3 |
| Tillgångar ej i bruk | 78,6 | 145,3 |
| Ackumulerade avskrivningar | −98,5 | −113,5 |
| PP&E netto | 246,6 | 372,8 |
Tillgångar ännu inte i bruk har ökat cirka 66,7 md USD. De genererar ännu inte full ekonomisk avkastning och kommer att belasta resultatet med avskrivningar när de tas i bruk. Företaget publicerar inte en fullständig uppdelning av capex på TPU, GPU, servrar, nätverk, datacenter, kraft och mark. I tidigare research anges att omkring 65 procent av teknikinfrastrukturens kvartalsinvesteringar var servrar/nätverk och 35 procent datacenter. Denna procentsats är en uppgift från tidigare research och ska inte förväxlas med en reviderad exakt fördelning av all capex. [S1, s. 29]
En illustration: 200 md USD i investeringar varav 65 procent avskrivs på sex år och 35 procent på tjugo år skulle vid full driftsättning ge cirka 25,2 md i årlig redovisningsmässig avskrivning. Detta är ett räkneexempel, inte en rapporterad Alphabet-prognos. Den ekonomiska livslängden kan vara kortare än den bokförda vid snabba hårdvaruskiften.
FoU uppgick till cirka 74,5 md USD på R12-basis, motsvarande cirka 15,8 procent av omsättningen. Q3:s FoU växte drygt 36 procent jämfört med föregående år. Alphabet förvärvade Wiz för cirka 29,5 md USD i mars 2026 och Intersect för cirka 5,9 md samma månad. Wiz breddar multicloud-säkerhet och AI-säkerhet; Intersect stärker energi- och kapacitetsförsörjning. Hög goodwill innebär att framtida lönsamhet måste motivera höga köpeskillingar. [S1, s. 31–32, 48–49]
| Åtagande per 30 sep 2026 | Md USD | Viktig reservation |
|---|---|---|
| Framtida inköpsåtaganden | 924,4 | Inte direkt likvärdigt med skuld |
| Därav inom 12 månader | 213,4 | Ingår i raden ovan |
| Framtida ej påbörjade leasingavtal | 130,5 | Fördelat över många år |
| Återstående investeringsåtaganden | 21,9 | Separata investeringstrancher |
| Villkorade stöd/garantier datacenter | 75,7 | Kan vara villkorade och överlappande |
Dessa belopp ska inte summeras mekaniskt och läggas ovanpå framtida capex i en DCF: det skulle kunna dubbelräkna investeringskostnader. Däremot begränsar långa kontrakt den strategiska flexibiliteten om efterfrågan blir svagare än planerat. [S1, s. 56–59]
| Balanspost 30 sep 2026 | Md USD |
|---|---|
| Likvida medel och marknadsnoterade värdepapper | 265,1 |
| Räntebärande skuld, inklusive kortfristig del | 126,1 |
| Nettolikviditet före preferenskapital | 139,0 |
| Preferensaktiers likvidationspreferens | 19,0 |
| Justerad nettolikviditet | 120,0 |
| Icke-marknadsnoterade värdepapper, redovisat värde | 135,2 |
De 135,2 md i onoterade värdepapper är inte kontanter. Enskilda innehav kan ha stor värderingsvolatilitet och begränsad realiserbarhet. I DCF används bara ett hypotetiskt, försiktigt nettovärde på 55 md för dessa innehav.
Räntekostnaden uppgick till 967 MUSD i Q3. Kort refinansieringsrisk förefaller begränsad på grund av hög EBIT och stor likviditet, men långsiktigt ökar riskexponeringen mot både skuld och ytterligare emissioner. Under januari–september 2026 återköpte Alphabet inga stamaktier (mot cirka 39,8 md samma period 2025), samtidigt som bolaget emitterade stamaktier, preferensaktier och ny skuld. R12-aktierelaterad ersättning, SBC, motsvarade cirka 30,4 md. Det ekonomiska värdet per aktie bör därför väga tyngre än aggregerad tillväxt. [S1, s. 6–10, 38–39; S2, s. 2]
Bedömning: Finansieringen är i nuläget hanterbar, men kapitalallokeringen är inte bevisat värdeskapande. Den bygger på att nya AI-tillgångar kan generera uthålliga kassaflöden efter sina ekonomiska ersättningsbehov.
Definition: ROIC = NOPAT / genomsnittligt investerat kapital. Jag använder NOPAT = R12-EBIT × (1 − 20 % skatt) och investerat kapital = eget kapital + räntebärande skuld − marknadsnoterade likvida tillgångar. Detta är en praktisk approximation, inte ett renodlat operativt invested-capital-mått.
- NOPAT: 156,976 × 0,8 = 125,581 md.
- Kapital 31 dec 2025: 415,265 + 48,543 − 126,843 = 336,965 md.
- Kapital 30 sep 2026: 677,549 + 126,118 − 265,098 = 538,569 md.
- Genomsnitt: (336,965 + 538,569) / 2 = 437,767 md.
- ROIC-proxy: 125,581 / 437,767 = 28,7 %.
Detta är högt relativt ett illustrativt 9 procents kapitalkrav. Men stora marknadsvärdeförändringar på onoterade investeringar, emissioner och förvärv påverkar balansräkningens egna kapital. Tillgångar ännu inte i drift påverkar också nämnaren. Talet säger därför inte vad nya AI-datacenter tjänar.
R12-nettoresultat för stamaktieägare: 132,170 + 200,855 − 97,715 = 235,310 md. Genomsnittligt eget kapital: (415,265 + 677,549)/2 = 546,407 md. Rapporterad ROE-proxy: 43,1 %. Men nettoresultatet inkluderar stora, volatila vinster på aktieinvesteringar. En enklare EBIT-baserad kvot efter schablonskatt blir 125,581/546,407 = 23,0 %. Den senare är inte en formell ROE men mindre känslig för värdepappersvinster.
- FCF/CROIC-proxy: 19,747 / 437,767 = 4,5 %.
- FCF/operativt kassaflöde: 19,747 / 179,551 = 11,0 %.
- FCF/NOPAT-proxy: 19,747 / 125,581 = 15,7 %.
Dessa kvoter mäter olika saker och ska inte presenteras som utbytbara standardmått. Det centrala är avståndet mellan hög EBIT-baserad avkastning och mycket låg kassagenerering efter capex.
Korrekt princip är ΔNOPAT / Δoperativt investerat kapital för samma investeringskohort, efter att tillgångarna blivit produktiva och inklusive alla relevanta kostnader. Clouds inkrementella EBIT-marginal omkring 52 procent på niomånadersförändringen är lovande, men inte ett ROIC-mått. Vinsterna avser både äldre och ny kapacitet; centrala AI-kostnader och resurser som delas med Search saknas. En korrekt kohortberäkning kräver capex, driftsättningsdatum, användning, prissättning, livslängd, skatt, driftkostnader och återinvesteringar per kapacitetsgeneration.
Om en fristående ny AI-investering är 200 md USD och kalkylräntan är 9 procent ger annuitetsformeln A = 200×0,09 / (1−1,09^(-n)) följande årliga fria kassaflödeskrav utan restvärde:
| Ekonomisk livslängd | Årligt kassaflöde som krävs |
|---|---|
| 5 år | 51,4 md |
| 6 år | 44,6 md |
| 10 år | 31,2 md |
| 20 år | 21,9 md |
Illustrationen visar varför enormt stark efterfrågan ändå kan ge medioker avkastning om tekniska generationer snabbt måste ersättas. Den utgör inte en uppmätt payback för Alphabet.
| Rapporterat | Q3 2025 | Q3 2026 | Förändring |
|---|---|---|---|
| Omsättning | 102,35 md | 127,58 md | +24,7 % |
| EBIT | 31,23 md | 40,58 md | +29,9 % |
| EBIT-marginal | 30,5 % | 31,8 % | +1,3 pp |
| Resultat till stamaktieägare | 34,98 md | 26,17 md | −25,2 % |
| Utspädd EPS | 2,87 | 2,12 | −26,1 % |
| Google-annonser | 74,18 md | 82,01 md | +10,6 % |
| Google Cloud | 15,16 md | 30,71 md | +102,6 % |
| Capex | 23,95 md | 51,36 md | +114,4 % |
| FCF | +24,46 md | −9,07 md | Negativt |
Nettovinstens nedgång är inte liktydig med en försämring av EBIT: posten övriga intäkter/kostnader gick från +12,76 md till −8,22 md, främst på grund av stora omvärderingar av aktieinnehav. Operativt ökade EBIT nästan 30 procent. Q3 innehöll därmed både en mycket stark Cloud-rapport och en dramatisk FCF-försämring. [S1; S2]
Tidigare researchs konsensusuppgifter, ej verifierade i SEC-materialet: omsättning 128,22 md mot 127,58 md (−0,5 procent), EBIT 43,2 md mot 40,58 md (−6,1 procent), annonser 83,6 md mot 82,01 md (−1,9 procent). Det arkiverade materialet innehåller ingen komplett jämförbar EPS- och Cloud-konsensusserie. Den tidigare researchen beskrev en ungefärlig efterhandelsnedgång kring 10 procent, men exakt kursrörelse kan inte fastställas utan tidsstämplad kursdata.
Tolkning: Det är rationellt att pressa kursen när annonsmonetisering och EBIT missar förväntan, samtidigt som capex kräver extern finansiering och FCF faller. Men det finns också en stark motvikt i Cloud-tillväxten och den högre rörelsemarginalen. Utifrån materialet går det därför att bedöma den negativa riktningen som begriplig, inte storleken på en specifik procentuell kursreaktion med precision.
Referenskurs 285,50 USD × 12,415 md aktier = 3 544,4825 md USD i börsvärde. Med 126,118 md räntebärande skuld, 19,0 md preferenslikvidationsanspråk och 265,098 md i likvida medel/marknadsnoterade värdepapper blir ett förenklat EV på 3 424,50 md. De onoterade innehaven värderas separat i scenarierna. Detta är inte ett EV där alla långa inköps- och leasingåtaganden mekaniskt kapitaliserats. [S1]
| Multipel | Beräkning | Nuläge |
|---|---|---|
| Rapporterat P/E R12 | 3 544,5 / 235,3 | 15,1x |
| EBIT-baserad P/E-proxy | 3 544,5 / (157,0×0,80) | 28,2x |
| EV/EBIT R12 | 3 424,5 / 157,0 | 21,8x |
| EV/EBITDA-proxy | 3 424,5 / (157,0 + 28,0) | 18,5x |
| EV/FCF, endast illustration | 3 424,5 / 19,747 | 173,4x |
| FCF-yield | 19,747 / 3 544,5 | 0,56 % |
Rapporterat P/E är inte representativt för normaliserad Search/Cloud-vinst eftersom 2026 års värdepappersvinster är mycket stora. EV/FCF blandar företagsvärde och ett GAAP-kassaflöde som kan påverkas av ränteposter; detta används endast för att illustrera momentan kassaflödespress och är inte värderingens kärna. EBITDA är en proxy baserad på R12-avskrivningar/avskrivningsliknande poster.
Illustrativ forward-P/E: Om 2027 års omsättning blir 600 md, EBIT-marginalen 32 procent och skatt 20 procent blir rörelsebaserad EPS (600×0,32×0,80)/12,415 = 12,37 USD, motsvarande 23,1x. Det är en egen EBIT-baserad EPS-proxy, inte analytikerkonsensus och inte ett fullständigt GAAP-nettoresultat efter finansnetto och preferensutdelningar.
För att undvika dubbelräkning används en konsekvent rörelsebaserad prognos: FCFF = EBIT × (1−20 % skatt) + D&A − Δrörelsekapital − capex. D&A tillförs som icke-kassapåverkande kostnad; aktiebaserad ersättning läggs inte tillbaka i modellen, så den behandlas som en reell ekonomisk kostnad inbakad i EBIT. Finansnetto, omvärderingar av aktieinnehav och återköp driver inte FCFF. De finansiella nettotillgångarna läggs till först efter att rörelsevärdet diskonterats. WACC 9 procent och terminal tillväxt 3 procent är analytikerantaganden, inte bolagsuppgifter.
| DCF-antagande | Bear | Bas | Tjur |
|---|---|---|---|
| 2027 omsättning, md | 545 | 600 | 635 |
| Tillväxt 2028–2036 | 6,0 %/år | 9,0 %/år | 12,5 %/år |
| EBIT-marginal 2027 | 29,0 % | 32,0 % | 35,0 % |
| EBIT-marginal 2036 | 26,0 % | 33,5 % | 38,0 % |
| D&A 2027 / 2036, md | 60 / 95 | 65 / 130 | 70 / 190 |
| Δrörelsekapital 2027 / 2036, md | 5 / 10 | 6 / 10 | 7 / 14 |
| Capex 2027 / 2036, md | 240 / 145 | 240 / 200 | 260 / 235 |
| WACC / terminal tillväxt | 9 % / 3 % | 9 % / 3 % | 9 % / 3 % |
Mellanårsprognoserna använder linjär marginal-, D&A- och rörelsekapitalutveckling; capex följer explicit årsschema i metodappendix. 2027 är inte en prognos från ett färdigrapporterat FY2026 utan ett eget scenarioankare. Investeringarnas ekonomiska ersättningsbehov fångas genom hela capex-banan, inte enbart avskrivningarna.
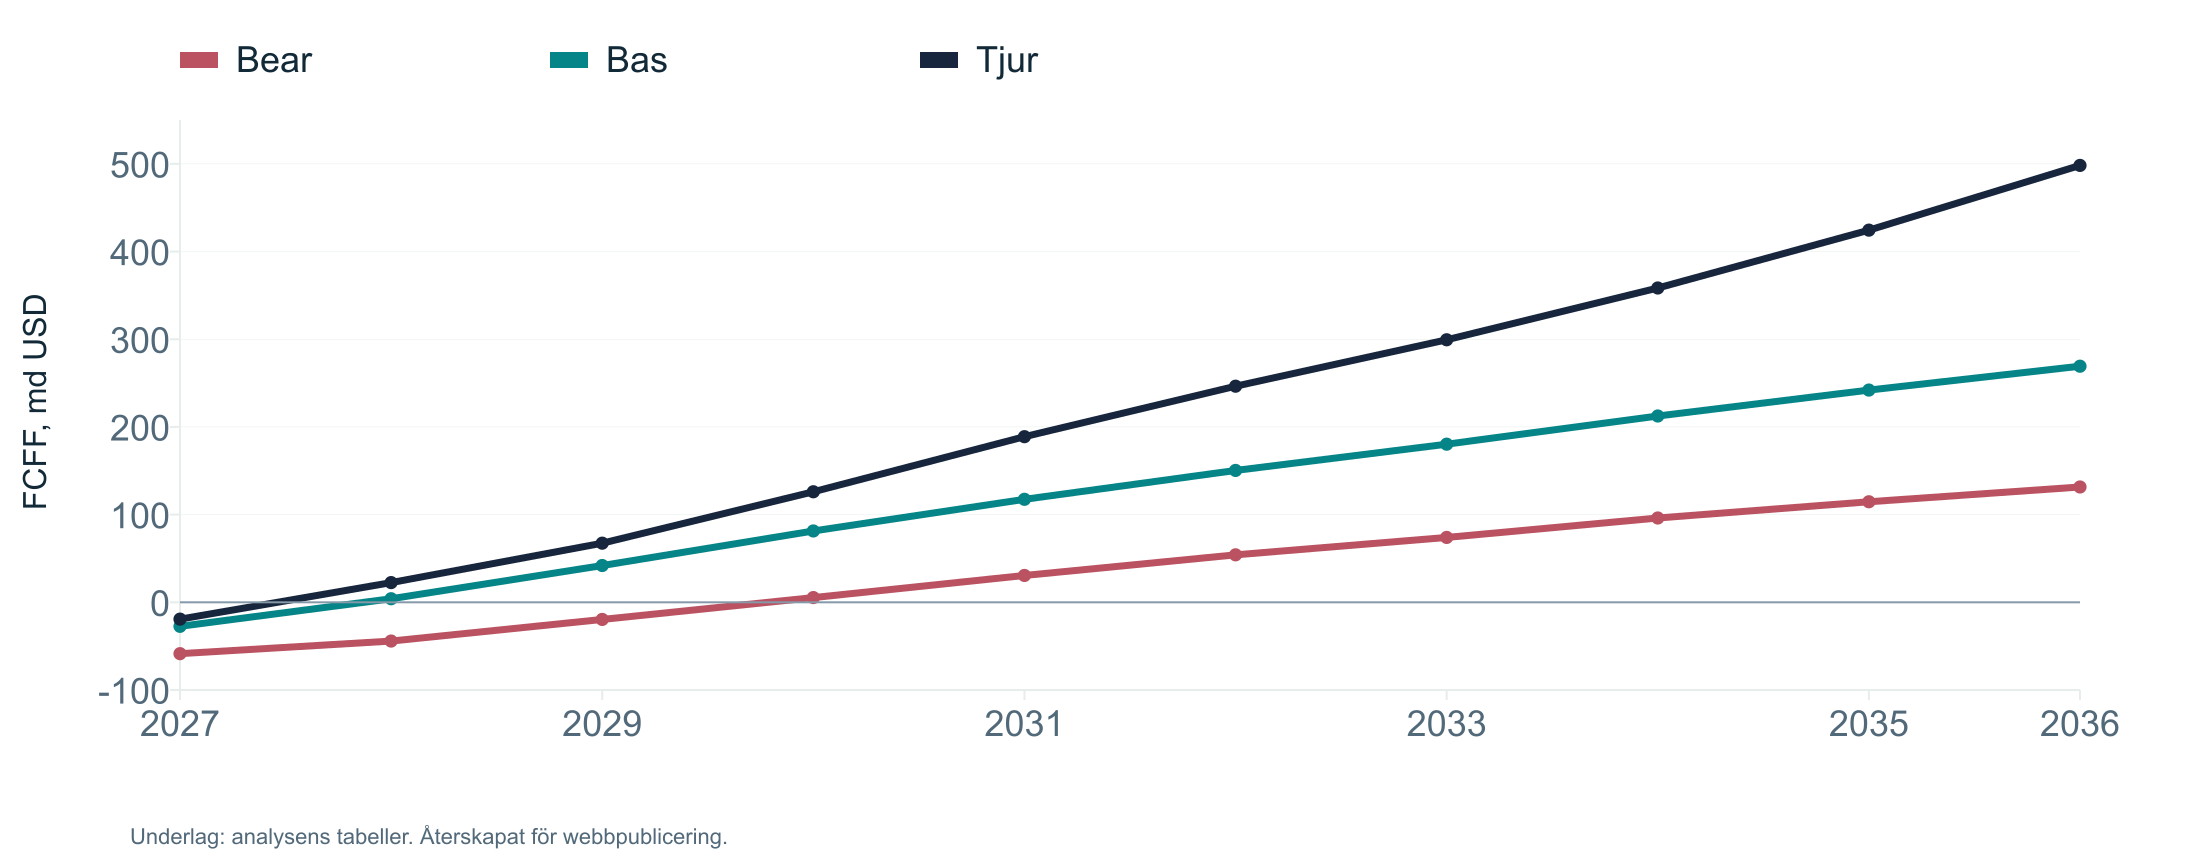
| Resultat av modell | Bear | Bas | Tjur |
|---|---|---|---|
| FCFF 2027, md | −58,6 | −27,4 | −19,2 |
| FCFF 2036, md | 131,5 | 269,2 | 498,2 |
| Nuvärde prognosår, md | 147,1 | 664,8 | 1 161,9 |
| Nuvärde terminal, md | 953,7 | 1 952,4 | 3 612,7 |
| Tillagda finansiella nettotillgångar, md | 175 | 175 | 175 |
| Beräknat eget kapitalvärde, md | 1 275,8 | 2 792,1 | 4 949,6 |
| Värde per aktie, USD | 103 | 225 | 399 |
| Skillnad mot 285,50 USD | −64 % | −21 % | +40 % |
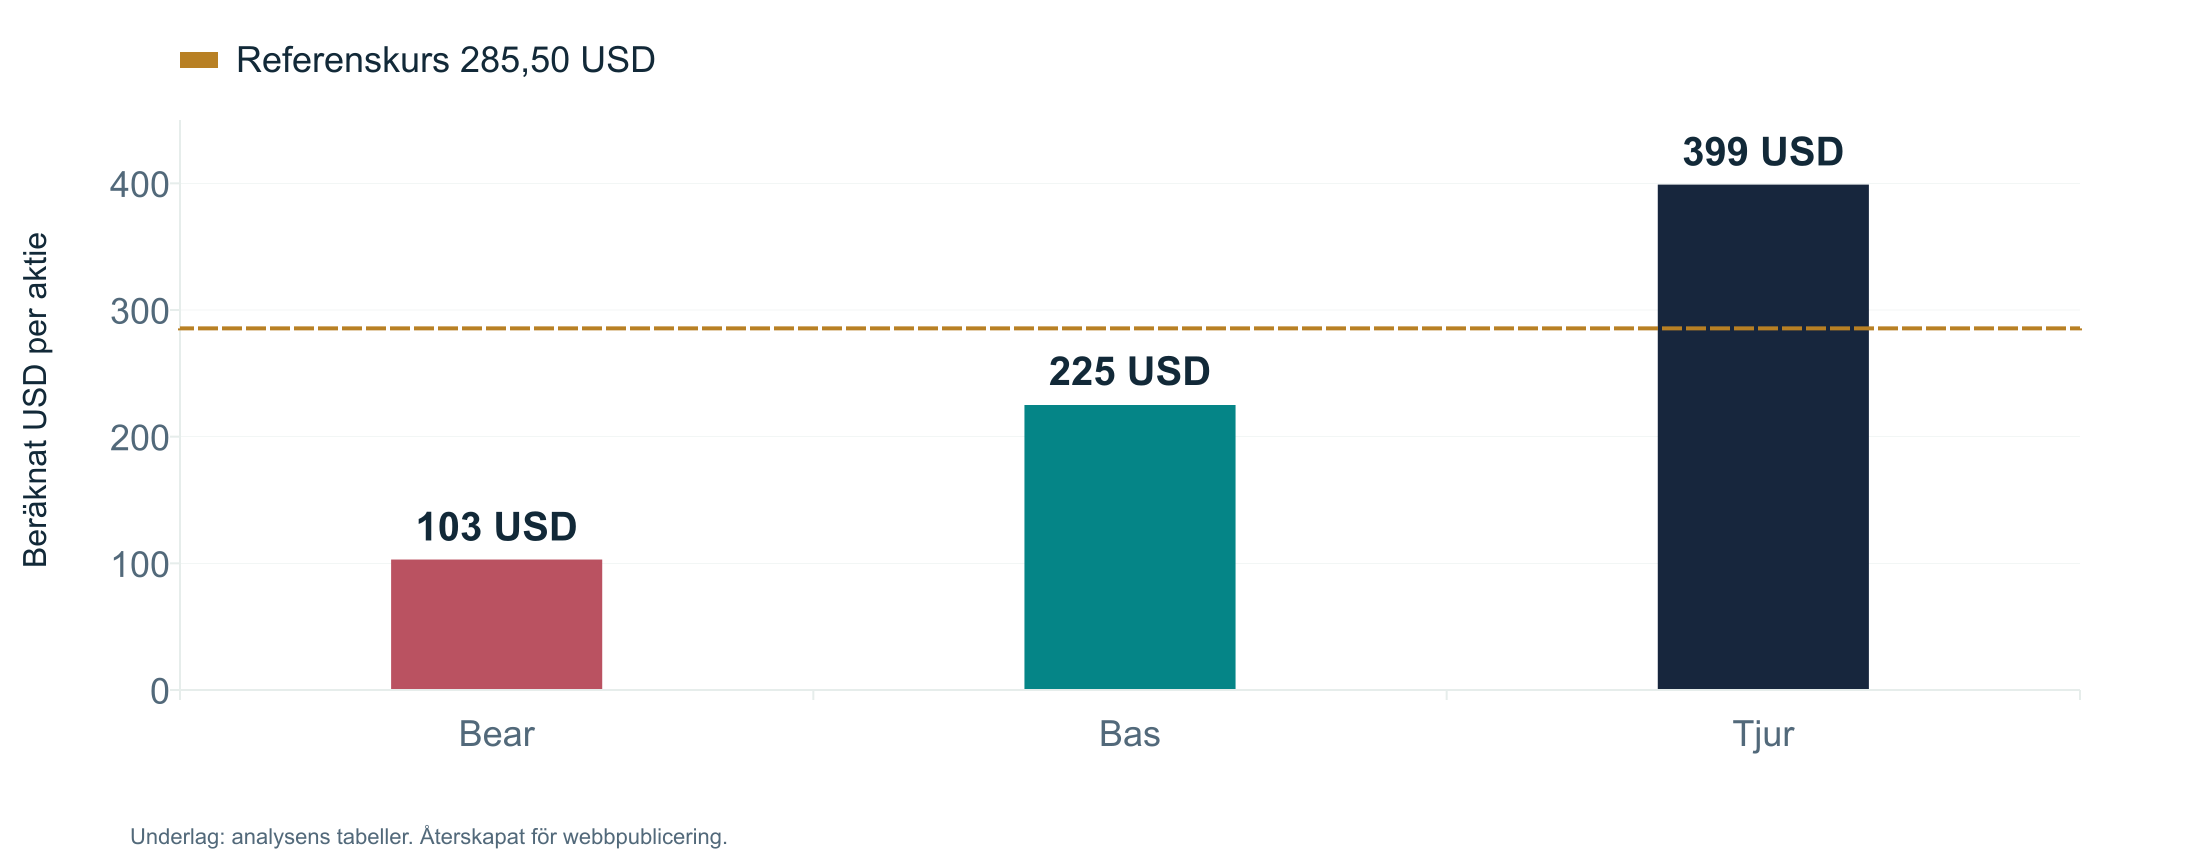
De tillagda 175 md består av 120 md justerad nettolikviditet samt 55 md som ett explicit, riskjusterat antagande för onoterade investeringar (bokfört värde 135,2 md). Avsaknad av separat skatt på framtida realisationer och kontroll över onoterade innehav är betydande värderingsrisker. Aktiestocken hålls konstant i modellen och framtida ytterligare utspädning måste följas separat.
Formel: Rörelsevärde = Σ FCFF_t/(1+WACC)^t + FCFF_2036×(1+g)/[(WACC−g)×(1+WACC)^10]. Eget kapitalvärde = Rörelsevärde + finansiella nettotillgångar. Drygt 74 procent av rörelsevärdet i basscenariot kommer från terminalvärdet; därför bör man inte läsa 225 USD som en exakt prognos. (Terminalandel 1 952,4 / (664,8+1 952,4) ≈ 74,6 %.)
Känslighet i basscenariot, USD per aktie:
| WACC \ terminal tillväxt | 2,5 % | 3,0 % | 3,5 % |
|---|---|---|---|
| 8 % | 259 | 278 | 303 |
| 9 % | 212 | 225 | 240 |
| 10 % | 178 | 187 | 197 |
Om 2027–2035 års basscenario-FCFF hålls oförändrade krävs ungefär 367 md USD i FCFF under 2036, jämfört med basscenariots 269 md, för att motivera 285,50 USD vid 9 procent WACC och 3 procent terminaltillväxt. En ännu högre intern säkerhetsmarginal kräver bättre kassaflöde, lägre kurs eller högre värde på tillgångarna.
SOTP är en kontroll, inte en ersättning för FCFF-analysen. R12:s segment-EBIT är cirka 159,4 md för Services, 31,8 md för Cloud, −9,6 md för Other Bets och −24,7 md i gemensamma kostnader. För att inte dubbelräkna allokerar jag hypotetiskt 40 procent av gemensamma kostnader till Services och 60 procent till Cloud. Det ger justerad EBIT cirka 149,5 md respektive 17,0 md. Detta är en modellfördelning, inte ett bokfört segmentutfall.
| SOTP-premisser | Bear | Bas | Tjur |
|---|---|---|---|
| Services EV/justerad EBIT | 16x | 19x | 23x |
| Cloud EV/justerad EBIT | 18x | 28x | 42x |
| Other Bets värde, md | −50 | 0 | +75 |
| Finansiella nettotillgångar, md | +175 | +175 | +175 |
| Värde per aktie, USD | 227 | 281 | 355 |
SOTP-basscenariot ligger nära referenskursen, men Cloud-multipeln på 28x efter allokerade kostnader förutsätter bestående hög tillväxt och betydande kapitalavkastning. DCF:s lägre basscenario visar kostnaden för att löpande finansiera expansionen. Denna skillnad är själva kärnan i investeringsfrågan.
Följande tester isolerar en variabel åt gången. De är inte en fullständig modell av dynamiska kundreaktioner, konkurrentbeteende eller förändrade capex-planer.
| Antagen förändring | Illustrativ årlig effekt | Mekanism |
|---|---|---|
| Search-monetisering −5 % från Q3-årstakt | −12,7 md i intäkt | 63,35×4×5 % |
| Samma med 40 % marginal | −5,1 md EBIT | 12,7×40 % |
| Cloud-intäkter −10 % från Q3-årstakt | −12,3 md i intäkt | 30,709×4×10 % |
| Samma vid 35 % marginal | −4,3 md EBIT | 12,3×35 % |
| Elkostnader +5 md | −5,0 md EBIT | Före prisrespons |
| Cloud-marginal −5 procentenheter | −6,1 md EBIT | Q3-årstakt×5 pp |
| Avskrivningar +10 md | −10 md EBIT | FCF påverkas inte lika mycket samma år |
| Årlig ersättningscapex +20 md | −20 md FCFF | Direkt kassaflödeseffekt |
Med 20 procents schablonskatt minskar ett EBIT-bortfall på 5 md NOPAT ungefär 4 md. Avskrivningar är däremot icke-kassapåverkande i rapportperioden; risken för FCFF ligger i att de speglar framtida ersättningsinvesteringar och tekniskt föråldrande. Lägre kapacitetsutnyttjande slår både på marginalerna och kapitalomsättningen. En längre payback-tid kan göra stora investeringskullar olönsamma även när omsättningen växer.
Scenariobekräftelse: Bear stärks om Search-CPC/intäkt per AI-fråga faller samtidigt som Cloud-marginalen försämras och capex förblir hög. Bas stärks om Cloud fortsätter växa dubbelsiffrigt med sund marginal, men FCF återhämtar sig gradvis. Tjur kräver att TPU/GCP behåller kostnadsfördelar, annonsintäkter inte kannibaliseras och FCF stiger snabbt trots stora investeringar. Långvarig nettoutspädning är negativ för värdet per aktie om den inte motsvaras av bättre kassaflöden.
Tidigare research i tråden jämför AWS, Azure och Google Cloud och visar att Google växte snabbare i den aktuella perioden. Men redovisningsdefinitionerna skiljer sig: Workspace och TPU-system ingår i Google Cloud, medan AWS och Azure använder egna segment-/tjänstedefinitioner; jämförelsekvartalen var inte identiska. Skillnaderna kan därför inte användas som en exakt marknadsandelsberäkning.
Jämförelse från tidigare research, inte omverifierad: AWS redovisade cirka 42,2 md USD i Q2 2026 (+37 procent), Microsoft Azure cirka 33,2 md under jul–sep 2026 (+48 procent), medan Google Cloud rapporterade 30,7 md under Q3 (+103 procent). Detta är inte identiska segment eller perioder; ingen säker marknadsandelsändring kan räknas direkt från tabellen.
I Search är konkurrenterna både traditionella sökmotorer och substitut som AI-assistenter, sociala nätverk och direkta e-handelsplattformar. Tidigare research i tråden refererade till cirka 89,9 procents Google-andel av observerad traditionell sökmotortrafik enligt Statcounter i september 2026. Den siffran mäter inte sökaktivitet i AI-appar. Samma research beskrev amerikanska konkurrensrättsliga beslut om sökdistribution och annonsteknik, EU-böter enligt Digital Markets Act samt en Pew-studie där klickfrekvensen på traditionella sökresultat var lägre vid förekomst av AI-sammanfattningar. Det är relevanta externa risksignaler, men de kan inte direkt översättas till Alphabets tappade annonsintäkter och är inte omverifierade i denna sammanställning. Dessa externa datapunkter är användbara för riskbilden men har inte verifierats på nytt mot primärdokument i denna arkivbaserade sammanställning. Regulatoriska utfall kan påverka distributionsavtal, annonsteknik och monetiseringsmodell. Referens till riskbeskrivning och rättsprocesser: [S1, s. 34–37 och 59–62].
De mest investeringsrelevanta konkurrentriskerna är: (i) priskonkurrens i inferencekapacitet och modellhosting, (ii) kundernas förmåga att optimera bort dyra GPU/TPU-timmar, (iii) sök- och annonsbudgetars förskjutning till andra gränssnitt och (iv) större framtida kostnader för reglering, distribution eller användardata.
1. Search betalar för omställningen: Services genererar över 159 md USD i R12-EBIT före koncerngemensamt.
2. Cloud är den dominerande nya vinstmotorn: Q3-intäkter +103 procent och marginal 36,2 procent.
3. Cloud-tillväxten är inte homogen: TPU-systemförsäljning och Wiz påverkar jämförbarheten.
4. Kapitalintensiteten är extraordinär: capex motsvarar 89 procent av R12-OCF.
5. Kassaflödeskonverteringen är svag: FCF 19,7 md och 0,56 procents FCF-yield.
6. Rapporterat P/E ger falsk trygghet: onoterade värdeförändringar förvränger normaliserad nettovinst.
7. Ny AI-ROIC är inte bevisad: historisk koncern-ROIC får inte användas som proxy för nya investeringskullar.
1. Search-monetisering per fråga faller när AI-svar ersätter klickbara annonser.
2. Överkapacitet och långa kontrakt driver låg nyttjandegrad och värdeförstöring.
3. Servrar/TPU kräver snabbare ersättningscapex än kalkylerat.
4. AWS, Azure, Nvidia-ekosystemet och AI-modellleverantörer pressar priser och marginaler.
5. Finansiering, preferenskapital och ytterligare aktier försvagar avkastningen per stamaktie.
1. AI Mode visar växande intäkt och bidrag per kommersiell fråga.
2. Google Cloud fortsätter växa snabbt även exklusive förvärv och systemleveranser.
3. TPU:s kostnadsfördel visar sig i hög inkrementell marginal efter full kostnad.
4. Capex/OCF faller tydligt samtidigt som FCF växer flera kvartal i rad.
5. Ledningen visar en tydlig väg tillbaka till förutsägbar kapitalallokering och begränsad utspädning.
| Prioritet | KPI | Positivt bevis | Negativt bevis |
|---|---|---|---|
| 1 | Search & other, YoY | Fortsatt organisk tvåsiffrig tillväxt | Strukturell avmattning |
| 2 | Paid clicks och CPC | Volym och monetisering stödjer varandra | CPC/volym bryter ned |
| 3 | AI Mode intäkt/fråga | Gapet till klassisk Search minskar | AI-frågor ökar men intäktsdensitet faller |
| 4 | Cloud-organisk tillväxt | Stark exklusive Wiz/TPU | Tillväxt driven av engångsleveranser |
| 5 | Cloud EBIT-marginal | Stabil efter ny kapacitet | Strukturell press |
| 6 | Backlog-kvalitet | Externa lönsamma leveranser | Förskjutningar, koncentration, relaterade parter |
| 7 | Capex/OCF | Sjunkande flerårstrend | Över 100 % varaktigt |
| 8 | D&A och aktiv PP&E | Långsam kostnadsökning per intäktsdollar | Snabbt växande avskrivningar |
| 9 | FCFF/FCF per aktie | Tydlig, uthållig förbättring | Negativt trots stark EBIT |
| 10 | Antal aktier och nettoskuld | Begränsad utspädning | Stora nya emissioner |
1. Vad är det faktiska investeringskravet i after-tax incremental ROIC för nya AI-datacenter?
2. Hur stor del av 2026–2027 års investeringar är ny kapacitet respektive ersättningscapex?
3. Vilken del av Cloud-tillväxten kommer från Wiz, TPU-system, GCP-förbrukning respektive Workspace?
4. Vad är den ekonomiska marginalen på TPU-system efter hårdvara, garantiåtaganden och relevanta centrala kostnader?
5. Hur stor är kundkoncentrationen och vilken kontraktsprofil finns i Cloud-backloggen?
6. Hur utvecklas annonsintäkt och bidrag per kommersiell AI-fråga relativt traditionell Search?
7. Hur ser den faktiska ekonomiska livslängden ut för TPU, GPU, nätverk och datacenterkomponenter?
8. När bedöms operativt kassaflöde växa snabbare än capex över en hel investeringscykel?
9. Vilken flexibilitet finns i de stora energiköps-, datacenter- och hårdvarukontrakten om efterfrågan sviker?
10. Vilka objektiva kriterier krävs för att återuppta nettoåterköp utan högre nettofinansiell risk?
Beslut: VÄNTA vid 285,50 USD. Services ger en ovanligt stark ekonomisk grund och Cloud uppvisar en mycket övertygande operativ utveckling. Men på dagens kurs finns inte tillräcklig säkerhetsmarginal mot ett base-case där capex förblir hög under flera år och där endast en del av Cloud-vinsten omsätts i FCFF.
Villkor för köp genom pris: Vid oförändrad bas-DCF 225 USD skulle cirka 170–180 USD ge ungefär 20–24 procents rabatt mot modellerat värde. Ett köp på högre nivå kan vara motiverat om nya fakta höjer bedömt värde och reducerar osäkerheten. Detta är en indikativ priszon, inte ett automatiskt limitorderförslag.
Villkor för köp genom fundamenta: Vid kurs 285,50 USD behövs ett rimligt värde på cirka 357–381 USD för en säkerhetsmarginal på 20–25 procent. Konkret kräver det snabbare återhämtning i FCFF, högre fullkostnadsmarginaler, längre verklig nyttjandeperiod för infrastrukturen och/eller starkare realiserbart värde på de finansiella tillgångarna. I DCF med oförändrad bas 2027–2035 behövs cirka 367 md USD i FCFF 2036 för att endast motsvara referenskursen, före säkerhetsmarginal.
Villkor för att undvika aktien helt: Svagare Search-monetisering samtidigt med sjunkande Cloud-marginal, fortsatt massiv capex, negativ FCF och återkommande utspädning vore tydliga tecken på att AI-omställningen inte skapar tillräckligt aktieägarvärde trots hög omsättningstillväxt.
- Rapporterat (R): uppgift i 10-K/10-Q eller officiellt resultatmeddelande.
- Beräknat (B): aritmetiskt framräknat från rapportposter, med definierat mått.
- Antaget (A): scenarier, antagna multiplar, skatt, WACC och terminal tillväxt.
- Tidigare extern research (E): konkurrens, konsensus, reglering och kursreaktion från tidigare del av tråden, inte omverifierat i denna dokumentproduktion.
- Börsvärde = 285,50 × 12,415 md = 3 544,4825 md USD.
- R12 X = FY2025 X + 9M2026 X − 9M2025 X.
- FCF = operativt kassaflöde − capex, för rapporterad historik.
- ROIC-proxy = EBIT×(1−skatt) / genomsnittligt (eget kapital+räntebärande skuld−likvida noterade tillgångar).
- FCFF-prognos = EBIT×(1−20 % skatt) + D&A − Δrörelsekapital − capex.
- DCF-värde = PV(FCFF 2027–2036) + PV(terminalvärde) + finansiella nettotillgångar.
- Terminalvärde 2036 = FCFF_2036×(1+g)/(WACC−g).
- SOTP = Services-värde + Cloud-värde + Other Bets-värde + finansiella nettotillgångar.
| Scenario | 2027 | 2028 | 2029 | 2030 | 2031 | 2032 | 2033 | 2034 | 2035 | 2036 |
|---|---|---|---|---|---|---|---|---|---|---|
| Bear | 240 | 235 | 220 | 205 | 190 | 177 | 168 | 157 | 150 | 145 |
| Bas | 240 | 230 | 215 | 200 | 190 | 185 | 185 | 185 | 190 | 200 |
| Tjur | 260 | 255 | 250 | 235 | 220 | 215 | 220 | 225 | 230 | 235 |
- [S1] alphabet_2026-q3.pdf – Alphabet Form 10-Q, periodslut 30 september 2026, inlämnad 29 oktober 2026. Balansräkning s. 5, resultat s. 6, kassaflöde s. 10, backlog s. 15, PP&E s. 29, Wiz/Intersect s. 31–32, segment s. 42–45, ekonomisk genomgång s. 46–55, åtaganden s. 56–59. SEC 10-Q.
- [S2] alphabet_2026-q3-resultat.pdf – Earnings Release, 28 oktober 2026. Huvudresultat, segment, kassaflödesuppställning och emissioner. Alphabet IR.
- [S3] alphabet_2026-q1.pdf och alphabet_2026-q2.pdf – Form 10-Q för Q1 och Q2 2026.
- [S4] alphabet_2025-q1.pdf, alphabet_2025-q2.pdf, alphabet_2025-q3.pdf – Form 10-Q och jämförelseperioder för 2025.
- [S5] alphabet_2022-ar.pdf, alphabet_2023-ar.pdf, alphabet_2024-ar.pdf, alphabet_2025-ar.pdf – historisk Form 10-K.
- [S6] Bilagor/alphabet_2026-q3-presentation.pdf – officiell Q3-presentation. Övriga kvartalspresentationer i arkivet används som kontrollkälla.
- [S7] Tidigare offentliga källor diskuterade i tråden: Alphabet IR, Microsoft och Amazon, relevanta konkurrens- och regulatoriska källor. De ingår i bakgrundsresearchen men har inte kontrollerats på nytt för denna arkivbaserade slutrapport.
Källprecision: Sidangivelser för PDF avser fysiska PDF-sidor. Rapporterade värden är i första hand hämtade från Form 10-K/10-Q och resultatmeddelanden. Konsensusdata, oprecisa konkurrensjämförelser och kursreaktion anges endast som tidigare research när en samtida fullständig primärkälla saknas. En komplett Q3-earnings-call-transkription och jämförbar analytikerkonsensus finns inte bland de 29 PDF-originalen.
Viktig modellbegränsning: DCF:n är känslig för D&A, rörelsekapital, terminalvärde, capex-livslängd och framtida aktieantal. WACC 9 procent och riskjusteringen av onoterade värdepapper är analysantaganden, inte objektivt verifierade marknadsfakta. Rapporten ska läsas som ett reproducerbart och kritiskt beslutsunderlag, inte som en garanti för framtida utfall.
Gatekeepr Research · Alphabet Inc. · 29 oktober 2026 · Beslut: Vänta vid 285,50 USD.